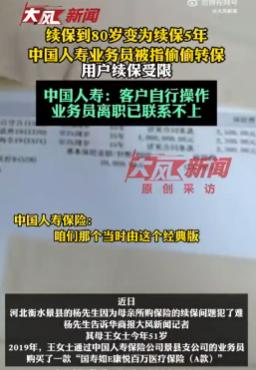
吃相太难看了!河北衡水,男子给51岁的母亲买了份百万医疗险,条款白纸黑字写着能续保到80岁,后续生病也不会被拒保,谁能料到,两年后的一次续保操作,保单在男子不知情的情况下被篡改了。男子母亲后来查出胃癌,理赔过后再想续保,却接连被拒。男子前去讨要说法,公司甩一句:业务员离职了,联系不上!
河北衡水景县,杨先生的母亲王女士今年五十多岁,2019年通过某公司业务员买了一份百万医疗险。
杨先生当时反复看条款,最打动他的就两句话:续保可以续到母亲满80周岁;通过第一次续保审核之后,后续续保不会因为被保险人健康状况变化而终止。说白了,他买这份保险,买的就是“老了、病了,这张保单还在”的安全感。
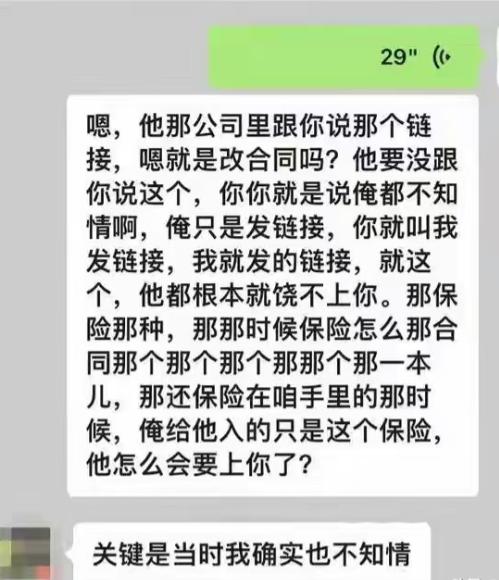
安全感碎得很安静。2021年保单快到期时,业务员发来一个链接,页面上写的是“保单即将到期,请确认续保”,还提示可以查看最新的续保方案。
王女士一个五十多岁的人,平时线上手续都靠人指点,看是续保,就一步步确认信息、收验证码、签字回访,全程做完了。
她不知道的是,那次操作压根不是续费,是把手里那份“保到80岁”的旧保单,换成了只保证续保5年的新版本,同时删掉了“健康状况变化不终止续保”那句话。
我当时看到这个细节,脑子里蹦出来的第一个念头是:这哪是续保,这是趁你不注意,把你家门的锁换了,然后告诉你“门还是那扇门”。
更让人心里堵得慌的在后头。王女士后来查出胃癌,治疗费用按当时生效的保单赔了,理赔本身没赖账。可理赔完,杨先生想接着交钱续保,2024年被拒,2026年再申请,又被拒。
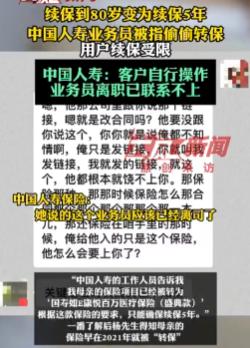
某公司的说法很“规范”:转保是客户本人线上操作的,验证码是本人收的,旧产品已经停售,新产品5年保证期到了,合同上写得明明白白。至于当初发链接的业务员,已经离职了,“联系不上”。
杨先生保存了2019年的原始保单、聊天记录、理赔单据,把某公司诉到了法院,案子2026年10月29日已经立案。法院怎么判是另一回事,但这件事真正扎人的地方,根本不是“赔没赔”,而是赔完之后,你还能不能继续被保。
我之前听一位医生聊过一句挺刺耳的话,大意是很多百万医疗险在真正需要它长期兜底的时候,跟废纸的区别不大。
医生说的当然不是“一分钱拿不到”,他戳的是那个最要命的节点:短期健康险一旦理赔过大病,下一年续保审核就是一道鬼门关。而绝大多数人买百万医疗时,眼睛全盯在“保额几百万”上,根本没人翻到合同最后去找那四个字,保证续保。
这里得把话说清楚,免得冤枉了真正的好产品。市面上确实有写进合同的长期保证续保医疗险,比如保证续保20年的产品,条款里明确约定,保证续保期内产品停售、健康状况变化,都不影响续保。这类产品是实打实的。
问题在于,“保证续保20年”和“续保可至80岁”,听起来都像是一辈子的事,法律含义完全是两码事。 后者往往只是一年期短期健康险的宣传话术,合同里藏着的原话是“续保需经公司审核同意”。
监管早在2021年就明确过,短期健康险不得保证续保,也不许用“自动续保”“承诺续保”这类词去混淆。可话术跑在条款前面,链接跑在解释前面,等一个五十多岁的投保人点完验证码,一切都晚了。
我判断一件事的性质,不看它事后怎么解释,看它事前有没有把选择权真正交到当事人手里。王女士点那个链接的时候,如果屏幕上弹出来的是“你正在放弃续保至80岁的权益,换成5年保证续保”,哪怕字再小,那也是选择。
可屏幕上写的是“续保方案”,是“确认续保”,这就不叫选择,叫引导。业务员一句“公司让发啥就发啥”,把链条推得干干净净,但链接是公司系统生成的,页面文字是公司后台设置的,验证码通道也是公司开的,不能收钱的时候是公司的人,出事的时候就成了“离职个体户” 。
写到这里,我特别想对正在看这篇文章、家里有老人买过百万医疗险的朋友说一句实在话:今晚就去翻合同,别翻宣传页,翻条款里有没有“保证续保”四个字,后面跟的是几年。
如果写的是“续保需审核”“不保证续保”“可续保至XX岁”但没有“保证”二字,那你就要清醒地知道,这份保险是一年一买的消费型保障,理赔过大病之后,下一年能不能续,主动权不在你手里。
它依然可能帮你扛过第一次大额住院费,但它扛不了“病后余生”的长期消耗。这不是保险的错,是你在买它的时候,得知道自己买的到底是什么。
百万医疗险不是废纸,没有“保证续保”白纸黑字的百万医疗险,在理赔之后才是那张纸。杨先生母亲的案子还在法院里,结果未定,但它已经给所有人提了一个醒:买保险最贵的那一步,从来不是交保费,是花十分钟,把“续保”那一段逐字读完。