早上高开,9点跳水:科技杀估值,银行创新高,这不是完全失控,是资金在换季
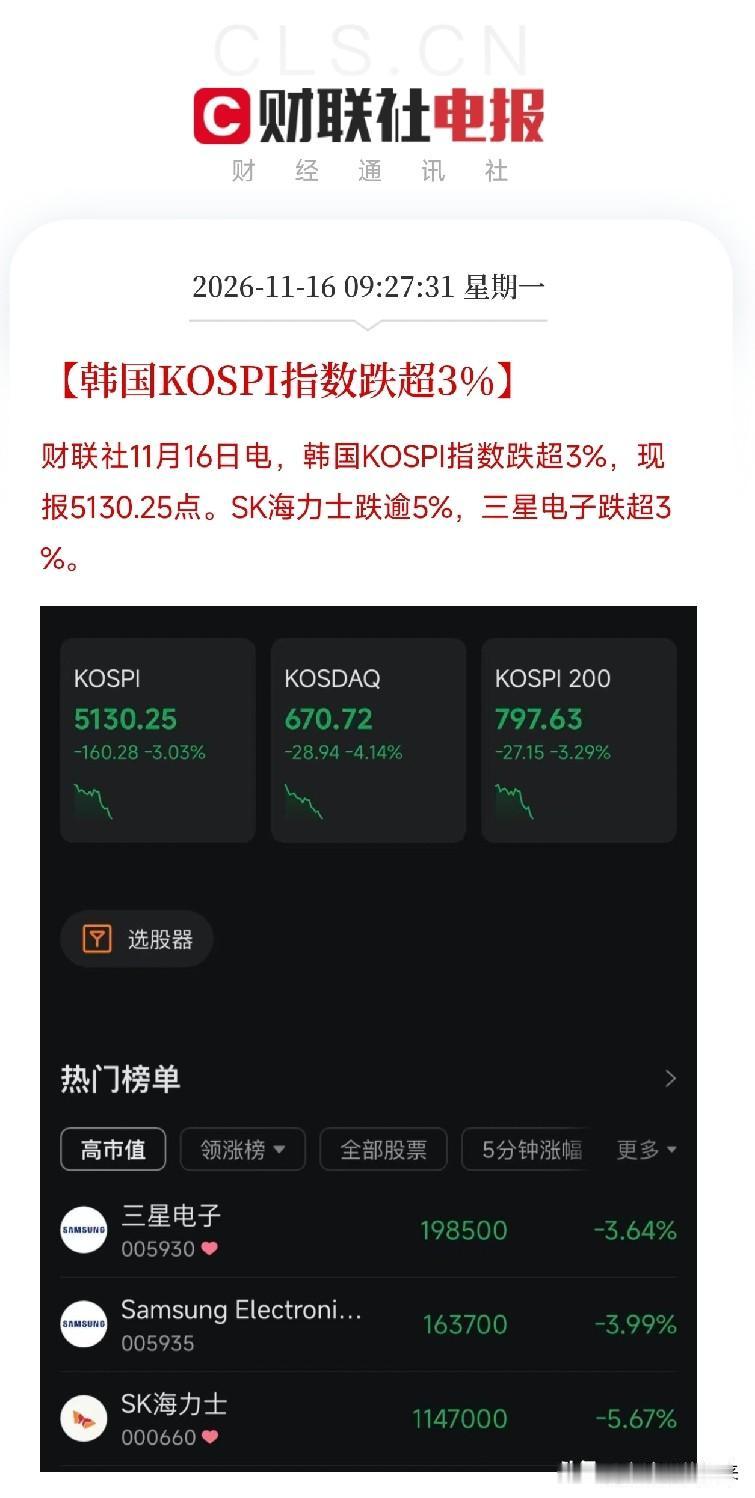
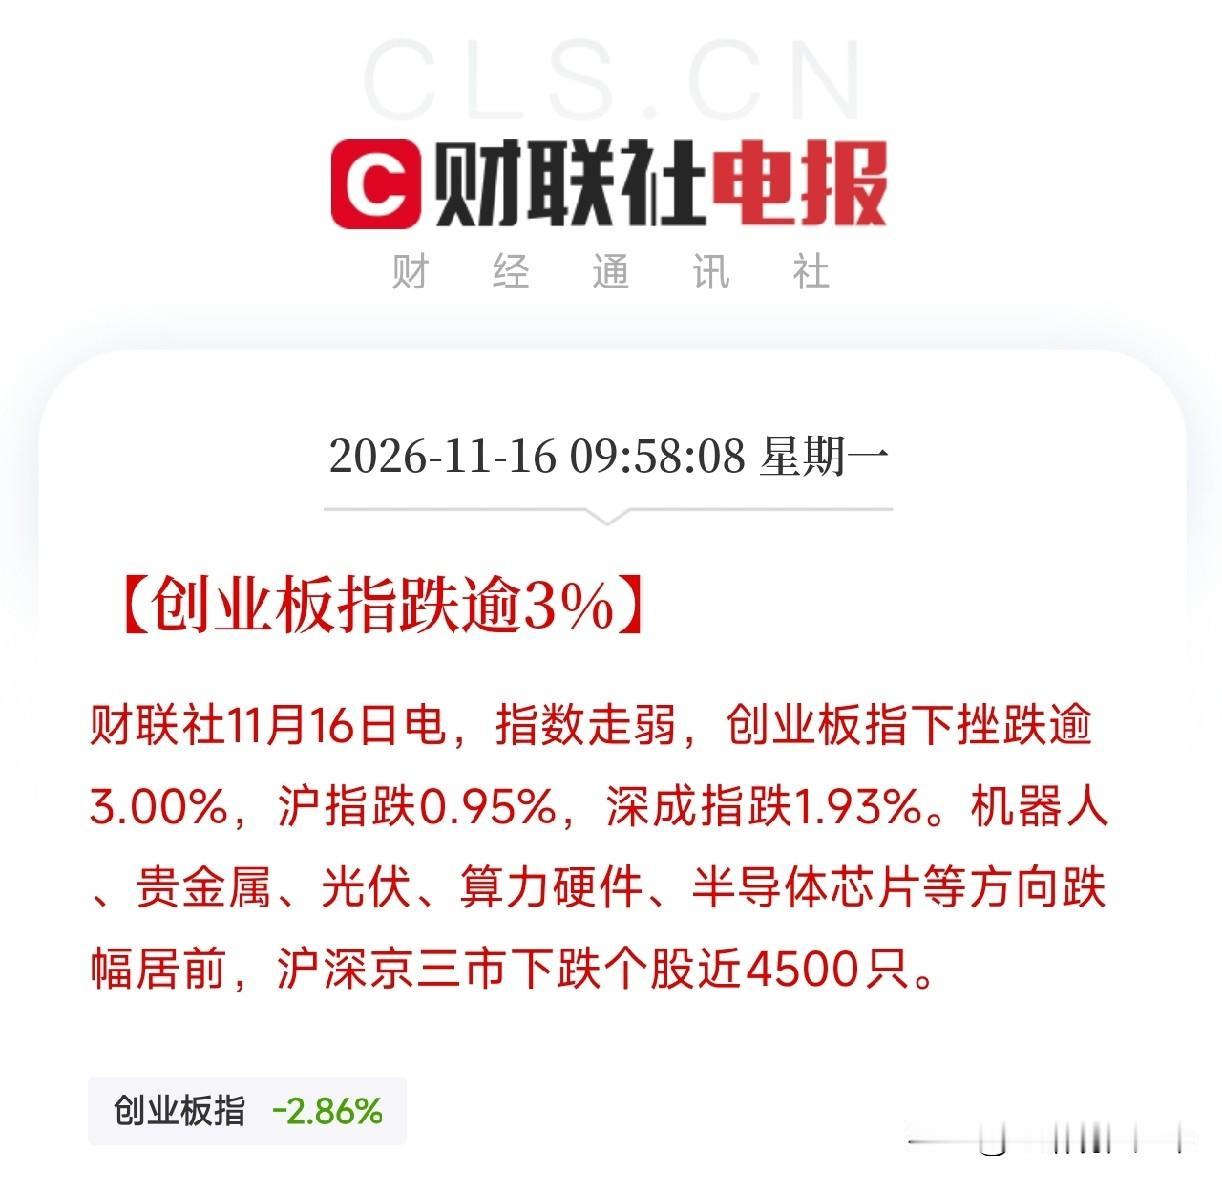
早上八点,日韩股市双双高开。9点半,韩国KOSPI调整超2%。10点,创业板指调整逾3%。
两个半小时,从开盘涨,到盘中走弱。
韩国那边,SK海力士回调近5%,三星电子回调超3%,外资在KOSPI净卖出超过9000亿韩元。存储双雄带头砸。A股这边,创业板指走低超3%,沪指调整0.95%,全市场超过4500只个股待涨。机器人、算力硬件、半导体芯片,前期比较热的方向,调整居前。
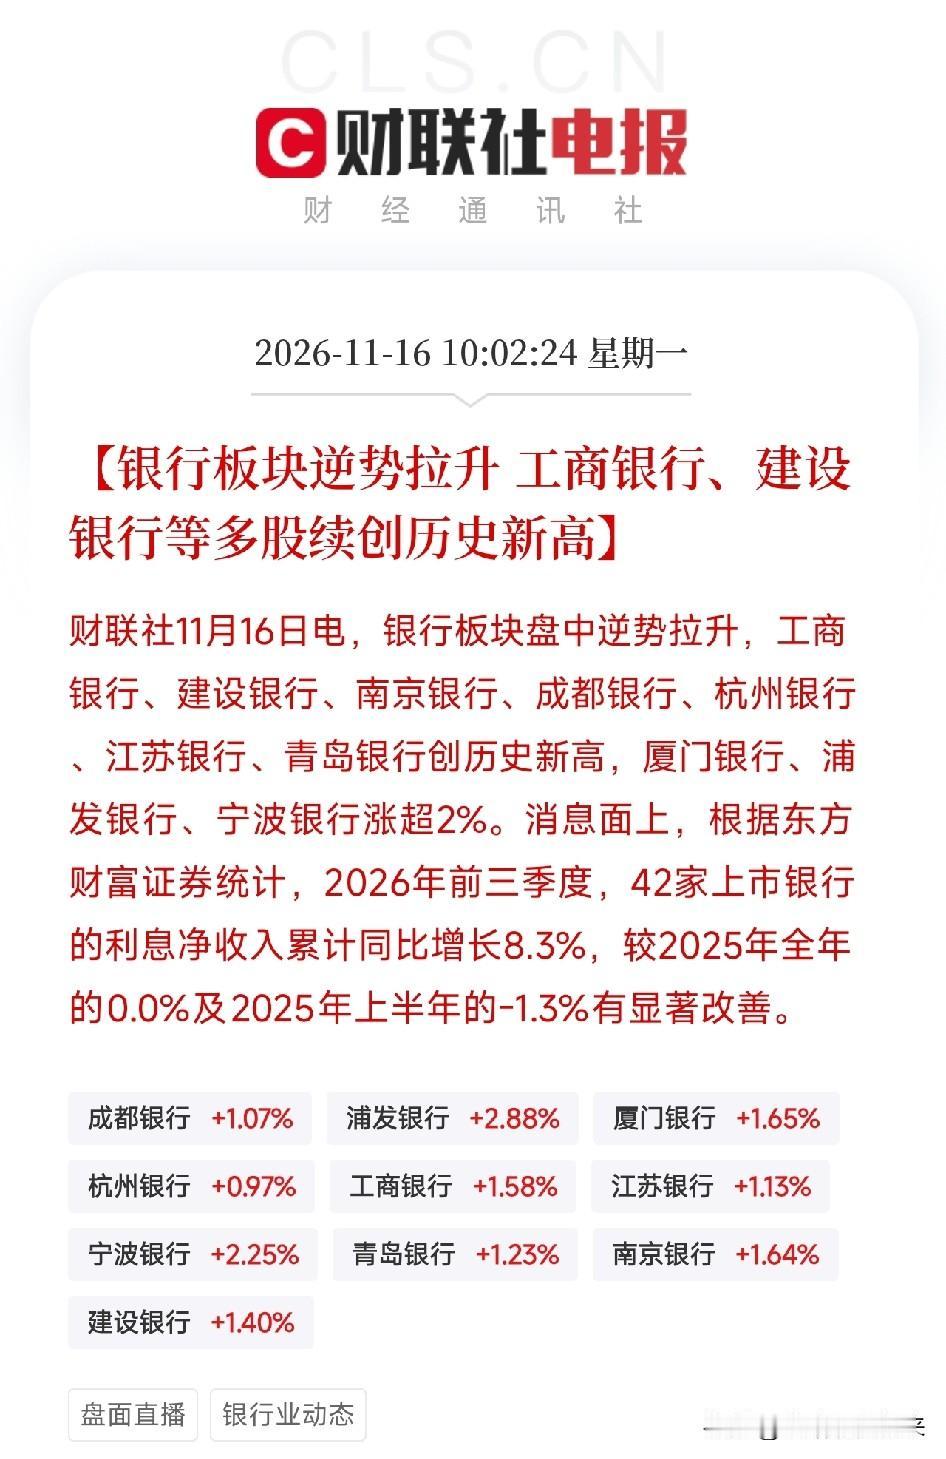
但同一天,银行板块逆势拉升。工商银行、南京银行、成都银行、杭州银行、青岛银行,齐创历史新高。美的集团时隔五年九个月,股价刷新2021年2月的历史高点。
科技在调整,银行在涨。高估值在整理,低估值在涨。
这不是普调,是切换。
存储双雄为什么先走坏?市场买的从来不是现在
SK海力士和三星电子调整,不是存储不缺了。HBM依然供不应求,DRAM合约价依然在涨。但股价定价的不是现在缺不缺,是未来涨价的斜率会不会放缓。
过去一年多,存储双雄的股价把AI算力无限扩张的预期打得很满。当这个预期出现一丝松动,英伟达管理层不确定性、美国数据中心监管担忧、AI投资回报被反复追问,最先被卖掉的,就是涨得最多、估值比较满的品种。韩国交易所的数据写得很清楚:外资净卖出,个人在接,机构小幅托底。这不是基本面坏了,是筹码在重新排队。
A股科技板块,调整的是估值,不是逻辑
创业板指超过3%的调整,配上银行和美的的新高,这不是恐慌性抛售,是资金在有序撤离高估值方向。
算力硬件、机器人、光伏、半导体,这些板块过去一年积累了可观的涨幅。当AI叙事的远期想象力开始被近期现金流审视时,估值分位越高的品种,调整压力越大。超4500只个股下跌,不是每家公司都出了问题,是资金在同一个时间窗口里,集体降低了风险敞口。
银行和美的,为什么成了避风港?
银行的逻辑不在性感,在确定。
商业银行净息差已经连续三个季度企稳在1.42%,不再单边下滑。2025年上市银行净息差预计约1.5%,2026年即便再降5到7个基点,降幅也在收窄,净利息收入有望从负增长转为以量补价的正增长。银行不靠故事吃饭,靠息差吃饭。当故事退潮的时候,能吃饭的那一边,就成了资金的目的地。
美的的逻辑类似。五年九个月的新高,不是因为它突然变成了AI概念,是因为它的现金流、分红、全球化布局,在不确定性上升时,提供了另一种定价锚。
AI叙事的退潮,宏观层面已经有官方注脚
美联储11月发布的半年度《金融稳定报告》写得非常清楚:股票估值持续处于高位,部分由市场对人工智能的热情推动;到2026年10月,先进计算相关的债务发行已超过6800亿美元,较2023年全年的1300亿美元增长约五倍;数据中心建设的远期租赁与兜底担保规模,估算已达到约3万亿美元。
这不是某一家机构的看空报告,是美联储自己的金融稳定评估。它没有说AI要完了,它说的是:AI推高的估值和债务,已经构成了需要被监测的金融脆弱性。
微观层面的信号也在同频。OpenAI将最新一轮融资目标削减了100亿美元,估值从1.4万亿美元下调至1.25万亿美元。微软向6万名员工提供自愿离职方案,谷歌的自愿离职计划扩大到多个国家,美国科技行业2026年裁员已超过20万人。一边是资本开支继续堆,一边是人力成本开始收。这不是AI不行了,是AI的账,开始算了。
历史上每一次切换,都长这样
2021年核心资产抱团瓦解时,也是从最热的赛道开始杀估值,资金往低估值、高股息的方向挪。2023年AI第一波行情回调时,同样是涨得最猛的方向先调整,业绩能见度高的品种后稳。
切换的特征从来不是所有东西一起调整,是高估值调整,低估值涨;故事退,现金流进。今天的盘面,韩国存储、A股算力、机器人、光伏在跌幅榜前列,银行、美的在历史新高,结构上就是一次典型的换季。
对普通人来说,真正值得记住的一句话
AI不是不行了,是估值太满了。银行不是多性感,是便宜、有息差、有人托。
市场在换挡的时候,危险的动作不是卖错了,是用旧季节的衣服,去扛新季节的风。科技股的长期逻辑没有消失,但短期定价的锚,正在从想象力往确定性偏移。看不懂切换的人,会在科技股的调整里,反复怀念银行的新高。
早上高开,盘中跳水。科技调整估值,银行创新高。
这不是完全失控,是换季。穿错衣服的人,会冻着。