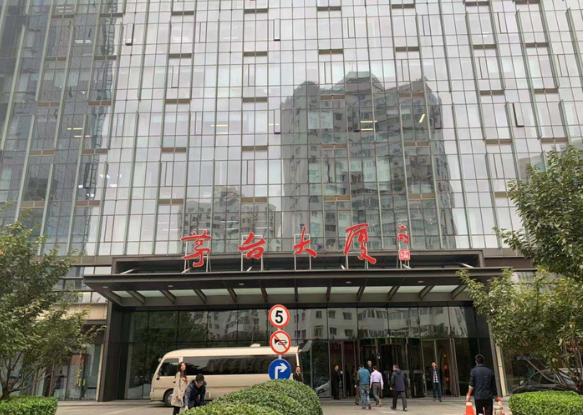
2011 年茅台花十个亿在北京买了一整栋楼,自己只用四层,剩下二十八层租给了中石油。
2011 年,茅台做了件在当年没人当回事、十五年后回头看却特别有意思的事:花 8 到 12 亿在北京北三环马甸桥购入一栋写字楼,自己只留 4 层办公,剩下 28 层全租出去。
租客名单里有中国能源、中国交建、中石油……
这栋楼就是后来的北京茅台大厦,前身是北环中心二期 B 座,落在北三环马甸桥东北角的核心位置,总建筑面积约 43000 平方米,地上总共 28 层,标准层面积 1500 多平米。
当年茅台收下来的时候,整栋楼按收购价折算下来,每平米成本不到 3 万元,放在北三环的地段,这个价格在 2011 年算不上捡漏,但绝对不算贵。
2011 年的茅台,正处在白酒行业黄金周期的上升阶段,主业卖酒的利润一路走高,账上现金流堆得越来越多。当时整个国企圈子都在谈多元化发展,茅台也不例外,把房地产业务列进了集团的长期规划里,北京这栋写字楼,就是茅台跨界商业地产的第一个落地项目。
这笔收购走的是茅台集团层面,和上市公司贵州茅台没有直接关系。
当年消息传出来的时候,市场上没多少人当真,大部分评论都是白酒厂不好好酿酒,跑去北京当房东,清一色归类成不务正业的多元化尝试,没几个人愿意静下心算一算这笔账的实际收益。
茅台自己只留了 4 层做北京区域的办公和品牌展示,剩下 28 层全部推向市场对外招租。
租客名单里清一色都是央企和大型国企,中石油、中国能源、中国交建先后入驻,基本都是整层或者多层承租,租户稳定性极高,几乎不存在长期空置的问题。
2013 年北京当地媒体报道过这栋楼的租金水平,低层每天每平米 8 元,高层每天每平米 11 元。
就按最低的 8 元标准算,扣除自用的 4 层,可出租面积大概 37000 平米,一年下来租金收入就能超过 1 亿元,而且租金每年还有固定递增。光租金一项,十几年下来就能收回小一半的收购成本。
更关键的是房产本身的增值。北三环属于北京核心城区,优质甲级写字楼的供应一直稀缺,2011 年到现在 15 年时间,核心地段的商业地产价格翻了不止一倍。
当年 10 亿左右拿下的资产,现在保守估算市值也在 25 亿以上,算上这些年累计的租金收入,这笔投资的总回报翻了两倍都不止。
2012 年,茅台正式成立了茅台置业公司,把房地产业务独立运营。除了北京这栋楼,茅台还陆续在贵阳、三亚拿下多个商业和文旅项目,甚至在法国巴黎也购置了房产做欧洲业务总部。
茅台的地产布局从来不是跟风炒地,走的都是核心城市核心地段的持有型物业路线,靠长期租金和资产增值赚钱,和那些高周转搞住宅开发的房企完全不是一个路数。
很多人回头看这笔交易,第一反应是茅台运气好,赶上了北京房价上涨的红利。但仔细捋一遍就会发现,这根本不是运气问题,是现金流充沛的实业企业做资产配置的标准操作。
当年茅台账上躺着大笔闲置资金,存银行收益太低,主业扩产能又消化不了这么多钱,买核心城市的核心写字楼,既能解决自身办公需求,又能收稳定租金,还能享受资产增值,怎么看都是比乱投资跨界新业务更稳妥的选择。
反观同期很多企业,手里有了钱就盲目扩张,什么热门往什么行业钻,跨界搞新能源、搞互联网、搞金融,最后钱打了水漂的比比皆是。
茅台当年没跟风去搞那些花里胡哨的概念,就买了栋楼收租,看似最没技术含量的操作,反而成了回报率最高的多元化投资。
更有意思的是租客的构成。清一色的央企国企,既是稳定的租金来源,也无形中形成了资源聚集的效应。
茅台在北京的办公点,和能源、基建领域的龙头企业在同一栋楼里,日常的业务对接和资源联动,本身就是一笔看不见的收益。
这不是简单的房东和租客的关系,是国企体系内资源的自然靠拢。
现在回头看,2011 年那笔 10 亿的收购,本质上是茅台给自家长期现金流做的一笔稳健配置。
主业好的时候,它是持续增值的固定资产;主业遇到波动的时候,它就是能稳定产出现金流的保底资产。
很多企业天天喊着要做长期主义,真到做决策的时候都盯着短期利润,反倒是茅台这笔当年没人看好的买楼交易,把长期主义落到了实处。