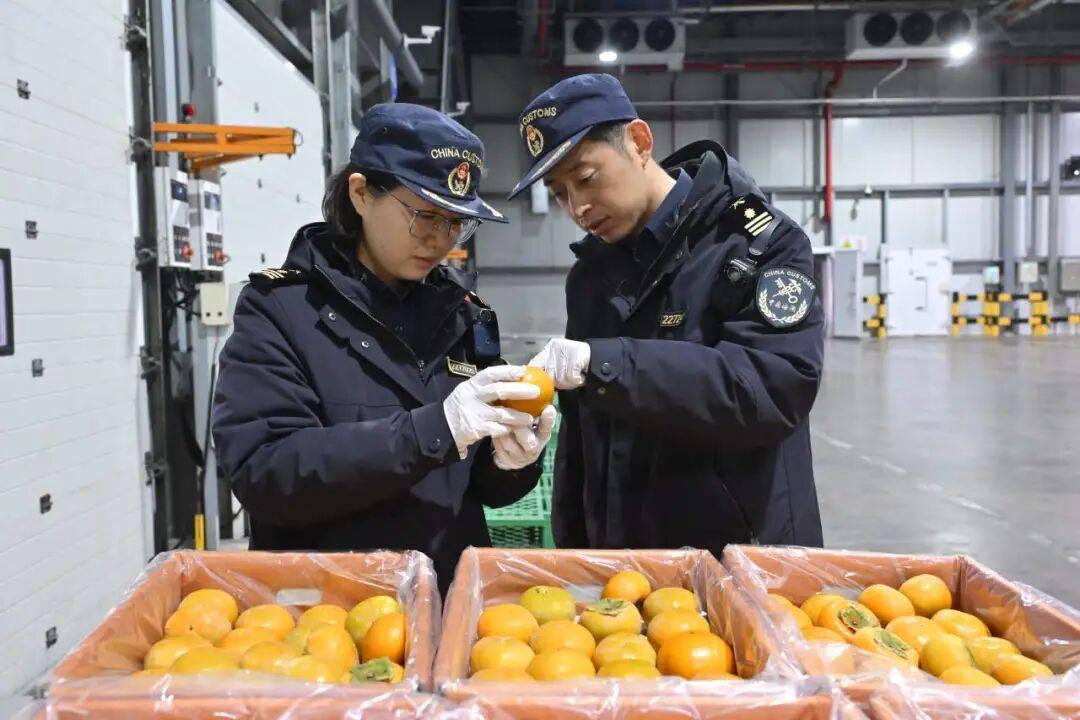
中国一年产四百二十万吨柿子,全球第一。可2026年11月,一船19.6吨的韩国柿子到上海,海关专门开了绿色通道。
19.6吨,1960箱,一个40英尺集装箱。 货值约21.1万元,中韩自贸协定减让税款4.2万元。从申报到审单通过,不到十分钟。船到即查,即审即放。这个通关速度,放在任何进口生鲜上都算顶格待遇。
把这两个数字并排放,画面就出来了。 420万吨对19.6吨,连零头都够不上。韩国自己给2026年全年对华出口定的目标,40吨。占韩国全年甜柿出口总量3217吨的百分之一出头,放在中国420万吨的年产量面前,占比不到万分之一。这么一丁点货,走的是绿色通道。
韩国人花在这张入场券上的时间,比货本身重得多。 2008年正式提出输华请求,检疫标准、有害生物防控,一轮一轮谈,谈到2025年11月才签下植物检疫要求谅解备忘录。17年,谈的不是价格,是准入门槛。
图的是高端货架上那个位置。 这批Fuyu甜柿进的是City Super这类精品超市,卖点是“无需后熟、即脆即食”。韩国人清楚,跟中国拼产量、拼价格是找死。他们瞄准的是国产柿子供给里最薄的那一层:摘下来就能直接啃的鲜食甜柿。
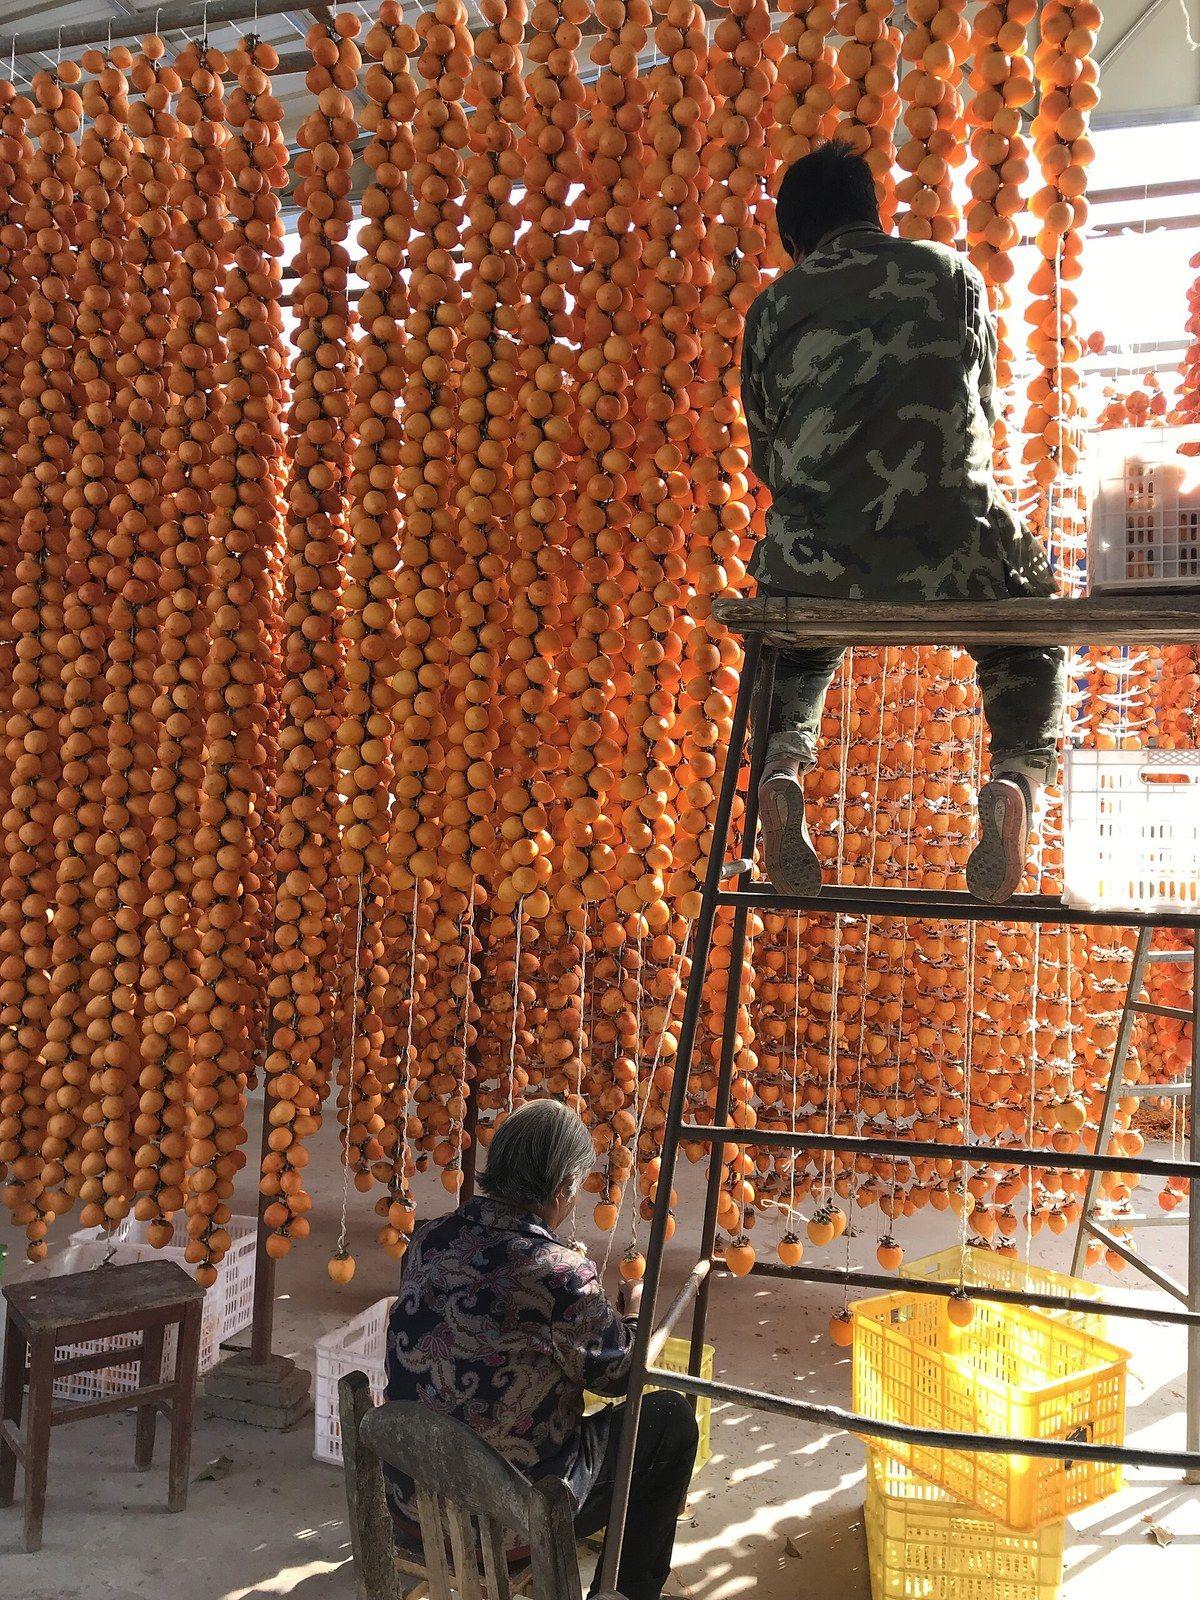
这一层有多薄,数据说得很难听。 中国420万吨柿子里,涩柿占九成以上。摘下来不能直接吃,得脱涩,得等,得处理。能即摘即食的甜柿,长期靠引进日本的“次郎”“阳丰”“太秋”撑场面,拥有自主知识产权的国产甜柿品种占比极少。产量第一是真的,鲜食品种被卡住也是真的。
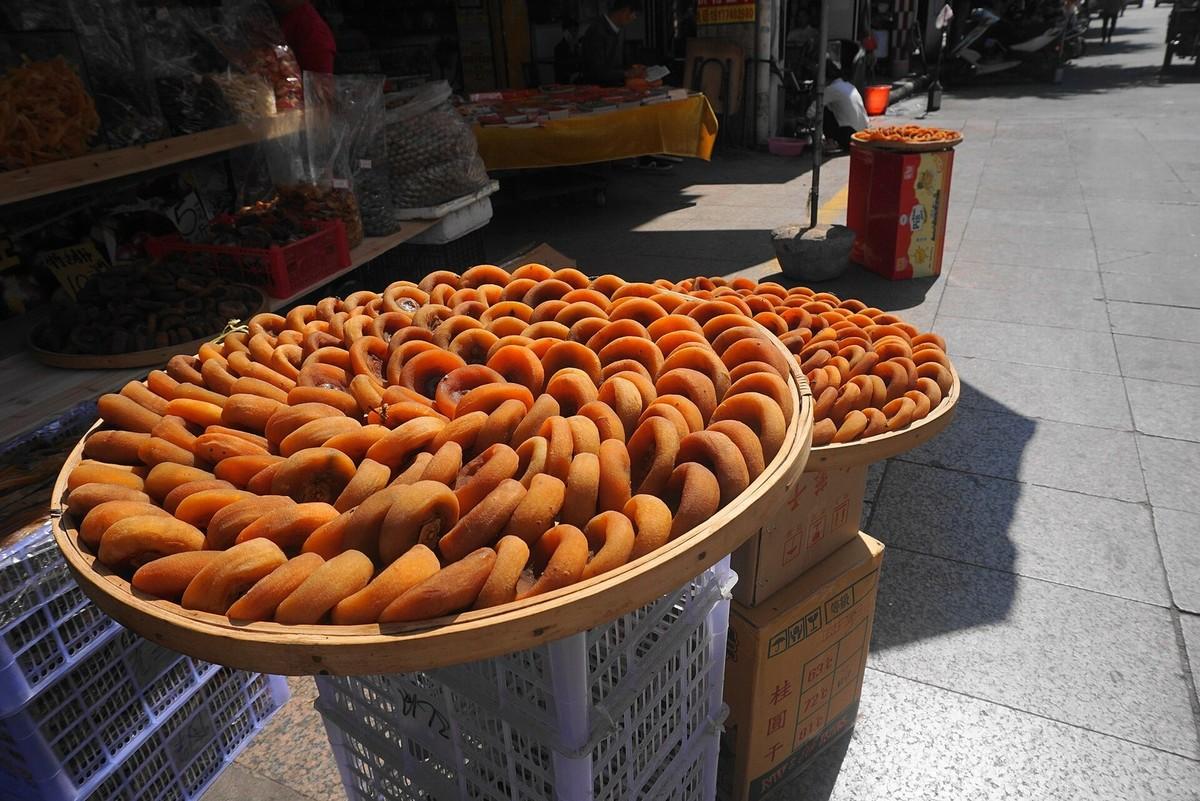
涩柿不是原罪,但涩柿的产业链条天然短一截。 鲜食便利性差,储运窗口窄,加工高度集中在柿饼上,冰柿这两年撕开了一道口子,柿子醋、柿子酒还停在区域特色阶段。一个年产量四百多万吨的品类,深加工的路走得不慢,但走得不够宽。
国产甜柿其实没有缺席,只是站得不够整齐。 浙江金华的太秋甜柿已经进了山姆,零售价最高卖到每斤70元,亩产值超3万元。江西临川的太秋同样入驻山姆,30元一斤还供不应求。
种得出来,卖得上价,说明技术储备不是零。问题出在品种到货架之间那段路:育种周期长,商业化品种少,品牌化靠一个村一个县单打独斗。
韩国人这19.6吨,真正扎心的地方不在量,在姿态。 韩国农林畜产食品部牵头,农水产食品流通公社配合,从装船仪式到深圳的采购商对接会,国家层面的推广链条一环扣一环。
一个四十吨的目标,办出了四千吨的排场。中国柿子产量是韩国的十几倍,但能在高端货架上用品牌说话的单品,数不出几个。
海关开绿色通道这件事,单拎出来没什么可指摘的。 进口生鲜保鲜期短,快速通关是常规操作。中韩自贸协定的税款减让也是白纸黑字的规则。
但把时间线拉长看,17年谈判换来的准入,第一批货就享受“随到批、即审即放”的待遇,说明对方在这个品类上的准备比我们精细。精细到每一箱的冷链、每一个果园的注册资质,都提前铺好了路。
国产柿子产业最该拿来对照的,不是这19.6吨进口货,是那九成涩柿背后的育种账。 中国林科院已经把甜柿育种周期从十几年压到了八到十年,华柿系列有了自主知识产权的突破,两百多株杂交株系在储备。方向是对的,但实验室到田间到货架,每一段都需要时间。
韩国人用17年等一张检疫准入证,国产甜柿的商业化品种要等多久,取决于种质资源、标准化和品牌投入跟不跟得上。
四百二十万吨的盘子摆在那里,谁看了都得承认分量。 但分量不等于身段。韩国人用19.6吨敲开的是高端鲜食的门,门后面站着的不是420万吨的规模,是一个九成涩柿、甜柿靠引进的结构。
把育种的空间打开,把即食甜柿的货架占住,比争论一船进口柿子该不该走绿色通道更有用。产量第一是底子,品种和品牌才是面子。底子厚了,面子得自己挣。
这船柿子还有一个容易被忽略的细节。 韩国甜柿对华出口的量,2025年是零,2026年目标四十吨,到2027年韩国方面放出的风声是准备翻倍。翻倍之后也就是八十吨,放在四百二十万吨里依然连水花都算不上。
可这八十吨进的是精品超市的货架,抢的是高端消费者对“好柿子”的认知。认知这东西,一旦被占了位,再想拿回来就不是靠产量能解决的了。
国产甜柿的翻身仗,其实已经在打了。 金华太秋进山姆,临川太秋供不应求,都是信号。但一个品类要在消费者脑子里扎根,需要的是稳定的品质、统一的品牌、全年可预期的供应。
一个县一个村种得再好,形不成全国性的货架存在,就只能在产地周边打转。韩国人拿着国家队的资源推四十吨,我们四百二十万吨的盘子,缺的不是量,是把量组织起来的那个抓手。
柿子的事,说到底不是中韩之间的输赢。 一个全球产量第一的品类,被一个零头的进口货敲了一下门,该醒的是育种的速度、标准的细度和品牌的力度。门开了是好事,看得见别人怎么敲门,才知道自己该往哪个方向使劲。