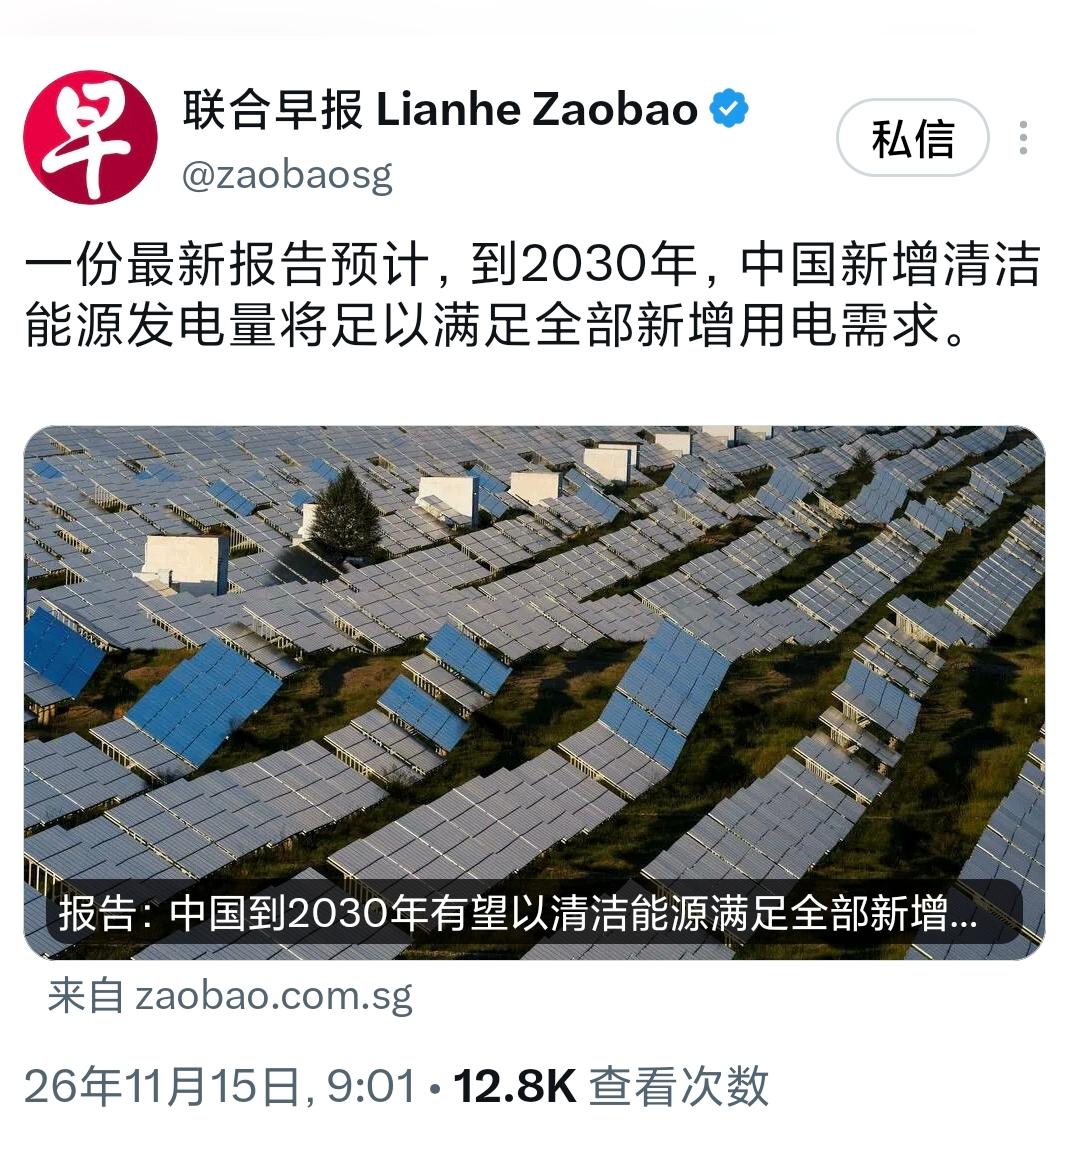
新加坡联合早报(11月15日)写道:“一份最新报告预计,到2030年,中国新增清洁能源发电量将足以满足全部新增用电需求。”
报告是中国宏观经济研究院11月13日发布的《中国能源转型展望2026》。 原话比联合早报的转述更细:今年前三季度全国可再生能源发电量超过3万亿千瓦时,占全部发电量比重超过四成,到2030年新增用电量将全部由新增清洁能源电量覆盖,风光是主要来源。
一个“覆盖全部新增”,一个“风光挑大梁”,两个词摆在一起,分量不轻。 先看发电这头,尺子上的胜利是真的。 2026年3月底,全国可再生能源装机23.95亿千瓦,占总装机60.4%,光伏一家12.41亿千瓦。风电光伏合计18.98亿千瓦,已经逼近总装机的一半。
新增装机里,可再生能源占了七成。装机结构翻过来了,这是硬邦邦的事实。 但“新增清洁能源电量覆盖新增用电量”这句话,有一个容易滑过去的限定词:电量,不是容量。 装机是本事,发出来的电是本事,把电送到该去的地方是另一层本事。
2026年全国全社会用电量预计增长5%到6%,绝对增量在五六千亿千瓦时量级。清洁能源要接住这个增量,光在西北铺板子不够,得让板子发出来的电找到出口。
出口这件事,恰恰是最不轻松的一环。 西北五省区本地只能消化区域约50%的新能源电量,剩下的一半必须靠特高压往外送。全国特高压交直流工程已经46项,国网经营区跨省输电能力3.7亿千瓦,骨干网架摆在那里。
可审计署2024年的报告揭了底:西北“沙戈荒”基地2021到2023年累计弃电超50亿千瓦时,“高峰阻塞、低谷闲置”成了跨区通道的常态。主干道修好了,基地内部汇集的“毛细血管”还堵着,电发得出来,送不出去。
弃电的数据比任何预测都诚实。 2026年上半年,全国风电利用率降到90.9%,光伏91.4%,同比各掉了两个多百分点。
局部更难看:青海弃光率突破21%,蒙西弃风率15.6%,西藏光伏利用率低到60.8%。“三北”部分地区弃风弃光率冲到20%,行业内部统计的弃光率到了17%到18%。装得越多、弃得越多,这个循环不打破,“覆盖”就是纸面上的覆盖。
消纳的账本上,还有一笔跨省外送的隐性成本。 特高压把电从西北送到华东,输配电价按每千瓦时几分钱算,加上线损,落地电价未必比受端本地电源便宜多少。
受端省份有本地的煤电、气电要保,外来电的份额怎么定,调度顺序怎么排,每年都在磨。电送到了,落不落地、落多少,是另一道行政和市场拧在一起的结。
储能这块短板,补的速度赶不上装机的速度。 截至2026年上半年,全国新型储能装机不到一亿千瓦,跟风光装机的比例大致是一比十九。新能源出力曲线跟用电曲线天然错位,中午光伏大发的时候电网吃不下,晚高峰光伏下班的时候缺口又冒出来。
抽水蓄能建设周期长,新型储能成本还在往下走但安全性和寿命账没算完,拿什么填这个时间差,是整个系统最脆弱的那根弦。
煤电的位置也在被这份报告重新摆放。 到2030年非化石能源要成为装机和电量的“双主体”,但煤电在新能源可靠替代能力完全形成之前,还得当“顶梁柱”和“压舱石”。尴尬在于,煤电一边被要求兜底,一边面临“发一度亏一度”的账本,碳排放约束又在收紧。
让煤电从“电量主力”转成“调节工具”,说得轻巧,灵活性改造的钱、辅助服务补偿的机制、容量保障的定价,每一项都还在磨。
电力市场的改革进度,决定了这些账能不能算平。 现货市场在十几个省份铺开了,可跨省跨区的现货交易还在试点阶段。新能源进市场,价格波动大,收益预期不稳,投资方心里没底。
绿证和碳市场的衔接刚起步,环境价值能不能变成真金白银,直接关系到资本愿不愿意继续往清洁能源里砸。市场机制理顺了,装机和消纳之间的时间差才有工具去填。
把这几层拆开看,报告的结论就有了更准确的读法。 发电侧的清洁化在狂奔,装机结构已经翻盘,这是真的。输配侧的消纳瓶颈在收紧,弃电率在往上走,这也是真的。储能和调峰能力的缺口摆在那里,煤电的退出节奏和兜底责任还没有算清楚账,同样是真的。
“新增用电由清洁能源覆盖”不是一句终点线上的判词,是一张需要发电、电网、储能、市场四边同时交卷的考卷。
最该盯住的数字,不是2030年那个预测,是2026年上半年那组利用率。 风电90.9%、光伏91.4%,离政策容忍的90%下限只剩一口气。
如果消纳能力跟不上装机速度,利用率继续往下出溜,那“覆盖全部新增”的算法就得重写:不是清洁能源不够多,是送不出去的那部分被算进了分母。发得出是上半场,用得上是下半场。上半场已经赢了,下半场的哨声刚吹响。