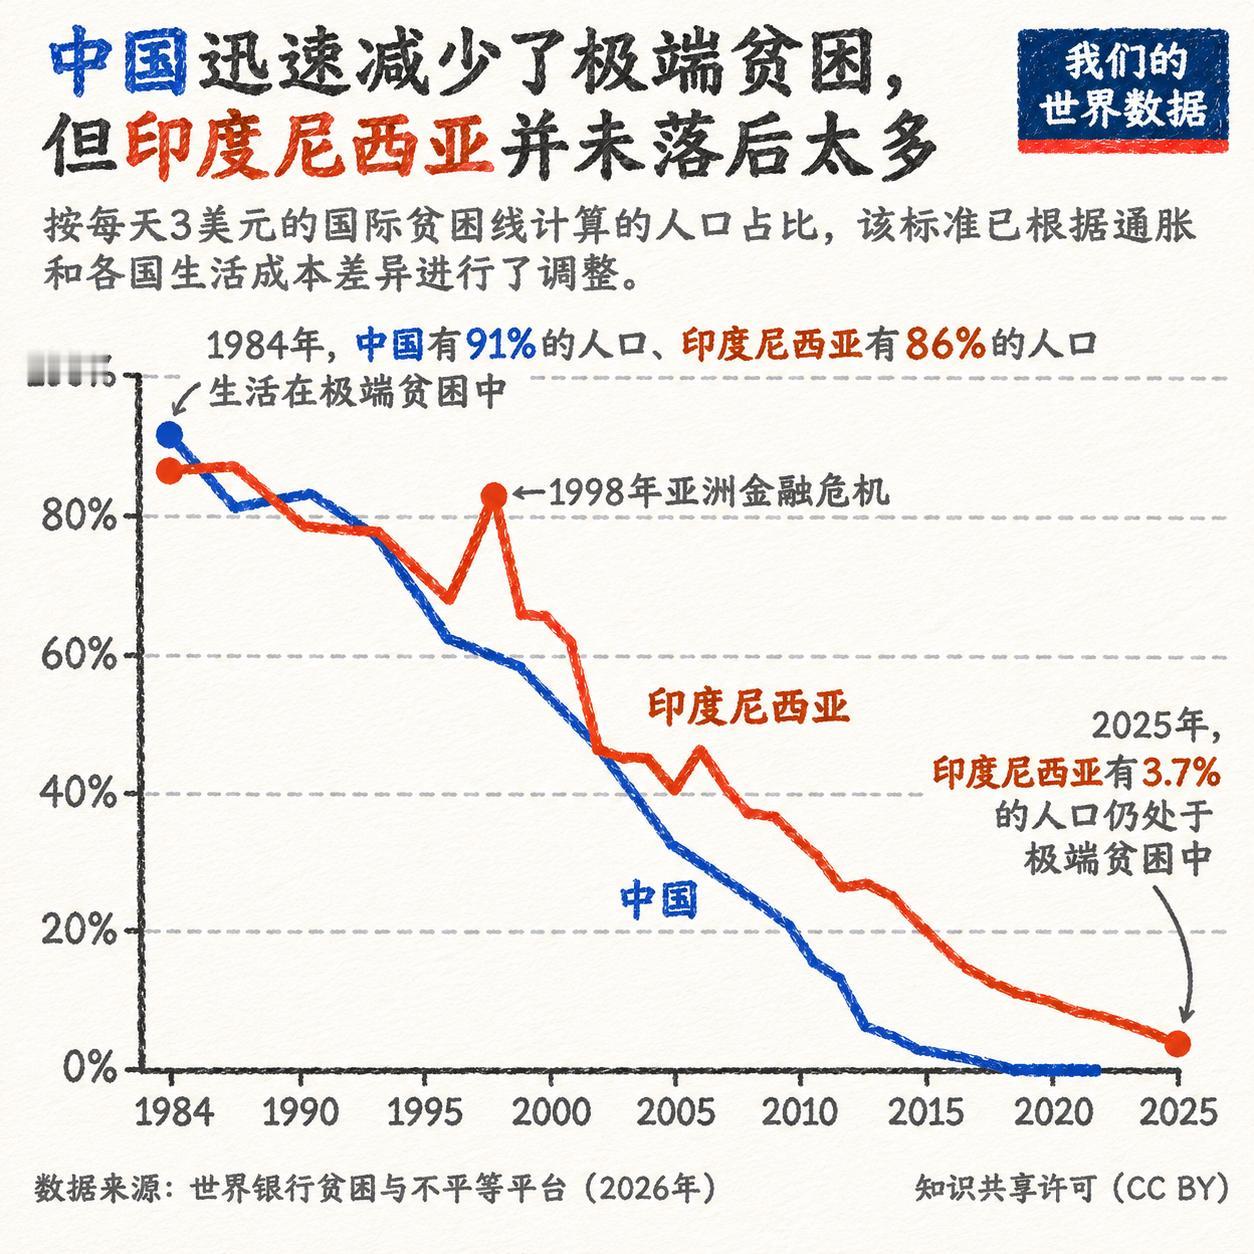
1984年,中国生活在极端贫困中的人口占比高达91%,而东南亚的印度尼西亚是86%。四十多年过去,中国彻底把这一数字抹平归零,印尼也一路砸到了3.7%。
很多人可能没注意到,四十年前的印尼,贫困率其实比中国还要低5个百分点。
那时候的印尼靠着石油、橡胶和农产品出口,日子过得挺顺遂。然而,这两条曲线在随后的几十年里展露出了截然不同的命运轨迹。
真正的分水岭出现在1997到1998年的亚洲金融危机。
国际热钱大规模抽离东南亚市场,印尼因为经济结构脆弱、外汇储备不足首当其冲,本币兑美元汇率暴跌超过八成,进口商品价格瞬间翻了数倍。
危机最严重的时候,印尼国内整体通胀率接近八成,食品价格涨幅更是超过百分之一百,原本已经脱离贫困的大量普通家庭,因为物价飞涨、企业倒闭、失业增加,重新跌回贫困线以下。
根据官方统计,印尼的贫困人口比例从1996年的一成七左右,短短两年内升至近两成五,按更宽的国际贫困线测算,返贫人口超过两千万,此前二十多年积累的减贫成果一下子倒退了近十年。
这场危机彻底暴露了印尼发展模式的短板。
没有完整的自主工业体系,日常消费品和生产资料大量依赖进口,本币贬值后物价直接失控,底层民众最先承受生活成本暴涨的压力。
金融防线薄弱,资本账户开放过早,没有足够的管控能力和外汇储备应对资本外流,只能被动承受国际资本的冲击。
产业集中在资源出口和低端农业,就业岗位抗风险能力差,经济稍有下行,最先失业的就是没有技能储备的底层劳动者。
同一时期的中国,同样受到亚洲金融危机的外部冲击,出口增速明显放缓,部分外贸行业出现经营压力。但中国始终保持着对资本账户的有序管理,坚持人民币不贬值,守住了金融市场的基本稳定。
更重要的是,经过十几年的工业化积累,中国已经形成了门类相对齐全的制造业体系,国内生产能力能够保障基本民生用品的稳定供应,物价没有出现大幅波动。
庞大的国内市场和自主可控的工业基础,托住了整体就业和基本民生,贫困率不仅没有出现大幅反弹,还继续保持稳步下降的态势。
危机过后,印尼花了好几年时间才逐步恢复经济秩序,重新启动减贫进程。
此后二十多年里,印尼不断调整经济结构,大力发展制造业和服务业,拓展国内消费市场,贫困率持续稳步下降,到2025年,按世界银行最新的极端贫困标准测算,这一比例已经降到了3.7%。
这个成绩放在全球范围内同样值得肯定,但和中国比起来,减贫的速度、彻底性和稳定性还是有明显差距。
中国则在工业化的道路上持续加速,加入世界贸易组织后,制造业产能快速扩张,逐步成长为全球最大的制造业国家,上亿农村劳动力进入工业和服务业领域,收入水平持续提升。
从早期的大规模扶贫开发到后来的精准扶贫,再到脱贫攻坚战的全面胜利,中国用几十年时间走完了发达国家上百年的减贫历程,到2020年底,现行标准下近一亿农村贫困人口全部脱贫,彻底消除了绝对贫困,真正把四十年前九成以上的贫困率降到了零。
回望这四十多年的发展历程,两国最初的贫困状况相近,却走出了两条完全不同的减贫道路。
印尼依靠资源红利实现了早期的快速减贫,却因为产业结构单一、金融体系抗风险能力弱,在外部冲击下出现了明显的倒退,后续的减贫进程也始终受国际大宗商品市场波动的影响。
中国从一开始就坚持构建自主可控的工业体系和金融防线,哪怕发展初期速度不算最快,但每一步都走得扎实,外部风险来临时能够守住民生底线,减贫成果能够持续巩固。
这两条路径的对比也说明,真正稳定持久的减贫,从来不是靠外部红利堆出来的,而是要扎根在自身的产业能力和经济安全之上,只有自己手里有产业、有防线,才能在风浪中兜住底层民众的生活,最终实现彻底稳定的脱贫。