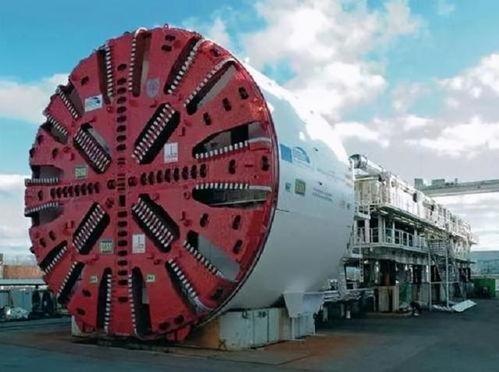
谁还以为越南买上百台盾构机只是为了修地铁?那就太小看它了!一次下单超100台,联合中欧日韩企业,真正想要的可能不是机器,而是整个地下工程体系!不过,中国一项新规突然出手,盾构机关键技术出口正式收紧。
越南手里的那张牌,从来就不是一百台机器的采购单,是一份“拆解清单”。 河内五条地铁线,总长253.5公里,总投资约350亿美元,死命令是2030年底全线通车。
联合体放出来的施工方案里写着“超过100台”隧道掘进设备,外加50多套地下连续墙设备、200多条钻孔灌注桩生产线、数千辆渣土运输车。一百台盾构机同时下井,这种阵仗全球找不到第二个。
但越南本土的盾构机制造能力,用“空白”形容并不夸张:连直径3米级别的小型盾构机都没有独立造过,核心的液压系统、主轴承、电控模块全部依赖进口。
全国真正在地下运行过的盾构机满打满算两台,都是德国海瑞克的老型号,2018年下井,在河内3号线磨了将近八年,到2026年4月才把那4公里隧道啃完。
越南的套路,拆开来看是三步棋。第一步是“多头压价”:把海瑞克、川崎、中铁装备、铁建重工、中交天和全部拉到谈判桌上,拿德国报价压中国,再拿中国报价回头压德国,指望百台大单把价格打到地板价。
第二步是“买后拆解”:越南法律白纸黑字写着,对搞逆向工程的企业给补贴、给贷款贴息、给税收优惠,买国外设备回来拆了仿制,政府是鼓励的。地铁列车那笔单子已经演示过一遍:THACO和现代Rotem签了162辆车,只在韩国本土装6辆,剩下156辆全部拆成零件运到越南本地组装。
盾构机比列车复杂一个量级,但逻辑是同一个:先买整机,再买散件,最后自己造。
第三步是“建立地下工程体系”:一百台不同品牌、不同技术路线的盾构机同时进场,哪家刀盘耐磨、哪家主驱动稳定、哪家控制系统好用,拆开挨个对比,全摸清楚之后,越南要的不是一条地铁,是一整套能自己运转的地下工程能力。
这套算盘最脆弱的那一环,恰恰是它自以为最聪明的那一环。 “多头压价”依赖一个前提:卖方之间可以互相替代、可以被分头击破。中国盾构机占全球约70%的份额,2024年整机出口217台,河内要的中等直径城市软土盾构,恰好落在中国产能最密集、交付记录最充分的区间。
海瑞克在超大直径和极端地质上有不可替代的位置,但在河内这个具体品类上,它和中国厂商并不处在同一个竞争平面。拿一个不在同一平面的对手来压价,着力点本身就是偏的。
海瑞克同规格设备的报价大约是中国产品的两到三倍,一百台全部转向西方供应链,仅设备采购一项就要多出数十亿美元;海瑞克德国本土工厂一年产出约30台,全球基地加起来年交付总量在百台上下,这百台覆盖的是全球订单,不是为河内预留的窗口。
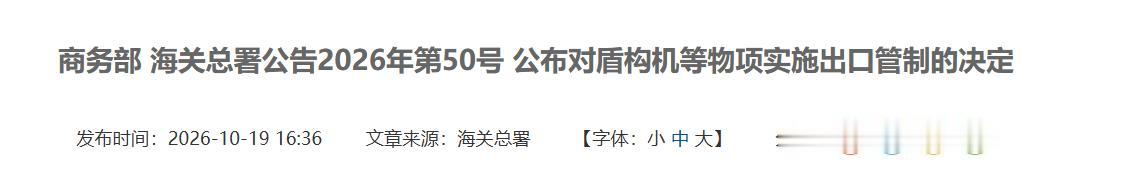
10月19日的那纸公告,把越南最后那点腾挪空间也收走了。 商务部、海关总署2026年第50号公告,把全断面隧道掘进机整机、刀盘刀具、螺旋输送机、管片拼装机、主驱动系统以及相关再制造技术一并纳入出口许可管理,11月18日起施行。
公告的性质是许可审批,不是禁止出口,合规民用项目仍然可以申请,通道没有关上。变化在于,越南面对的对手方从一个可以分头接触、互相拆台的卖方群体,变成了一套统一的审批框架。
过去中国厂商在海外互相杀价,有的项目毛利率被压到不足百分之八,越南正是吃准了这一点才敢同时向几家中国厂商询价。许可制度落地之后,厂商的报价权被许可节奏覆盖,“A家报完B家降”的竞价空间在审批程序面前被收窄了。
更隐蔽的一刀切在再制造环节:海瑞克在广州设有生产基地,一台挂着德国品牌、但在中国完成总装下线的设备,出口时可能同样要落入许可框架;即便整机从第三国采购,刀盘刀具、主驱动密封和再制造技术仍然在管制清单上,设备用旧之后的换刀、大修和翻新,绕回的是同一套供应链。
越南想用“不买中国的整机”来绕开管制,绕开之后发现,机器的生命周期里每一个需要更换和维修的节点,都还站在同一张清单上。
这件事真正的转折意义,不在越南那条地铁能不能修成。 在中国盾构机出海的头十几年里,企业的逻辑是“先占市场再说”,价格可以谈,技术可以打包,毛利率可以压到个位数。50号公告把逻辑换掉了:出口不再是企业单方面拍板的事情,关键装备的流向要过国家审批这道关。
中国盾构机累计产量超过4000台,年产量超过700台,是全球其他所有国家总和的两倍多,主轴承、刀盘刀具、主驱动系统、PLC控制系统等核心零部件已经实现100%国产化。
一个曾经花近7亿元进口两台德国设备的国家,如今用一纸出口管制公告,把“能不能买到”和“以什么条件买到”的定价权,从买方的谈判桌上收回到自己的审批流程里。
越南那本“先买后拆、拆完仿制”的账本,在盾构机这个品类上,翻到第一页就合上了。不是因为它不想拆,是因为它连拆的机会,都要先等一张许可证。