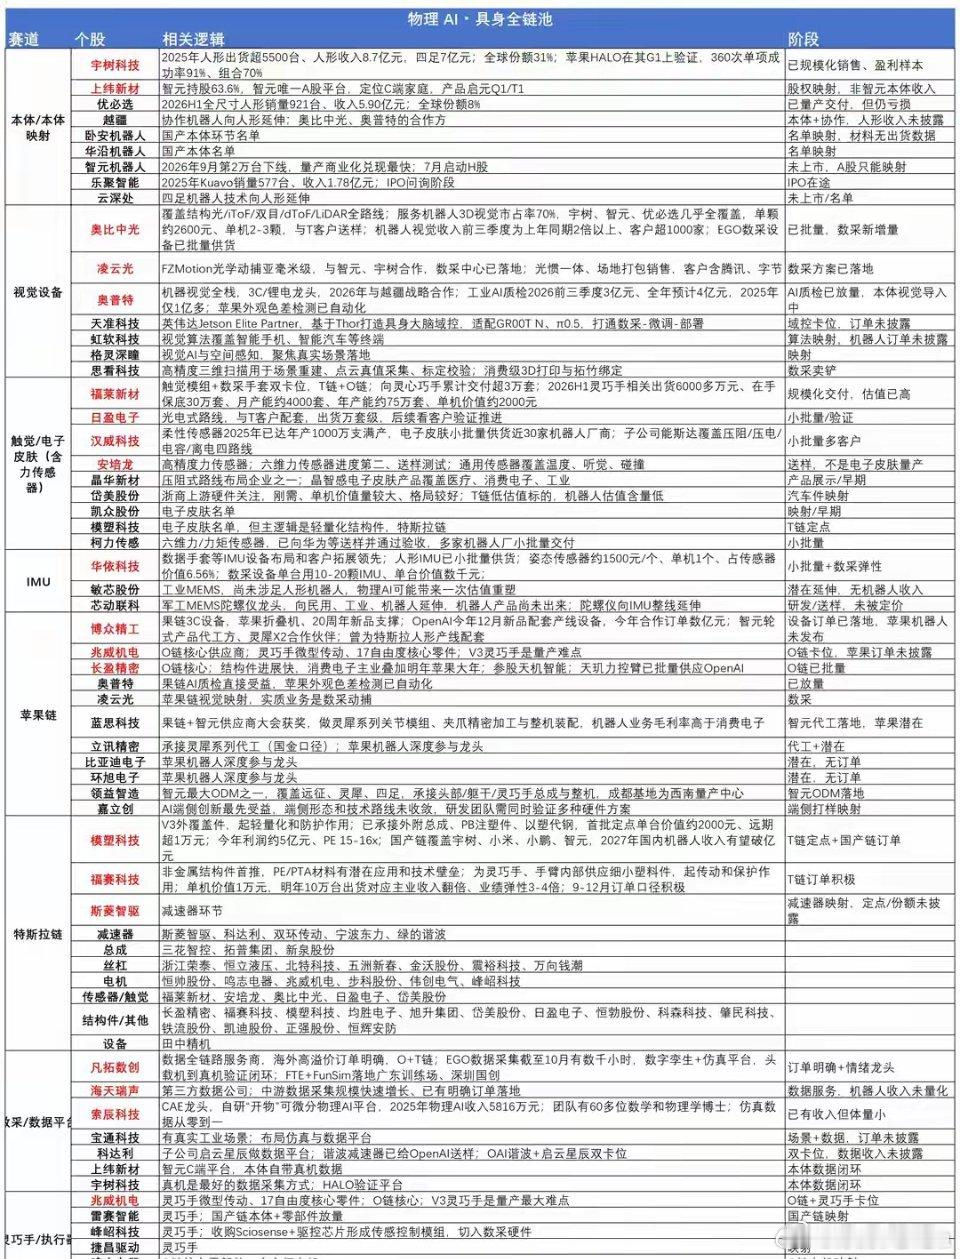
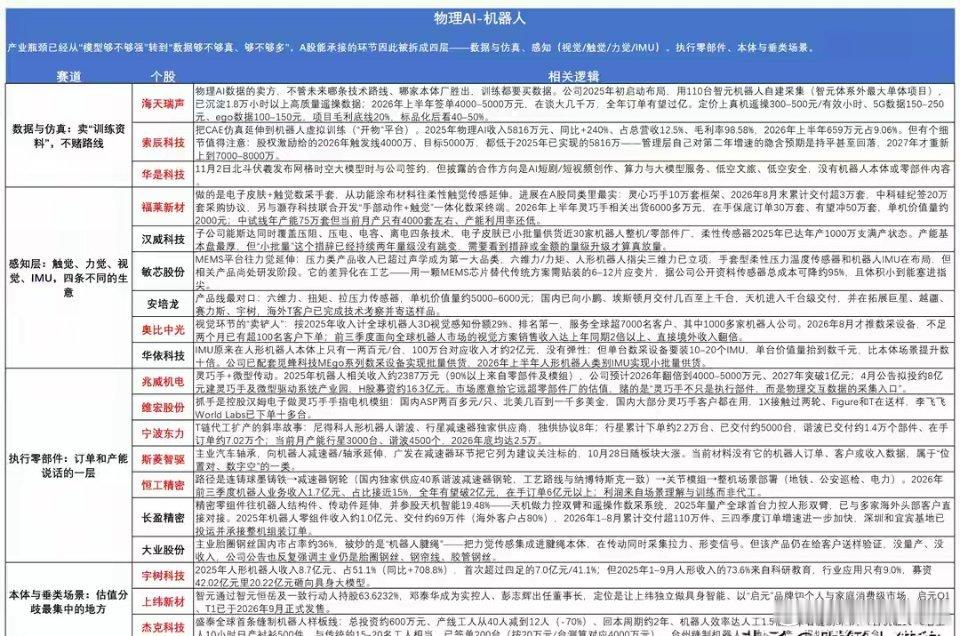
这周人形机器人有两个大消息,或者值得我们跟踪。一边,宁德时代在北京新设了一家科技公司,注册资本4.46亿元,经营范围里明确写着“工业机器人安装、维修”。另一边,OpenAI解散了独立的机器人团队,把研究员打散并入核心研究和应用部门。乍一看,一个进,一个退。但OpenAI自己说得很清楚:这不是撤退,而是重组。机器人仍是公司长期愿景的核心部分。真正值得琢磨的是原因,GPT-6 Astra这类通用模型,已经能直接吞摄像头画面、机器人状态和自然语言指令,输出动作序列。英伟达的仿真测试里,Astra驱动的智能体在机器人操作基准测试中成功率超过74%,明显高于此前专用机器人策略的51%。叠加近期人形机器人板块资金关注度有所抬升,刚好今天周末,我们从基本面发展来看,当下人形机器人的发展情况。具身智能2.0,从“会动”到“会干活”先看数据。根据wind数据,2026年上半年,全球人形机器人出货量接近2.5万台,同比增长超过430%。智元在龙旗产线连续作业64小时,完成近6.5万次作业,成功率稳定在99.99%。乐聚机器人与兆丰机电的产线上,15台人形机器人常态化运行,累计运行约1000小时,协助生产超6万个零部件。从这些落地案例来看,具身智能正呈现从 “开发态” 走向 “部署态” 的趋势。但问题也随之而来,当通用模型能直接控制机器人,产业链的价值分配会被重新切一刀。模型公司向上游移动,本体制造商向下游移动,中间层的“专用机器人模型”被挤压。未来有望持续拿到落地订单的,主要或是两类玩家。一类是运控实力突出、二次开发友好的平台型整机厂商。另一类是手握真实场景、能稳定产出高质量数据的公司。数据,成了人形机器人的护城河从近期的市场来看,机器人公司有一样东西是AI实验室难以复制的,它们的机器人已经在工厂车间里干活了。这些真实场景里积累的动作数据、失败数据、边缘case数据,是通用模型训练不出来的。基础模型能力越强,这类真实场景沉淀的数据价值也有望进一步凸显,因为机器人能更快地从中学习。所以电子皮肤、灵巧手、各类传感器这类数据采集硬件,以及那些已经扎根产线、能持续输出高质量数据的标的,值得持续留意。另外,就是产业链也在加速量产计划。根据公开数据,特斯拉Optimus的量产节奏已经很清晰,弗里蒙特工厂的专用产线已经启动生产,2026年目标产出5万到10万台,2027年正式对外销售。国内这边,华为云将于11月16日要发布首款昇腾原生具身世界模型CloudRobo-WM1.2。生态里已经聚拢了亿嘉和、拓斯达、软通动力、凌云光等上市公司,以及星海图、优艾智合、斯坦德机器人、帕西尼等拟上市企业。产业加速发展的格局,正在成型。写在最后从整体来看,OpenAI把机器人并入通用模型团队,或许说明“大脑”正在被标准化,而宁德时代把工业机器人安装维修写进经营范围,说明“身体”正在被规模化部署。接下来可以关注,周一华为云的发布会,12月初特斯拉Optimus的最新动态。特别声明:本文仅为产业信息复盘与行业逻辑探讨,不构成任何投资建议、交易引导或收益承诺,不代表对相关标的涨跌预判,仅供交流参考。