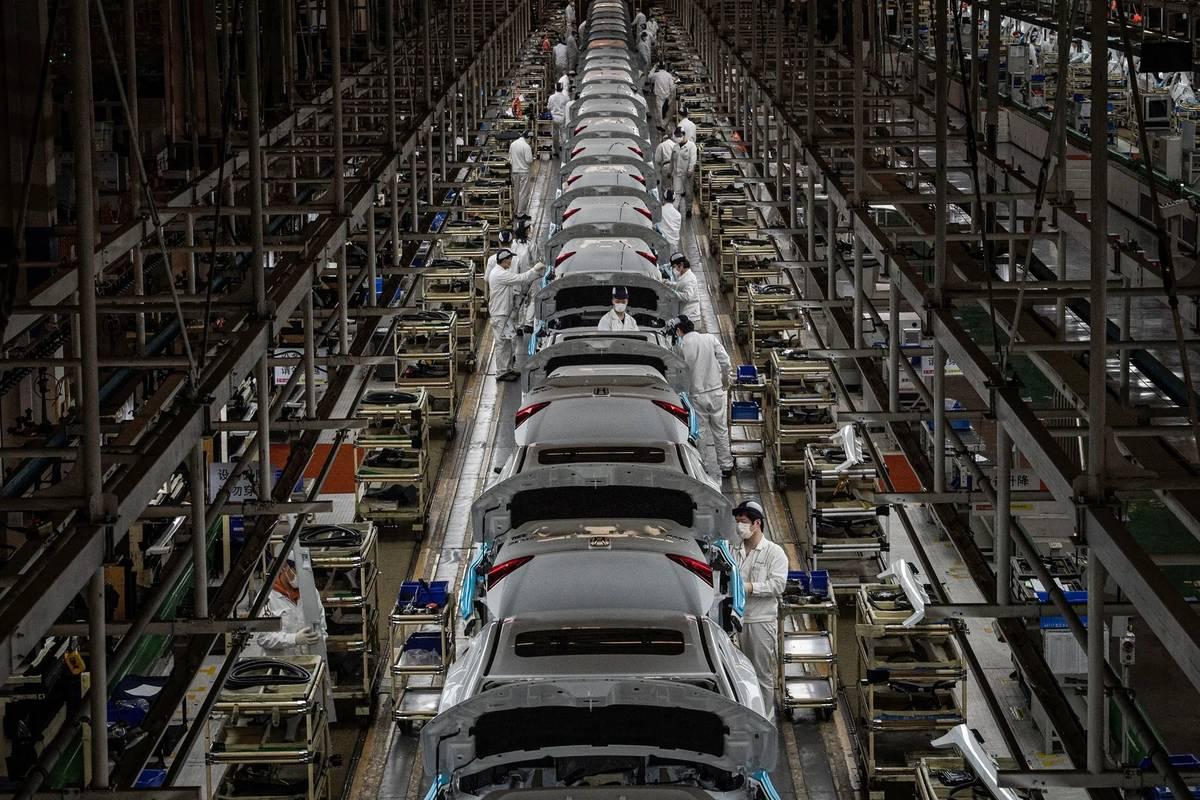
中国现在变了!以前中日发生纠纷的时候,中国人曾出现抵制日本产品,包括日系车,但今年中日发生纠纷的时候,中国人很沉稳,没有发起抵制日货的活动,归根结底是因为中国人身边没什么日货可抵制的了,大多被国产替代了。
10月,日系品牌在中国乘用车零售中的份额为10.2%,2020年10月还是23.9%。六年间,其份额从接近四分之一降至约十分之一。消费市场替代选择增加,是理解中日摩擦期间消费反应变化的一个角度。
中日关系再度紧绷,但消费市场的结构已经与2012年明显不同。观察这种变化,需要看各类商品的份额和替代选择。
日本首相高市早苗2025年11月7日在国会做涉台答辩,今年11月6日,中国外交部发言人说,一年过去,日本当局仍在原地打转,始终没有拿出反思纠错的诚意和行动。换在十几年前,僵局拖到这一步,网上早有人喊着不买日本货了。这一回,人们照常上班、买菜、逛商场,没人张罗。
2012年那一轮抵制,之所以有分量,是因为靶子够大。当年9月以前,国产日系乘用车占总销量近五分之一。风波之后,10月日系乘用车销量同比下降59.4%,一个月只卖出9.89万辆,份额跌到7.6%。
可那场抵制的账,并不好算。不少中日合资企业压缩了产量,一些经销商裁了员。空出来的位置,又是谁接的?当时国货还没能全面接棒,有观点认为,韩国现代才是那次风波里最大的赢家。
还有一点容易被忘掉:那一轮的冲击来得猛,退得也快,从2012年11月起,日系车销量就逐月回升。靶子还在,抵制只管得了一阵子。
本田在中国2020年卖出约162.7万辆,2025年只剩64.5万辆,今年9月同比又降了53.1%。一家企业的销量,几年间缩水到这个程度,想抵制也无从下手。
车为什么卖不动,答案藏在车里。日本车企开发一款新车,通常要四到五年,是中国车企用时的两倍多。四五年前定下的设计,到消费者手里已经显得旧了。
买车的人算的是实在账:同样的价钱,谁的配置高,谁用起来省钱。10月,新能源车在国内零售中的占比升到67.5%。日系车过去“省油耐用”的招牌,对开电车的人,用处自然小了。
家电行业更早出现了类似变化。东芝在中国的电视业务后来卖给了海信。松下的空调,到2022年上半年,在中国市场的占有率已不足0.3%。汽车只是最后一个被看见的行业。
留下来的日本企业,角色也在变。商务部数据显示,2025年前九个月,日本对华实际投资增长55.5%。钱还在往中国投,但投的多是在中国造、用中国工人、卖到全世界的生意。
一个例子很说明问题。日产的一款皮卡,是它第一款在中国研发制造并出口的车型,今年10月推向了墨西哥市场。这样的合资厂,牵着成千上万个中国家庭的饭碗。有研究算过账,2012年那一轮抵制里,中方作为合资方的损失比日方还大。
沉稳不等于没有态度,只是换了更准的办法。今年1月6日,商务部发布公告,禁止所有两用物项对日本军事用户、军事用途出口。两用物项,指的是军用民用都能用的东西。管的是军事用途,不牵连普通买卖。
回头看,抵制日货的“退场”,本质上是选择权换了手。从前,可买的好东西有限,不买就成了最直接的表态,表态也容易带着情绪。如今国产货样样拿得出手,买与不买,看的是好不好用、值不值,用不着拿钱包去喊话。
2012年的经验也摆在那里:抵制的代价,要由合资工厂、经销商和普通员工分担,受益的往往是第三方。这一次,国产品牌在公平竞争中接下了市场,利益留在了国内,态度则交给规则和外交去表达,分工清楚,也更有章法。
日系车企自己也在向中国学速度,在中国造车、往外卖,说明两国经济往来的根子还深。分歧的症结,在于日本领导人的涉台言论。这笔账只能靠日方的实际行动来了结,换不来,也绕不开。