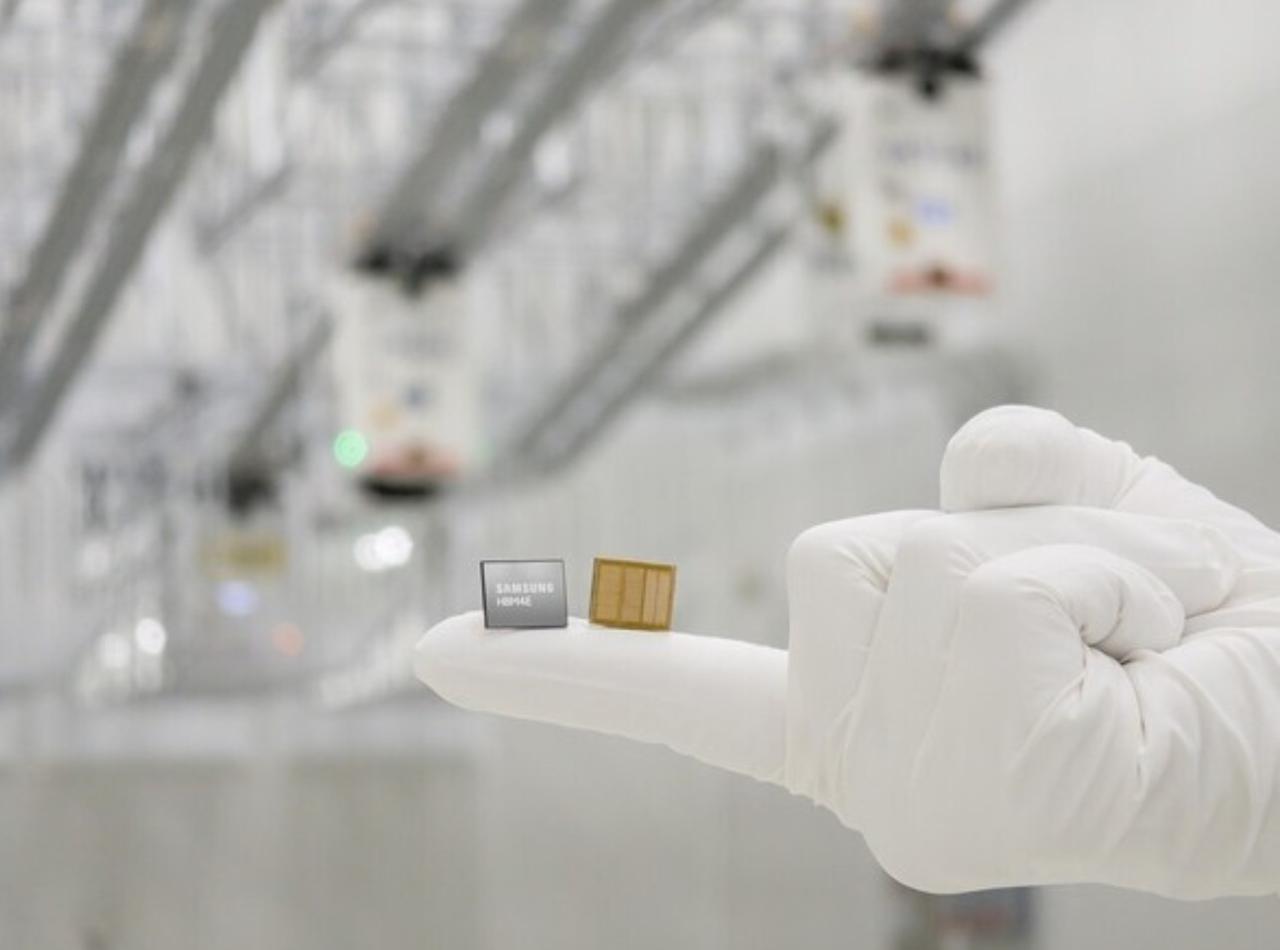
【韩国正在从半导体供给转向“AI 工厂”运营,NAVER与美企签订约2万亿韩元合同。】11月15日,综合KOREA WAVE等韩媒报道——在AI竞争从模型研发转向算力基础设施争夺的背景下,韩国政府与企业推出“全球AI供给网络战略”。依托三星电子、SK海力士在高带宽存储器(HBM)上的优势,韩国计划拓展AI数据中心(AIDC)建设运营业务,承接海外算力需求。NAVER首席执行官崔秀妍在本月12日的业绩说明会上披露:已和美国AI推理服务企业签约,提供基于下一代图像处理 GPU的算力服务,合同规模约2万亿韩元(折合人民币),而且2027年首期供给的客户已经敲定。目前还在和十余家企业开展追加谈判,计划2027年上半年商用服务上线后逐步兑现营收。NAVER 将这座“AI工厂”定位为全新增长引擎,视其为整合大量GPU、数据、软件,承载AI模型训练与推理的算力基础。据悉,项目融合英伟达出资、布鲁克菲尔德资本的资金支持,总规模100亿美元。由布鲁克菲尔德负责配齐GPU与数据中心硬件,NAVER云负责运营。世宗基地2027年上半年先启动 55兆瓦算力,到2028年扩容至200兆瓦。SK电讯同样依托英伟达生态,规划最高2吉瓦规模的AI工厂。眼下正在蔚山、首尔建设合计约180兆瓦的数据中心;SK集团提出:根据市场需求与投资环境,到2035年把韩国本土数据中心总算力扩容至15吉瓦。
无独有偶,韩国政府同步推进三大支柱项目:AI数据中心、实体物理AI、AI半导体。借2026年7月旧金山AI峰会契机,韩企和海外科技巨头宣布合作建设5吉瓦体量的数据中心。摆在面前的核心瓶颈是电力与水资源保障。韩国能源经济研究院测算:到2035年,这类算力项目合计需要18.4吉瓦电力,年耗电量将达到121太瓦时。韩国政府出台AIDC特别法,将于2027年3月10日落地,推行审批一站式办理、首都圈以外区域豁免电网影响评估,计划2027上半年划定算力特区,出台地方协同配套指引。输电、冷却设施落地,还要协调居民诉求,落实环保、降噪举措。韩国上述计划的项目盈利与否的四大关键为:稳定的客户刚性需求、电力保障、融资结构、运营主导权。报告建议通过和头部客户签订长约锁定保底算力,在GPU利用率、现金流、投资回报可控前提下分步投资;能否把客户合约、融资节奏和电力配套、场地建设时序匹配是项目成败分水岭。一句话,这个决定标志着韩国AI产业战略发生结构性转型:不再只做HBM存储芯片上游零部件供应商,向下游延伸到算力运营、AI工厂托管,打造“芯片+算力服务”一体化全球AI供给链。
点评几句——上述报道值得借鉴和算力布局相关研判。一是韩国找到了自己的差异化赛道。其核心抓手不是自研大模型,而是依托HBM长板,绑定英伟达生态,联合布鲁克菲尔德等海外资本,面向北美做算力外包。相当于把存储优势转化为算力服务出口能力,用海外订单反哺本土算力基建,这和中国东北手握算力资源、苦于订单不足、融资难落地慢的痛点形成鲜明对照。韩国这套模式堪称“算力产能跟着海外长期订单走”,先锁客户再投基建,对冲巨量投入的风险。二是韩国已经看到算力产业最大的约束不是 GPU,而是能源、土地、环评、电网。韩国算力规划到 2035 年体量巨大,电力缺口压力凸显,所以专门立法 AIDC 特别法,用特区、简化审批、电网评估豁免等政策工具破除制度堵点。这一点对我们极具参考价值:算力竞争,表面是芯片竞争,底层是能源配套、审批机制、属地协调的竞争。黑龙江有风电、光伏等清洁能源禀赋,但是电网配套、能耗指标、项目审批、属地环评协调,恰恰是我们算力项目落地慢的突出卡点。三是风险点也同样突出。高度绑定英伟达生态,供应链自主性弱;算力项目重资产、回报周期长,极度依赖海外长单,一旦海外AI需求收缩、资本退潮,大量闲置算力就会变成沉重包袱;电力、水、居民邻避问题是长期矛盾,韩国的特区政策本质是短期提速,并没有彻底解决能耗和环境博弈。从东北亚竞争格局看,中日韩正在形成不同路径的算力竞争:韩国走“存储+算力出口”;日本侧重AI治理、本土算力自用;中国算力资源富集区面向东北亚跨境算力合作有空间。韩国面向美国接单,我们可以错位布局,依托联邦学习等合规模式,打造面向东北亚的算力合作节点,避免直接同质化竞争。韩国的转型也给我们一定启示:算力产业不能只拼装机规模,“算力+订单+能源保障+专项制度供给”四位一体,才是可持续路径。