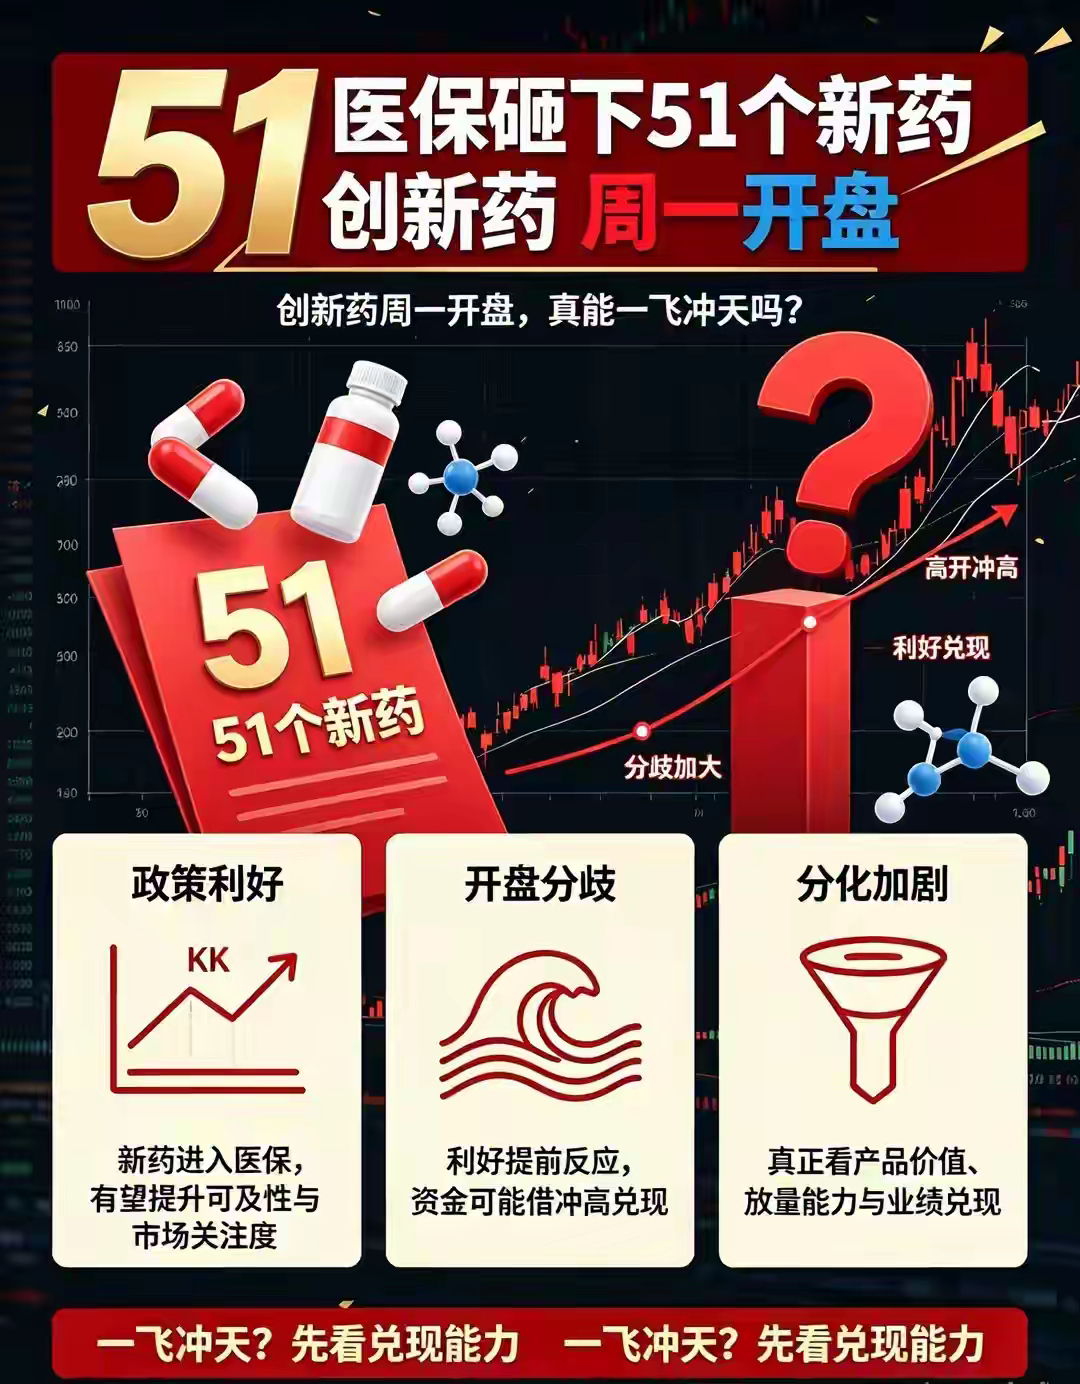
医保目录落地 创新药板块研判
2026年11月14日新版医保目录正式出炉,共新增107种药品,其中包含51个1类创新药,新增数量创下新高;CAR-T、双抗、ADC等前沿高端疗法,首次在医保与商保的双重保障下被纳入目录。本文将客观拆解相关利好与潜在风险,内容仅供参考,不构成任何投资建议。一、政策:中长期托底支撑,短期存在预期差利好逻辑十分明确:纳入医保的创新药集中在肿瘤、罕见病、慢性病等刚需领域,政策导向直指真正的技术创新;高价疗法实现准入破冰,直接打开后续放量空间;医保准入周期持续缩短,整个行业正逐步向业绩兑现阶段过渡。但仍有两点需要留意:一是时间滞后性,新版目录2027年1月1日才正式执行,药品进院实现放量还需3-6个月,业绩兑现要等到2027年,短期行情仅由情绪驱动;二是“以价换量”必然伴随降价,短期内会压缩企业毛利,并非所有药企都能从中获益,行业分化会进一步加剧。整体来看,这是中长期的行业底部支撑,短期仅属于情绪层面的利好,能够托住板块估值,却很难直接催生趋势性的大幅上涨。二、板块:调整尚未完全到位,以结构性分化为主要特征所谓“调整到位”,仅适用于部分核心资产。港股通核心资产估值已回落至合理区间,具备配置价值;A股板块整体PE、PB仍高于历史中位水平,题材类小票的估值消化并不充分。从筹码层面看,周五板块成交564亿最终收跌,尚未出现企稳信号,筹码交换并不彻底,利好落地后很可能借高开契机出现减仓动作,板块仍有洗盘需求。基本面改善仅集中在头部及优质企业,中小药企依旧面临烧钱承压的困境。核心资产的调整已接近到位,小票的调整进程尚未结束,板块很难出现全面普涨行情。三、短期多空博弈:利好兑现的概率大于趋势反转多头逻辑:政策情绪集中释放,周一板块高开概率较大;龙头标的估值处于合理区间、基本面持续改善,进一步下跌的空间十分有限;板块性价比逐步凸显,有望吸引增量资金回流。空头逻辑:相关利好早在9-10月就已提前发酵,属于市场普遍知晓的明牌,存在高开低走的压力;短期处于业绩真空期,纯情绪驱动的行情很难持续;小票筹码松动,缺乏足够增量资金承接。预判周一板块大概率高开,冲高后快速分化,走出连续上涨行情的概率很低;龙头与本次入围医保的品种走势偏强,纯题材标的逐步回落,板块将维持震荡走势,等待量能与后续业绩的双重确认。四、风控策略(短线+中线)核心原则:不追高开标的,明牌利好落地后的高开本身就是兑现窗口;重点聚焦本次入围品种、行业龙头及CXO核心资产,回避纯题材小票;操作上坚持轻仓、分仓。短线(1-5日):持仓标的冲高出现背离时分批止盈,走势翻绿就及时减仓;空仓者等待板块企稳放量站稳均线后,再小仓位低吸,设置3%-5%的止损线。中线(1-3月):布局本次入围医保的龙头、BD出海业绩兑现、管线储备丰富的核心资产;采用分批低吸、震荡市定投的方式布局;以关键均线及前期低点作为防守线,标的跌破且无法快速收回时及时减仓。行情信号层面,只有出现持续放量、A股港股与CXO板块联动、龙头领涨而小票不被爆炒的特征,才属于健康的上涨行情。五、总结本次医保目录调整纳入大量创新药属于中长期利好,短期仅为情绪层面的催化,能够夯实板块底部,却很难扭转当前的震荡格局。后续行情既无需过度悲观,也不宜盲目乐观:短线操作严守止盈止损纪律,中线布局聚焦核心资产,耐心等待2027年的业绩兑现。精选优质标的、严格把控风险、保持足够耐心,是获取稳健收益的核心关键。(股市有风险,入市需谨慎)