福建六座高铁站的排名与发展路径分析
福厦高铁新建的福州南、厦门北、莆田、泉州南、福清西、泉港六座车站,并非简单的交通节点叠加,而是被赋予了差异化的功能定位。若综合站场规模、客流强度、辐射区域经济密度与TOD开发条件进行排名,六站形成清晰梯队:福州南第一、厦门北第二、莆田第三、泉州南第四、福清西第五、泉港第六。这个排序背后,是“枢纽经济—特色嵌入—产业效率”三条路径的分化。
第一梯队:福州南站与厦门北站,走“枢纽经济”路线。 福州南站扩建后总规模15台30线,站房5万平方米,南昌局一等站,全国十大区域性铁路客运枢纽,日均发送2.5万人次,2025年春运累计552万人次。它的排名依据不在“经过多少车”,而在于它是福厦高铁北端起点,衔接合福、温福干线,承担闽东北跨省中转功能。所在地仓山区三江口南湖片区2025年启动征迁,目标是打造福州首个“24小时不夜城高铁枢纽门户”,并引入开心麻花演艺IP,建设“演艺+文旅+商业+科技”融合的高铁商业综合体。厦门北站合并后总体规模13台27线,年发送旅客设计能力5000万人次,日均接发车350列居全省第一,2025年春运549万人次。它与福州南的差距不在客流,而在功能层级:福州南是路网性枢纽,厦门北更多是闽南门户和空铁联运节点,依托空铁联运被定位为闽西南“飞地经济”枢纽,串联泉州、漳州乃至粤东、赣南的产业承接与要素流动。两站的经济意义在于,把高铁从“经过”变成“停留”和“集聚”,直接拉动站城融合与高端服务业。
第三位:莆田站,走“特色功能嵌入”路线。 莆田站站房建筑面积3.899万平方米,是福厦高铁沿线第三大站房,但站台总规模3台7线,在六站中并不突出。它排第三的依据是客流强度:日均接发车290列,全省第三,通勤流密集。核心价值不在硬件等级,而在“高频嵌入”——把福州—莆田通勤时间压到足以支撑跨城就业的程度。福州大学教授频繁往返两地,推动“科技副总”制度落地,帮助莆田企业建成全国最大即食海带生产基地,填补行业国家标准空白。这是高频通勤转化为产业协作的实例,排名靠前靠的是使用效率对规模短板的补偿。
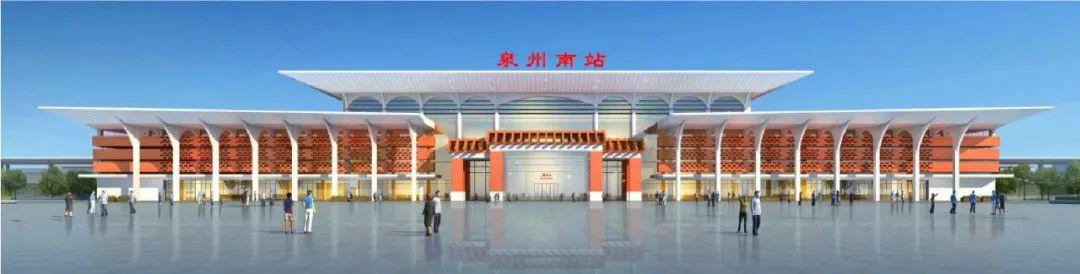
第四位:泉州南站,走“产业效率”路线,但受站场硬件制约。 泉州南站站房约3万平方米,站场仅3台7线,最高聚集人数4000人,属客运中型站房。但它辐射区域GDP约5904亿元,与福州南站辐射区域约5971亿元几乎持平,高铁辐射人口416万,TOD项目用地面积215.57公顷,在六站中仅次于厦门北和福州南。2025年春运发送旅客约32万人次,同比增长57.4%,增速六站中最突出。车站紧邻晋江,周边2公里内集聚服装城、轻纺城、电商城等十余个专业市场,年交易量超千亿元;南翼高新区南安区域2025年1—11月规上工业产值达1102.9亿元,签约项目计划总投资300.8亿元。排第四而非更高的原因在于,站场规模限制了始发能力和跨线调度空间,目前增长更多来自晋江、石狮方向公路客流向高铁转移,而非枢纽能级实质性跃升。若后续泉厦漳城际接入或站场扩容落地,排位有上修空间。
第五位:福清西站,走“精准但有限”的特色嵌入路线。 福清西站站场2台4线,站房约1.5万平方米,最高聚集人数1500人,是六站中规模最小的两个之一。优势在于功能嵌入做得实:旅游集散中心已开通5条直达石竹山、南少林寺等景区专线,并规划全国首个“高铁退景区”文旅小镇,把过境客流转化为在地消费,近期年发送量预测220万人次。但辐射区域GDP约1414亿元,人口141万,商业住宅数840个,站点至最近商业中心出行时间20分钟,TOD开发基础条件在六站中偏弱。它是一座“有用但能级有限”的特色站,排名不可能超越腹地经济密度更高的泉州南。
第六位:泉港站,服务临港产业,但车站承载能力最小。 泉港站站房总建筑面积仅9998.69平方米,站场2台4线,设计最大客流量1500人,是福厦高铁新建站中规模最小的。它被规划为“城市门户枢纽、创新产业高地”,依托周边陆地港与港口优势,探索“客运+高铁快运”混载模式,服务泉港石化工业园区和临港产业。这个定位在功能上成立,但在客运枢纽排名逻辑下,它没有足够的站场容量和客流密度支撑更高位次。它的价值需要放在货运混载和临港供应链效率的专门维度里评估。
这个排名与发展路径共同揭示六站对福建经济的三个层次影响:其一,福州南与厦门北强化福州都市圈与厦漳泉都市圈的“双核”集聚能力,使两大都市圈之间的产业飞地、科创协作有了更密通勤基础;其二,莆田、泉州南、福清西、泉港将高铁红利下沉到县级和产业镇域,通勤协作、专业市场、文旅消费和临港物流各自找到接入高铁网络的切口;其三,六站功能分化本身在倒逼沿线城市告别同质化竞争——枢纽站做流量经济,特色站做场景经济,产业站做效率经济。“一站一策”的格局,比单纯追求通车里程更能决定高铁经济的真实成色。