霍尔木兹海峡风险倒逼泰国巨头改原料路线,泰国这家越南塑料大厂2027年复产,会冲击国内塑料产业吗?
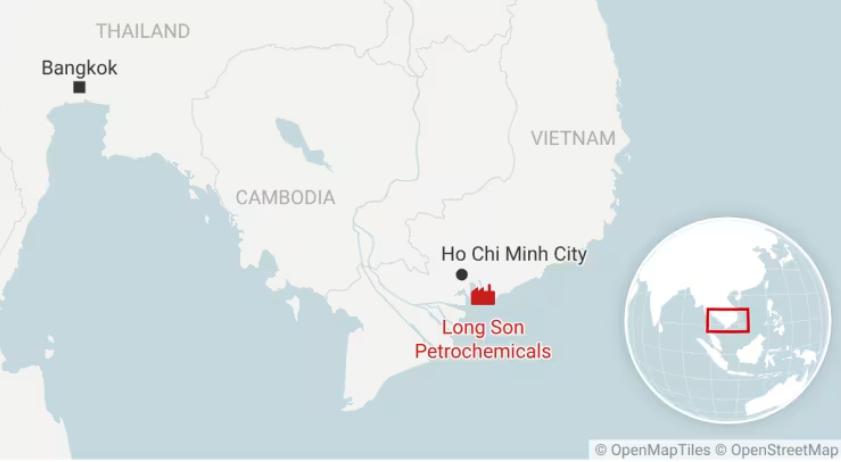
泰国暹罗水泥集团SCG向日经亚洲证实,旗下位于越南的核心塑料工厂,此前因霍尔木兹海峡通航隐患、中东原料供给不稳暂停生产。
集团已经将中东原料采购量减半,切换为美国乙烷作为生产原料,装置改造完成后计划在2027年年中重启生产,以此实现原料来源分散,降低对中东供应链依赖。
远在东南亚的一桩海外产业新闻,和国内关系大不大?
实际上它是未来两年国内聚烯烃赛道不可忽视的外部变量。
乙烷裂解路线对比传统石脑油、煤制烯烃,生产成本能低大约三成,价格锚定美国页岩气,不再紧紧绑定原油波动,同时避开霍尔木兹这条高危航运通道。
工厂设在越南,距离华南塑胶集散地很近,海运物流成本低,产出以PE、PP通用塑料为主,一部分供给当地持续扩张的注塑、包装制造业,剩余货源大量投放亚太市场,中国是它重点瞄准的销售区域。
短期来看,当前工厂仍处于停产改造阶段,东南亚区域塑料供给存在缺口,国内煤制烯烃、油制烯烃企业,有机会抓住窗口期出口套利,填补周边市场空缺。
但等到2027年产能落地释放,格局就会反转。低成本的海外通用料流入亚太,会压住现货价格的上限,挤压国内同类产品的出口利润。
冲击还体现在替代需求层面。近些年大量包装、小家电注塑产能持续往越南转移,过去越南本土上游石化产能不足,长期进口中国塑料粒子。
龙山石化稳定投产后,本地下游工厂优先就近采购低价原料,国内塑料颗粒的东南亚外销渠道会被分流。
这里也要划清边界,避免误判:这套装置产出全部是包装膜、普通注塑用通用PE、PP,并不包含光伏EVA、POE这类新能源新材料,不会冲击国内高端新材料赛道。
这件事给国内塑化行业敲了警钟,通用大宗塑料的低价竞争已经升级。海外企业依托美国廉价乙烷打造低成本基地,国内项目还要面对能耗、碳指标约束,单纯拼大宗料的利润空间会持续收窄。
国内产业的突围方向很明确,持续布局茂金属聚乙烯、高端改性专用料等高附加值品类,跳出低价红海。
塑料 化工 越南 霍尔木兹海峡