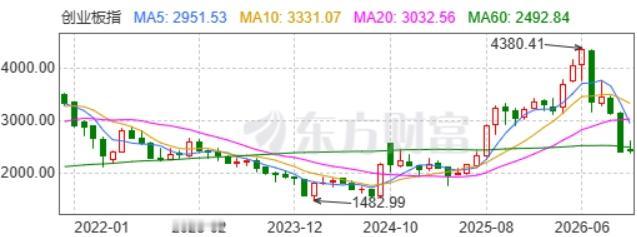
创业板四个月跌了40%,已超越多次全球危机中纳指回撤幅度。有什么我们不知道的事情将要发生吗?
夏天那阵子,科技成长是全场唯一的叙事,基民冲锋,杠杆资金往上堆,主动基金押到极致,几个月翻倍都不稀奇。
成交占比一度顶到历史高位,融资盘像叠积木一样一层层往上垒。
那时候没人问“有没有风险”,只问“还能不能更高”。其实风险不是跌出来才有的,是涨的时候就已经埋下了。
所以现在这波跌,不是突然出事,是前面没留余地。
那为什么偏偏是这四个月集中跌?
因为几股力量撞在了同一个窗口里。海外这边,利率预期往上抬,成长股靠的是把远期现金流折回来算价值,折现率一涨,最远的那部分先缩水。
内部这边,产业资本在高位减持、再融资、赴港发行,供给一下多出来;
季末节前机构要兑现浮盈,量化顺着动量砍,融资盘被动去杠杆。
单一利空都不致命,叠在一起就是负反馈:跌—赎回—再跌—再砍。
这时候拿纳指来比,其实容易比错。纳指那几轮回撤,多是全球流动性重新定价,是宏观分母的问题;
创业板这波,核心是内部抱团筹码出清,是分子没崩、筹码先崩。
指数权重又高度集中在少数几家成长民企上,它们一撤,指数就跟着断崖。
数字看着像危机,结构不是危机。
那到底有没有“我们不知道的事”?有,但不神秘。
离岸信托征税、补税压力、大股东套现,这些讨论背后,本质是资金行为,不是产业终结。
看三季报,部分硬科技链的订单、利润、现金流还在走,估值却已经压到近十年很低的分位。
也就是说,价格跌得比基本面快,情绪跑在事实前面。雷是情绪里的雷,不是桌子底下的雷。
再说得直白点,创业板这类指数,天生就不是“稳”的东西。
它装的是成长股,成长股的估值靠的是对未来的想象,想象这东西,涨的时候能放大,跌的时候也能反噬。
你买它,等于默认接受它的高波动。可现实是,很多人是冲着“涨得快”进去的,从来没想过“跌起来也快”。
涨的时候觉得是自己眼光好,跌的时候才想起来问“是不是有大事”——其实大事早就写在它的属性里了,只是你当时没看。
后面真正要发生的,不是崩盘,是分化。过去两年是“买赛道就涨”,后面会变成“没业绩就别跟”。
有真实订单、有出海能力、有现金流的公司,磨底之后会先回来;靠叙事、靠故事、靠远期想象撑估值的,反弹一波还会继续沉。
市场会从“同涨同跌”切到“K型定价”——好的越好,虚的越虚。
对指数来说,这意味着不会再有一致牛市,只会有结构修复。
而大多人最大的障碍,其实不在这个“未知利空”,在自己的账户心态。
四个月跌40%,大多数人不是被市场打败,是被自己的成本线打败。
刚跌的时候想抄底,抄在半山腰;再跌补仓,补到没现金流;等真反弹来了,反而不敢动,只想回本就跑。