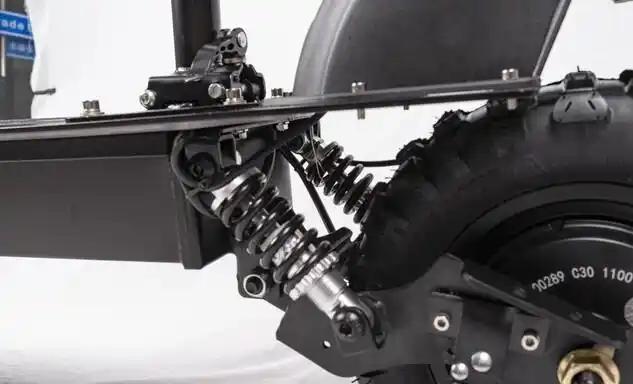
一套空气悬架,几年前还要1.5万元,现在只要2000元。不是车企大方了。是三家中国供应商,把外资份额压到3%左右,价格才一路往下走。
今年前三季度,国内汽车制造业的销售利润率只有 3.3%,9 月单月更是跌到了 1.4% 的低位,按当月产量和利润粗略折算,全行业每生产一台车,平均利润才四百多块。
车企根本没多少空间割肉,真正把配置价格打下来的,是藏在整车背后的零部件供应链。
就说空气悬架这套系统,几年前外资品牌一套拿货价要一万五上下,普通家用车根本用不起,现在国产供应链做成熟了,最低两千左右就能拿下。
不是技术突然贬值了,是保隆、孔辉、拓普这三家本土企业把市场份额抢了过来,如今外资品牌在国内的份额只剩 3% 左右,定价权早就易主了。
早在2022 年的时候,国内乘用车空气悬架渗透率才 1.2%,基本只出现在顶配高端车型上。
到今年上半年,标配空气弹簧的新能源车卖了 87 万辆,渗透率直接冲到 10.1%。尤其是 20 万到 25 万元价位段,前四个月交付量同比涨了两倍多,普及速度远超行业预期。
我始终觉得,看一个产业有没有真正的核心竞争力,别总盯着爆款车型的销量榜,要看它的供应链能不能把 “高端配置” 做成 “大众标准件”。
过去我们总说国产车配置堆得高,可很多核心部件依赖进口,成本降不下来,大头利润都被外资供应商赚走了。
现在空气悬架的国产化,本质上是把海外企业靠技术垄断赚的溢价给打没了,以前外资卖一万五,里面可能一万块都是专利和品牌溢价,真实成本其实没那么夸张。
等我们自己能做了,价格直接打回原形,消费者才能真正享受到技术红利。
国内能做到这么快的普及速度,核心是产业集群的效率优势,长三角一带,开车四个小时内能找齐一套空气悬架的所有配套环节,从橡胶囊皮到电控单元,从加工到组装,全在周边辐射范围内。
换成欧洲车企做同样的事,要对接几千甚至上万个分散的零部件供应商,光物流周转和跨区域沟通的成本,就差出一大截。
这种产业集聚带来的效率差,不是靠某家企业的努力就能追上的,是整个工业体系的优势。
我们还没注意到:开发一款全新车型,中国车企普遍 24 个月左右就能完成从立项到量产,欧洲老牌车企最少要三年半,慢的甚至要四五年,这种速度差的背后,是供应链响应速度、软件迭代能力和平台化通用率的全面领先。
说白了,别人还在做方案验证、反复调校的时候,我们的新车可能已经造出来卖了小半年了。在电动化迭代这么快的赛道里,速度就是竞争力,慢一步就可能被市场甩在后面。
更关键的是单车零部件数量的差距。国内新能源车企的单车零部件大概在一千到两千个,欧洲传统车企要管三千到一万个,零件越少,出错概率越低,成本越好控制,组装效率也越高。
这不是偷工减料,是电动化架构带来的天然优势。从设计源头就把燃油车时代冗余的机械结构砍掉,用集成化、模块化的思路做车,自然能把复杂度和成本一起降下来。
有人看到行业利润率走低就唱衰,觉得汽车行业不行了。在我看来恰恰相反,低利润是行业充分竞争的表现,是在把技术红利让渡给消费者,同时倒逼整个供应链持续降本增效。
真正的产业竞争力从来不是靠垄断赚快钱,而是靠全链条的效率优势把对手挤出市场,最后拿到全球市场的定价权。现在国内卷得越狠,以后出海的底气就越足。
空气悬架之后,我更好奇下一个被国产供应链打成标配的高端配置会是什么。是线控转向,还是全主动悬架,又或者是车载激光雷达?按照国内供应链的迭代速度,只要有一家突破技术壁垒,后面就是规模化降本。
用不了多久,这些现在看起来还挺高端的配置,大概率也会像空气悬架一样,下探到普通家用车的价位。这就是中国制造的厉害之处:一旦吃透技术,就能把高端货做成平民价。
说到底,消费者能买到越来越便宜的好车,本质上是国家工业实力在托底。以后再看到什么高端配置下放,别先急着谢车企,多看看背后那些默默啃硬骨头的零部件企业。他们才是中国制造往上走的真正基石。
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。