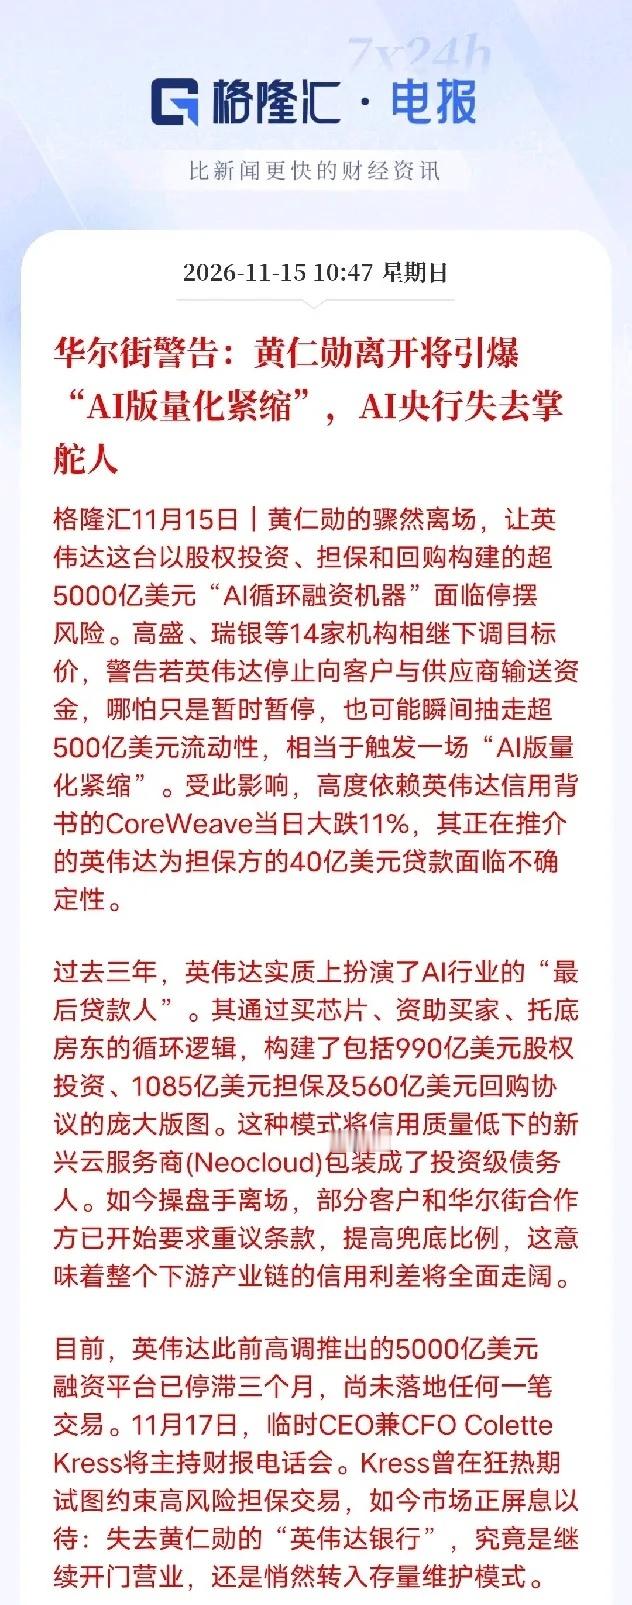
“英伟达银行”承压:一场属于 AI 产业信用的压力测试黄仁勋的骤然离场,不只是一次企业管理层更迭,更是对过去数年支撑全球算力扩张的一套独特信用循环的集中检验。市场口中这台规模超 5000 亿美元、依靠股权投资、担保与回购搭建起来的融资机器,正在迎来关键节点。这套模式的核心,早已跳出单纯卖芯片的商业逻辑。过去三年,英伟达在 AI 生态里事实上扮演了产业最后信用支点的角色:一边输出芯片,一边通过股权投资、信贷担保、资产回购等方式,给算力服务商、下游客户提供信用托底。大量新兴算力云企业,本身资产单薄、现金流不稳,很难单独拿到低成本融资;依托英伟达的信用背书,它们得以把算力资产打包融资,不少原本信用偏弱的主体,也获得了接近投资级的融资通道,进而持续采购芯片、扩张算力,形成“芯片交付—算力扩产—融资再投入”的正向循环。这种模式的优势非常清晰:它加速了全球算力基础设施铺建,降低了 AI 初创团队获取算力的门槛,推动整个赛道快速膨胀。但这套体系的根基,很大程度绑定在黄仁勋本人对扩张型风险的判断、以及市场对英伟达持续托底的信心之上。一旦核心操盘人退出,市场会重新评估兜底承诺的可靠性。当下的信号已经显现:十多家国际机构下调目标价,市场担忧,如果资金输送节奏放缓甚至暂停,可能带来可观的流动性收缩,也就是市场热议的“AI 版量化紧缩”。典型如依赖其信用的算力企业出现股价调整,一笔由英伟达提供担保的大额贷款也面临条款重审;曾经高调推出的巨型融资平台停滞三个月,尚无落地交易。产业链上,不少合作方已经启动重新谈判,要求提高兜底比例,对应的就是整个 AI 算力链条信用利差的抬升。这里需要区分:不是这套体系立刻崩塌,而是市场从狂热扩张阶段,进入重新定价的阶段。临时 CEO 兼 CFO Colette Kress 在历史上对高风险担保交易本就保持更审慎的态度,即将到来的财报电话会,会成为重要观察窗口:是延续过去积极托底、继续推动算力融资扩张,还是转向保守,把重心放在存量业务维护上。如果转向保守,影响会逐层传导。算力租赁商的融资成本上行,新增算力建设节奏放缓;依赖低成本算力与配套融资的 AI 初创项目,融资环境会收紧;上游硬件、数据中心产业链,也会感知到下游扩产意愿的变化。如果只是局部调整,这套信用循环依然可以延续,只是扩张速度会明显降档。本质上,这是一次产业去泡沫的检验。过去 AI 的繁荣,一半来自技术本身,一半来自这套信用创造。当单一主体的信用光环减弱,整个行业会回归资产本身的盈利能力,而不是依靠背书持续输血。对于全球 AI 产业来说,这未必是灾难,但意味着高速扩张的红利期,有可能进入新的阶段。