问界杀回 C 位!华为赛力斯谁说了算?这次真说透了
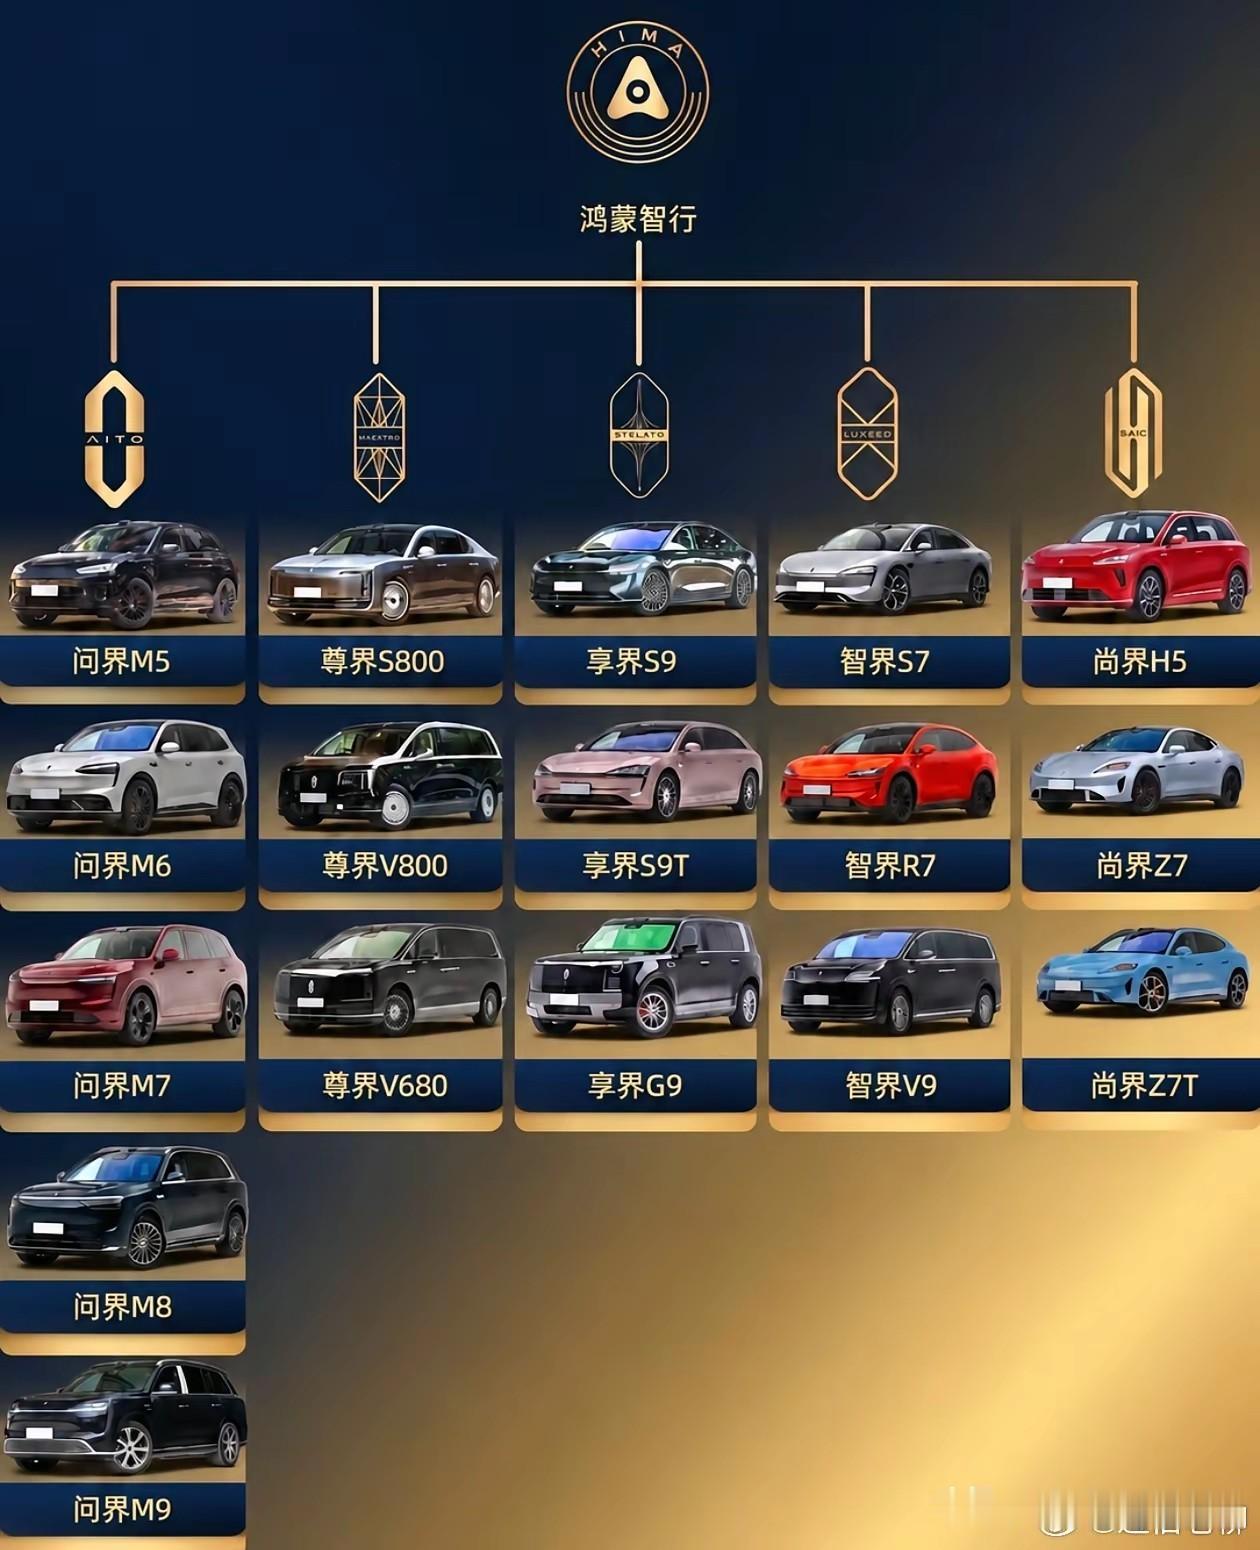
9 月行业还在传“华为弱化问界”,鸿蒙智行发布会上品牌排序一度把问界放到末尾,市场一片猜测:难道合作多年的样板品牌要被边缘化?短短两个月,11 月 13 日问界新 M8 发布会,余承东和张兴海再度同台,鸿蒙智行品牌大屏顺序恢复为「问界、智界、享界、尊界、尚界」,问界重新回到第一梯队核心位置,围绕双方权责、谁说了算的讨论终于有了官方清晰答案 。
先复盘这场合作调整的完整时间线。9 月 15 日鸿蒙智行官宣:问界探索专属专营新模式,产品定义、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能;当时舆论普遍解读为华为把更多经营责任交给车企,腾出精力扶持智界、享界、尊界、尚界几个新品牌,甚至出现“问界被踢出核心圈”的极端猜测 。但这次新 M8 发布会,官方重新划清权责边界,不是简单“谁主导一切”,而是各司其职、双向深度参与:华为牢牢握住智能汽车最核心的竞争力——乾崑智驾、鸿蒙座舱等核心技术,牵头产品定义、产品设计、质量流程体系;赛力斯负责整车制造落地、工程研发实验、品牌营销、销售渠道、全生命周期服务和后续升级维护。余承东反复强调一句话:华为主导的工作赛力斯参与,赛力斯牵头的工作华为也全面介入,双方不是分家,而是在各自优势领域发力、协同作战 。
为什么问界必须稳住基本盘?数据摆在眼前,问界贡献了鸿蒙智行体系超过六成销量,累计收获超 123 万用户选择,曾经濒临转型困境的赛力斯,靠着和华为合作扭亏为盈,站稳 30 万–50 万高端新能源赛道;华为的智能汽车方案,也需要问界这个成熟样板持续证明模式可行性。品牌排序回调,本质不是谁抢回话语权,而是双方都明白:放弃问界基本盘,对任何一方都是巨大损失。新 M8 累计投入 15 亿元完成 126 项技术升级,搭载面向 L3 级别的自动驾驶架构,就是双方重新磨合之后交出的第一张答卷 。
很多网友好奇:这套分工之下,到底谁更赚?答案没有绝对赢家,双方赚的东西不一样,风险和收益绑定在一起。
先看华为这边。华为始终坚持不造车的底线,不承担整车工厂、供应链、渠道门店这类重资产长期折旧压力,把核心资源放在研发智能驾驶、芯片、操作系统这些技术壁垒最高的环节。不管合作模式怎么调整,只要问界持续热销,华为就能持续拿到技术授权、零部件供应、解决方案服务收入;同时问界成功案例,也能帮华为在整个汽车行业树立技术口碑,吸引更多车企合作,铺开鸿蒙智行生态版图。华为不需要直接下场管工厂、扛库存风险,却牢牢掌握产品体验的核心命脉,这是科技企业轻资产扩张的典型思路。当然挑战也客观存在:过去华为门店流量是问界重要获客渠道,渠道逐步交给赛力斯之后,如何维持流量转化效率,是双方共同要解决的难题。
再看赛力斯这边。好处非常实在:问界品牌商标、品牌所有权早已归属赛力斯,独立掌握营销、销售、服务体系之后,企业不再只是“代工生产车间”,可以积累完整的高端品牌运营能力,渠道利润、整车销售收益更多留在企业内部,未来品牌价值、用户资产都沉淀在自己手里。赛力斯已经布局超过 400 家用户中心,覆盖全国 200 多座城市,具备独立承接全链条运营的硬件基础,长期来看,企业的自主造血能力会持续变强 。但代价同样不小:渠道建设、门店运营、市场投放、售后维护都是实打实的资金投入,过去依托华为渠道的流量优势不再天然存在,经营压力、市场波动风险更多落到车企肩上;如果产品竞争力下滑,直接影响企业营收和利润,赛力斯必须拿出真本事证明自己可以独立运营高端品牌。
跳出单一合作视角看,这也是整个新能源汽车行业合作模式走向成熟的标志。早期很多车企和科技公司合作,要么科技公司大包大揽,车企沦为纯代工厂;要么车企想完全独立,却缺少智能化核心能力,产品体验跟不上市场节奏。华为和赛力斯这次调整,本质是寻找一个动态平衡点:科技公司守住技术优势,车企承担产业落地责任,双方股权层面早已深度绑定,赛力斯持有引望相关股权,不是简单买卖关系,而是长期利益共同体 。
问界回归 C 位,不是简单的排序游戏,更不是“谁压倒谁”的权力斗争。新能源汽车市场竞争白热化,价格战、技术战持续升级,单打独斗很难长期取胜。华为有顶尖智能化技术,赛力斯有制造能力、产业落地经验,只有双方把各自优势拧成一股绳,把产品做好、把用户服务到位,才能在激烈市场里站稳脚跟。短期分工调整难免有磨合阵痛,但只要最终目标一致,让消费者拿到更好的智能汽车产品,这种合作模式就具备持续生命力。