美国人为什么敢花钱?中国人为什么总想攒着?差别真不只在收入!
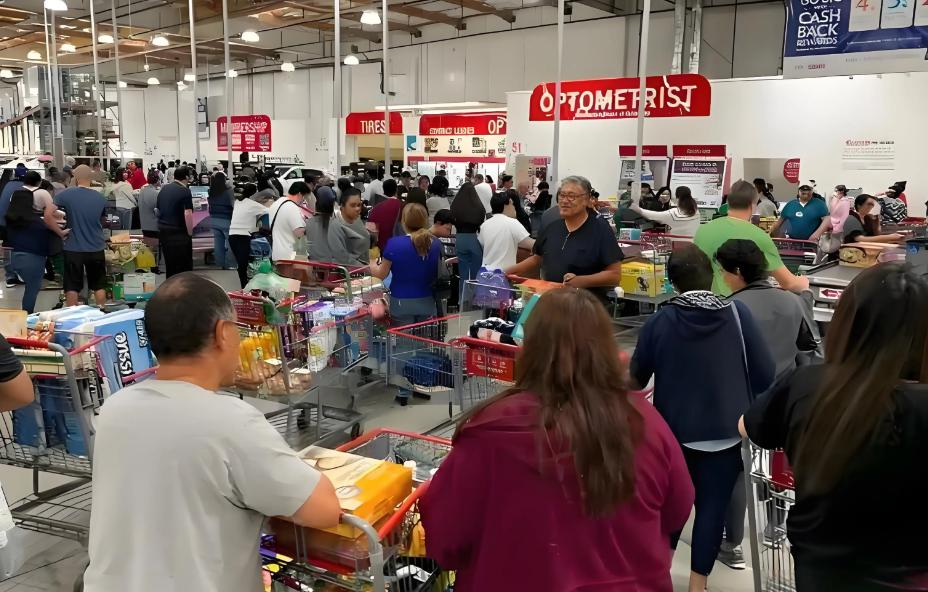
同样挣100元,美国人大概率转身就花掉90元,而很多中国人左算右算,只肯拿出65元。
这事看起来像消费观不同,其实没那么简单。
把中国人概括成“天生节俭”,把美国人说成“天生享受”,都属于一句话解释复杂问题,听着痛快,细想不够。
美国居民消费占GDP的比重,2024年约为67.9%,中国居民消费率2025年升到40.0%,统计口径并不完全相同,但差距确实存在。
我一直觉得,一个人敢不敢消费,和口袋里有多少钱有关,更和他敢不敢相信明天有关,收入只是第一道门,预期才是第二道门。
如果工资涨得慢,工作不够稳定,家里还要面对房贷、医疗、教育和养老,手里的钱自然会先留下来。不是不想买,而是不敢把安全垫拿走。
中国居民消费占比不高,不能只怪大家“太会存钱”,居民消费占GDP,大致取决于两件事,一是居民能分到多少收入,二是拿到收入后愿意花多少。
只盯着消费端催大家买东西,像是要求水龙头出水,却不看看上游水压够不够。
国家统计局公布的数据显示,2026年前三季度,全国居民人均可支配收入34230元,其中工资性收入占57.4%,财产净收入占7.8%,财产净收入增速只有1.6%。
这组数字很能说明问题,很多家庭的现金流主要靠工资,工资一旦受到行业变化、岗位调整影响,消费计划就得跟着收缩。
房子、股票、基金账面上可能很值钱,但没有变成租金、股息和利息之前,它们更像一张成绩单,不能直接拿去菜市场结账。
不少家庭的大部分财富压在住房上,每月还要固定还贷,资产看上去不少,真正能随手支配的钱却没有想象中多,这种情况下,消费谨慎很正常。
储蓄也不能简单理解成保守。
对普通家庭来说,存款就是一份自制保险,失业时能顶几个月,生病时不至于慌,孩子要交学费时不用到处借钱,老人需要照顾时也多一点从容。
美国人的消费看上去更大胆,背后有成熟的消费信贷,也有长期形成的金融习惯,但这不等于他们人人都轻松。
美联储2025年家庭财务调查显示,44.7%的美国家庭在最近一次还款后仍有信用卡余额,纽约联储公布的数据显示,2025年第三季度美国信用卡余额达到1.23万亿美元。
刷卡的时候确实痛感低一些,账单到期以后,利息可不会陪你讲情怀,消费提前了,压力也可能一起提前。
所以中美消费差别,不能只看谁更爱买,美国消费高,有收入结构、金融体系和消费习惯共同作用,中国储蓄率高,也有家庭主动防风险的现实逻辑。
我认为真正值得关注的,不是逼着居民把存款拿出来,而是让大家不必只靠存款才能获得安全感。
收入要稳步增加,劳动回报要更顺畅地传导到居民手里,财产性收入渠道要更规范,医疗、养老、教育这些公共服务也要继续补短板。
一个家庭看病不至于掏空,养老不用完全靠子女,孩子成长成本更加可预期,家里自然会少存一点“万一发生什么”的钱。
消费券和打折促销能让人提前下单,却很难替代稳定收入,真正持久的消费,不是靠一时兴奋撑起来的,而是靠对未来有基本把握。
中国消费也并非没有活力,2025年全国居民人均消费支出29476元,服务性消费支出13602元,占比达到46.1%,旅游、文化、健康、养老和生活服务正在成为更多家庭愿意花钱的方向。
这说明大家不是不消费,而是在变得更理性,也更看重体验、品质和长期价值。
中国已经有完整的工业体系和巨大的市场,下一步要做的,是让生产能力更充分地转化成居民收入,让老百姓既有存钱的能力,也有花钱的底气。
说到底,健康的消费市场不是人人都把钱花光,而是普通人面对一笔合理开支时,不需要反复计算半天,也不用担心一次消费就打乱全家的生活。
当收入更稳,保障更牢,回报更多元,消费自然会从“咬牙消费”变成“安心消费”,这才是扩大内需真正有分量的方向。