四大行全部破净、高股息不变!杜邦拆解净资产收益率:农行胜在杠杆,建行赢在资产成色
【风险提示:本文仅为财务指标复盘、杜邦框架数据分析,不构成任何投资建议,股市有风险,投资需谨慎】
四大行全员破净,同时维持高股息,是低利率环境下很有反差的现象:股价在打折,但分红现金流持续兑现。
同样是国有大行、高股息标的,背后赚钱的逻辑完全不一样。我们用杜邦分析拆开净资产收益率,就能看清四家银行的差异。
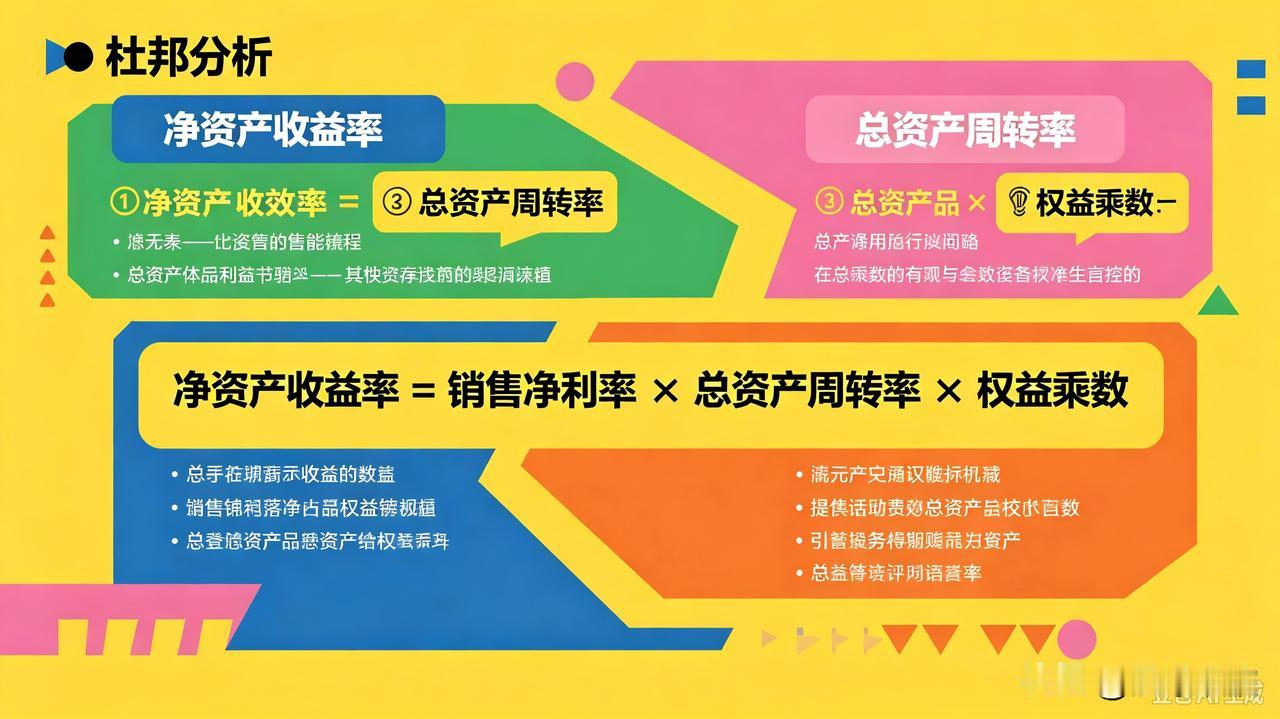
杜邦公式:
净资产收益率 = 销售净利率 × 总资产周转率 × 权益乘数
简单翻译:
● 销售净利率:每赚100元营收,能留下来多少净利润(盈利成色)
● 总资产周转率:一块钱资产一年能产生多少营收(资产运营效率)
● 权益乘数:资产/净资产,银行语境下,在资本监管约束之内,代表资产撬动能力(不是无序加风险杠杆)
✅ 农业银行:净资产收益率领先,由权益乘数驱动
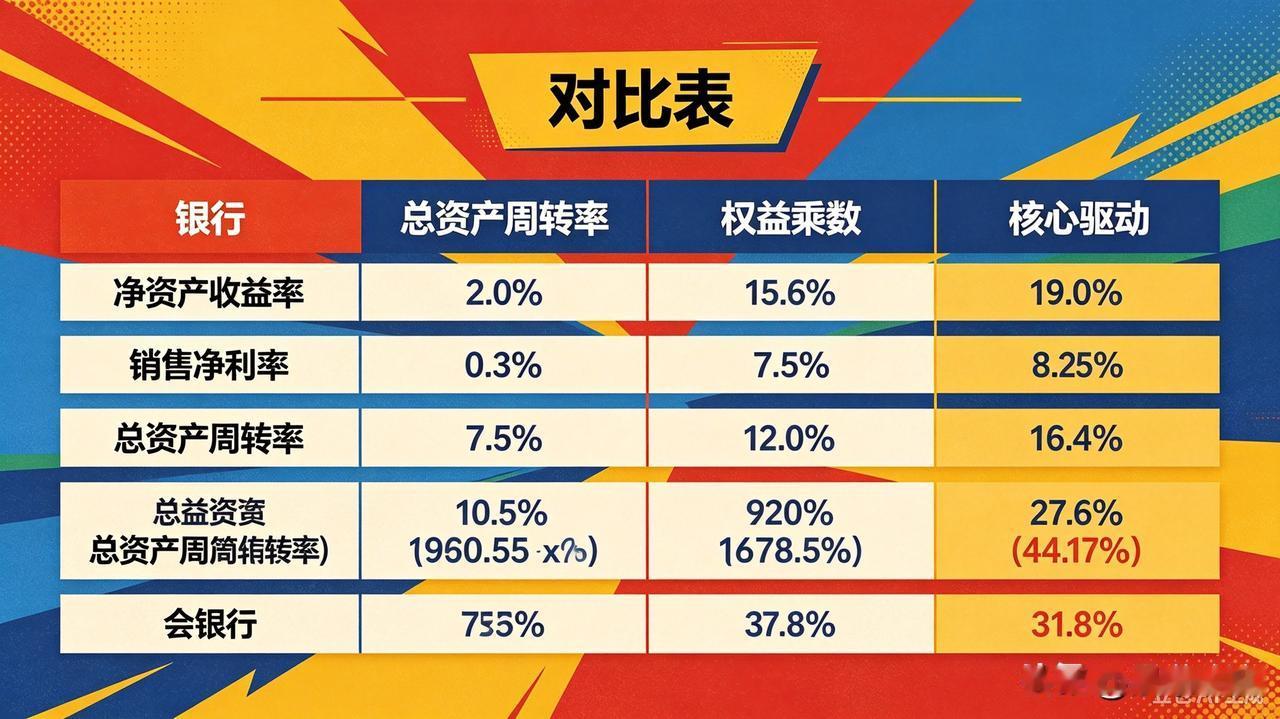
农行的销售净利率、资产周转在四大行里不算突出。
它的核心特点是权益乘数更高,在资本监管框架内,依靠资产撬动能力,把盈利规模放大,最终净资产收益率排在四家首位。
类比长跑:步频不算快,但步幅更大,依靠资产规模撬动拿到更高回报。
✅ 建设银行:资产质量、运营效率最优,盈利成色扎实
建行销售净利率、总资产周转在四大行里表现最好,净资产收益率7.54%紧随农行。
它不靠高乘数拉动收益,依托零售基本盘、数字化风控,把存量资产的使用效率做高。
属于四大行里的“质量型选手”,资产结构、盈利稳定性更突出。
✅ 工商银行:均衡型底盘,没有明显短板
净利率、资产周转、权益乘数全部处在中上区间,属于全能均衡风格。
核心优势是对公、跨境网络底盘稳固,波动相对更小,没有特别突出的亮点,也不容易踩明显的短板。
✅ 中国银行:国际化特征突出,静态净资产收益率偏弱
中行本土利差盈利能力偏弱,净资产收益率在四家里面垫底。
它的差异化在于海外网点、外汇业务布局,业绩弹性更多来自海外经济、汇率环境的修复,静态红利收益不是它的核心看点。
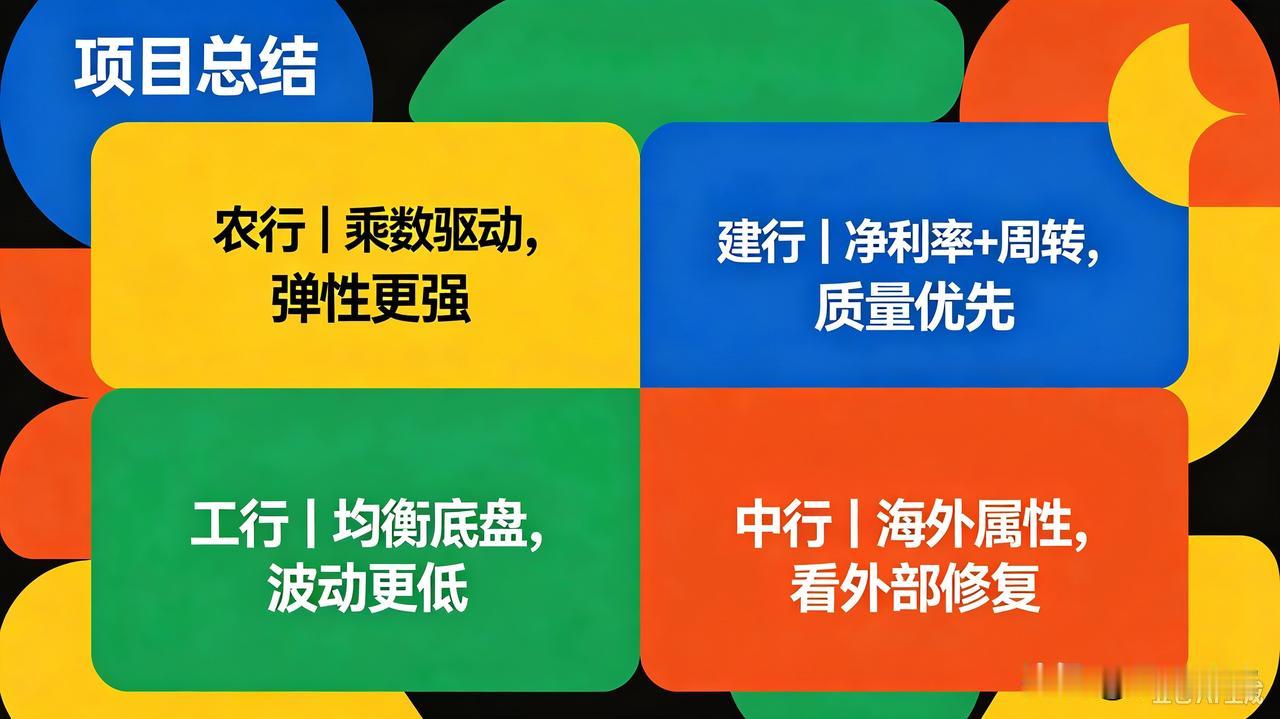
简单总结四家风格差异(仅特征对比,不做买卖推荐)
● 农行:资产撬动能力强,适合想关注高净资产收益率、周期弹性的投资者
● 建行:资产运营质量扎实,盈利内生性强,看重长期稳定性的可以重点研究
● 工行:综合均衡,波动小,适合偏好稳健、不想押单一逻辑的投资者
● 中行:核心看点是海外业务、汇率修复,静态红利属性偏弱
很多人现在有一个误区:破净=低估、高股息=稳赚。
破净是市场给的定价折扣,高股息也不是永久承诺,分红持续性,依然要看后续净息差走势、资本充足率、监管分红要求。
银行红利板块,已经告别“闭眼拿红利”的阶段,现在更需要区分资产质量、盈利驱动逻辑,挑选适合自己风险偏好的标的。
💬互动:
从财务特征来看,你更关注农行这种杠杆驱动的标的,还是建行这种质量优先的标的?说说你的观察逻辑。
作者加速成长计划财经观察银行股 农业银行 建设银行 工商银行