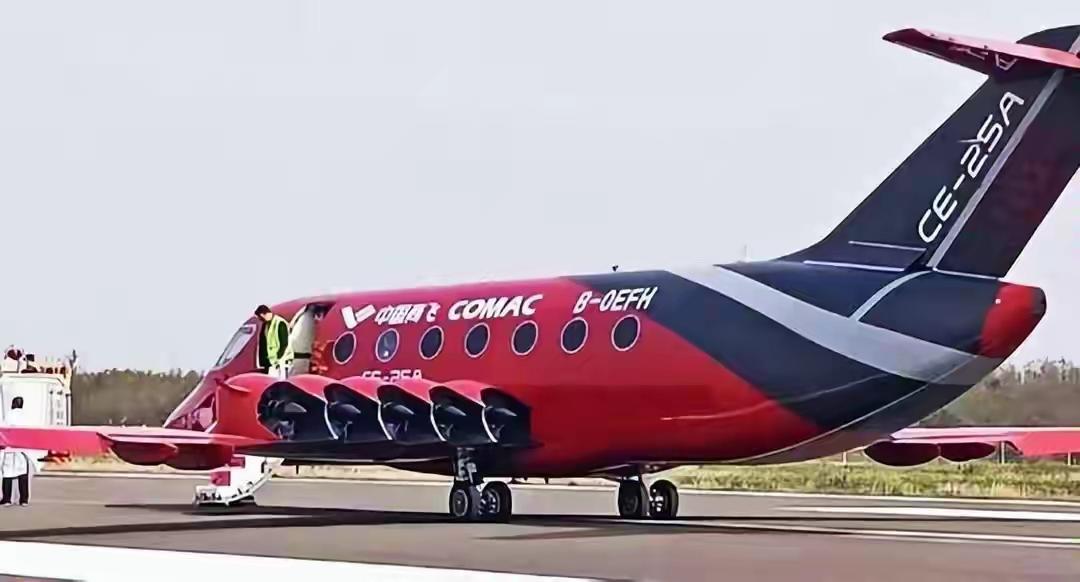
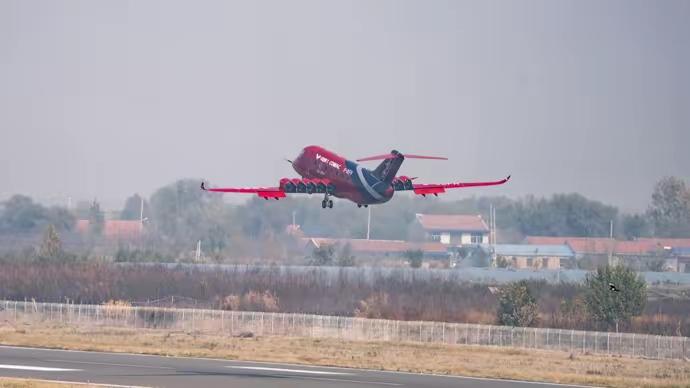
CE-25A首飞的意义——让出行更加方便让波音、空客提前感受到寒冬来临
2026年11月14日,山东滨州,一架翼展不大的飞机搭载2名飞行员和1名试飞工程师升空。中国商飞研制的10吨级电动商用飞机CE-25A完成了首次有人驾驶智能飞行。数据看上去并不惊人:19座,巡航时速300公里,航程400公里。如果只盯着参数,很容易把它归入“技术验证”的抽屉里,然后继续讨论波音和空客的下一代窄体机。
但CE-25A首飞真正的分量,藏在“电动”两个字所撬动的成本结构里。它指向的不是一次试飞,而是一个被航空双寡头结构性放弃的市场——短途、中小机场之间的高频连接——正在被一种新的经济逻辑重新激活。波音和空客感受到的寒意,恰恰来自这里。
燃油成本在航空公司的运营账本上从来都是最大的一块。传统涡桨支线飞机每小时的燃油成本以万元计,飞一次短途航线,燃油相关支出能占到票价的40%以上。喷气发动机不在乎飞100英里还是1000英里,制造和磨耗几乎相同,而短途航班仅滑行一项就可能烧掉10%的燃油。结果是,用70座级的发动机去驱动30座级的飞机,在数学上永远无法让区域航线变得划算。波音和空客对此心知肚明:与其在支线市场挣扎,不如把资源集中在窄体和宽体机上,那里每一座每一公里都能产生正回报。波音的产品线里甚至没有一款专门针对区域市场的涡轮螺旋桨飞机。区域航空的结构性服务不足,并非因为没人想飞,而是因为内燃机的经济学判了它死刑。
CE-25A代表的路线,正在改写这份判决书。电力驱动的能耗成本比燃油机降低七成以上,维护成本仅为传统涡桨飞机的三分之一。电动马达零件极少,恒定扭矩让滑行和起降阶段的效率远非内燃机可比,磨损接近于零。Heart Aerospace的实测数据提供了一个更直观的参照:一次27分钟的纯电飞行,总电费33.8元;作为对比,同等级传统机型的燃油成本在十倍以上。当能源成本从票价的四成压缩到几乎可以忽略不计,一条原本“飞一趟亏一趟”的冷门支线,瞬间具备了成为盈利航线的可能。单人通勤票价降至200元以内,在CE-25A的技术框架下不再是一种修辞。
这正是CE-25A与电动汽车类比的关键相通之处。电动汽车颠覆燃油车的路径,不是先在续航和极速上全面超越,而是在日常通勤这个最高频的场景中,把每公里能源成本降到燃油车的零头,让“使用”本身变得不可抗拒。渗透率曲线随之抬头:2023年中国新能源乘用车批发渗透率34.7%,2024年47.6%,2025年末突破50%的临界点。一旦越过那个临界点,替代就不再依赖新购人群的扩张,而是切入存量置换的主战场。CE-25A对准的,恰恰是航空业中与“日常通勤”最接近的场景:400公里以内的城市间、中小机场之间的短途连接。欧洲空域中四分之一的航班航程低于500公里,分析普遍认为这一距离已在电动飞机的射程之内。这个市场的特征是频次高、距离短、对票价极度敏感,而它恰好落在电动推进系统最擅长、内燃机最不经济的区间里。
波音和空客今天的处境,与当年传统车企面对早期电动汽车时有一种结构性的相似:账面上依然庞大,利润依然丰厚,但利润的来源集中在越来越窄的几条产品线上。双寡头把赌注压在窄体机和宽体机上,区域支线被留给了巴西航空工业、ATR和一堆老旧机型。全球半数航班——两小时以下的航程——仍在使用40年前设计的飞机。这块被放弃的版图,正是电动航空最可能率先落地的土壤。Heart Aerospace的ES-36混合电动客机已经拿到美国JSX公司50架确认订单、50架附加选项,美联航和加拿大航空的客户承诺总额约94亿美元,计划2031年投入运营。资本和订单正在流向一个波音空客没有认真布防的战场。
当然,CE-25A仍处于试飞验证阶段,中国民航局已受理型号合格证申请,距离正式商业运营还有适航审定的长路要走。400公里的航程也远不足以触及中长途干线。但首飞的意义从来不在于它立刻取代了什么,而在于它证明了一条成本曲线可以被压到另一个数量级。短途市场一旦被电动航空以远低于燃油的成本重新打开,中小机场的连通性会从“补贴维持的公共服务”变成“航司愿意主动进入的商业机会”。被重新激活的支线流量会向上喂养干线的枢纽网络,也会向下侵蚀那些原本依赖短途摆渡客源的窄体机航线。波音和空客今天在支线市场省下的每一分注意力,都可能在未来十年变成一条缓慢但不可逆的失血线。
CE-25A的首飞不会让波音空客的订单簿在一夜之间变薄。但它发出的信号足够清晰:航空业延续百年的燃油成本结构,第一次在一个可商业化的尺度上出现了系统性松动的可能。当飞行的小时成本从“油钱吃掉大几千”变成“电费以十元计”,被改写的将不只是几张机票的价格,而是一整套关于哪些航线值得飞、哪些机场值得连、哪些飞机值得造的底层判断。寒冬不会在明天降临,但风向已经变了。