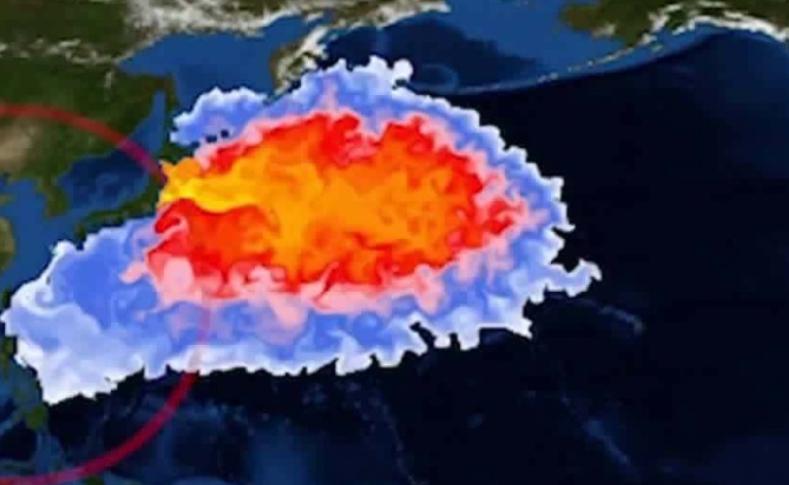
在日本排放核水后,奇怪的事发生了:最开始各国对海鲜避之不及,可如今 3 年过去,核污染水持续排入海洋,为何日本海鲜却仍旧不愁出口,大家也还在吃海鲜,难道日本另辟蹊径了?
头一年的阵痛来得又快又猛。2023 年 8 月排海启动当天,中国宣布全面暂停日本水产品进口,韩国收紧全品类检测,香港同步叫停 10 个都县水产输入。
日本水产圈瞬间哀鸿遍野,北海道扇贝价格暴跌,冷库堆满卖不出的存货,连捕捞船都有不少直接停在了港口。
数据也写得明明白白:2023 年日本水产品出口额 3901 亿日元,2024 年直接跌到 3609 亿日元,同比跌去 7.5%,是当年唯一出现下滑的农林水产品类。
曾经占出口总额两成多的中国市场,当年直接缩水九成以上,扇贝这类主力品对华出口直接归零。
谁都以为这是行业寒冬的开始,没想到这居然是下跌的终点。
仅仅一年后的 2025 年,日本水产品出口额直接冲到 4231 亿日元,同比暴涨 17.2%,首次突破 4000 亿日元大关,创下历史新高;出口量更是从 45 万吨蹿到 64 万吨,涨幅超过四成。
进入 2026 年,涨势还在加速,前 7 个月出口额就达到 2726.92 亿日元,同比再涨 18.6%。一边是全球对核污染水的质疑从未平息,一边是出口账本越做越好看。
日本海鲜不是没人怕了,是它根本没在 “消除恐慌” 上使劲,而是换了一整套玩法,把明面上的阻力全从暗处绕了过去。
最核心也最隐蔽的一招,就是给海鲜 “换国籍”。排海之前,日本北海道的带壳扇贝有大半要运到中国山东、辽宁的加工厂,去壳、分装、速冻之后,一部分内销,一部分再转口发往欧美。
中国禁令一出,这条跑了十几年的产业链瞬间断裂。日本没想着怎么证明安全,转头就把加工环节整体搬到了越南、泰国。胡志明市周边的冷链园区、曼谷附近的水产加工厂,一夜之间接满了日本的订单。
带壳扇贝从北海道装船出发,运到东南亚走一遍剥壳、分装、再冷冻的流程,按照国际贸易的原产地规则,只要完成了所谓 “实质性加工”,就能堂而皇之地标注 “越南原产”“泰国原产”。
越南本地根本没有食用扇贝的传统,可 2024 年日本对越南的扇贝出口直接涨了近 8 倍,2025 年上半年更是暴涨 21 倍。
这些扇贝绝大多数没进越南人的肚子,而是换了层包装,顺着原有贸易流进了欧美超市,甚至通过灰色渠道流回其他市场。
就连美国驻日大使馆都亲自下场牵线,给日本水产商介绍东南亚的合规加工厂,摆明了要帮着把这条路走通。
第二招,是彻底换了一张市场版图。明面上的大门关了,日本就转头去敲其他市场的门,三年时间把出口格局彻底洗牌。
2022 年排海之前,中国内地占日本水产品出口额的 22.5%,是当之无愧的第一大买家。
到了 2026 年前 7 个月,中国大陆的占比已经跌到只剩 1% 出头,取而代之的是美国以 650 亿日元稳坐头把交椅,中国香港以 479 亿日元紧随其后,越南、泰国分别以 309 亿、241 亿日元排在第三第四。
美国市场成了日本水产的头号接盘侠,鰤鱼这类高端水产近七成销往美国,鲭鱼这类大宗货则大量涌入东南亚。
再加上日元持续贬值,日本海鲜在国际市场上的价格凭空打了折扣,对价格敏感的采购商自然愿意下单。
香港则扮演了转口枢纽的角色,不少水产经香港分装后再流向周边地区,成了监管的灰色地带。
日本政府还带着水产商满世界跑市场,中东、东欧、南美挨个开拓,专挑进口检测标准宽松、消费者对核污染关注度低的地区铺货。
只要监管不卡,价格够低,总能找到愿意买单的人。
第三招,是用检测和公关做障眼法,把 “安全” 的叙事焊死在台面上。日本官方的水产品检测,一直把氚作为核心宣传指标,反复强调氚浓度低于标准、符合世卫组织饮用水要求。
但外界普遍关注的碳 14、锶 90、铯 137 等多种长半衰期核素,检测频率要低得多,很多品类仅做少量抽检。相当于考试只挑自己会的题答,然后拿着单科成绩说自己全科满分。
更微妙的是各国的检测标准天差地别,不同国家对放射性核素的限值能差出十倍甚至更多。日本就把不同风险等级的水产精准分流,标准严的市场送换过马甲的货,标准松的市场直接倾销,再配合政府砸钱做海外公关、给出口企业发补贴,硬生生把 “滞销” 的局面掰成了 “旺销” 的假象。
说到底,不是核污染的风险消失了,也不是大家真的不害怕了。是日本用换产地、换市场、换话术的三板斧,把风险从明面上藏到了暗处。很多人以为自己吃的是东南亚海鲜、北美水产,说不定源头还是日本近海的渔获。
三年过去,核污染水还在源源不断地排进太平洋,海洋里的放射性物质还在随着洋流扩散。
出口额上涨的账本背后,是被绕过的监管、被稀释的标准,和被蒙在鼓里的消费者。