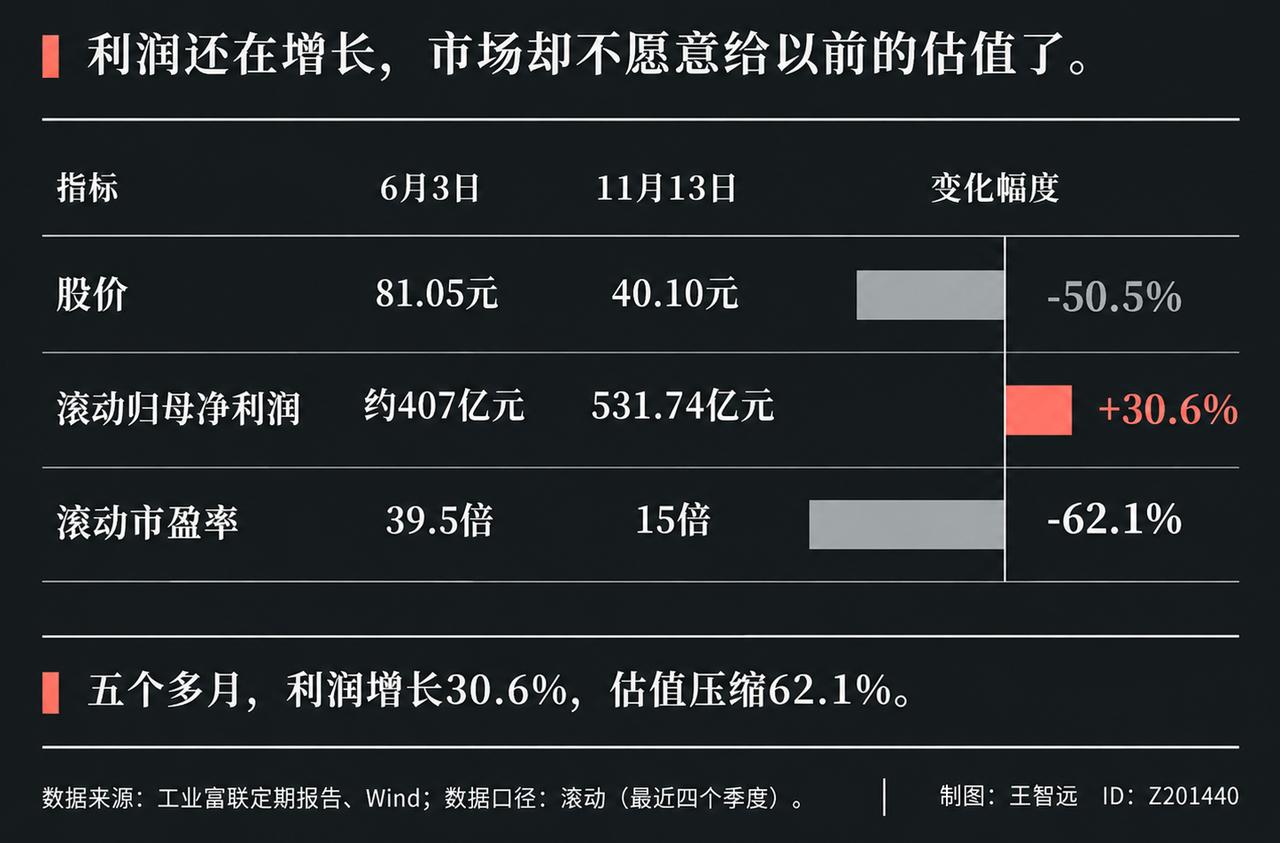
6月初,工业富联的股价还在81块,市值1.61万亿。11月13日收在40块,五个多月,一半没了。
奇怪的是,这期间它的利润一直在涨。前三季度赚了403.75亿,同比增79.55%,比去年一整年还多。三季度单季166.34亿,连续五个季度破百亿。
利润涨八成,股价跌一半,问题出在估值上。6月3日那天市场给的是39.5倍,现在是15倍,压缩了62%。
市场为什么不愿意给以前的价了?答案藏在柜子里。
英伟达上一代GB300机柜,云服务商从ODM采购的价格约399万美元。下一代的Rubin,涨到780万,涨幅95%。
同一份大摩的报告里,ODM环节的附加价值只涨35%到40%。柜子涨九成半,它这一环涨三成八。折算成占比,从2.7%降到1.9%。
柜子越贵,它分到的比例越小。
2025年它的综合毛利率6.98%,云计算那块只有5.73%。上游的GPU和HBM拿走了大头,它这一环就这么多。费用能省的都省了,销售、管理、研发三项加起来只占营收1.52%,剩下的空间实在不多。
比薄更麻烦的是,赚到的钱没有变成现金。
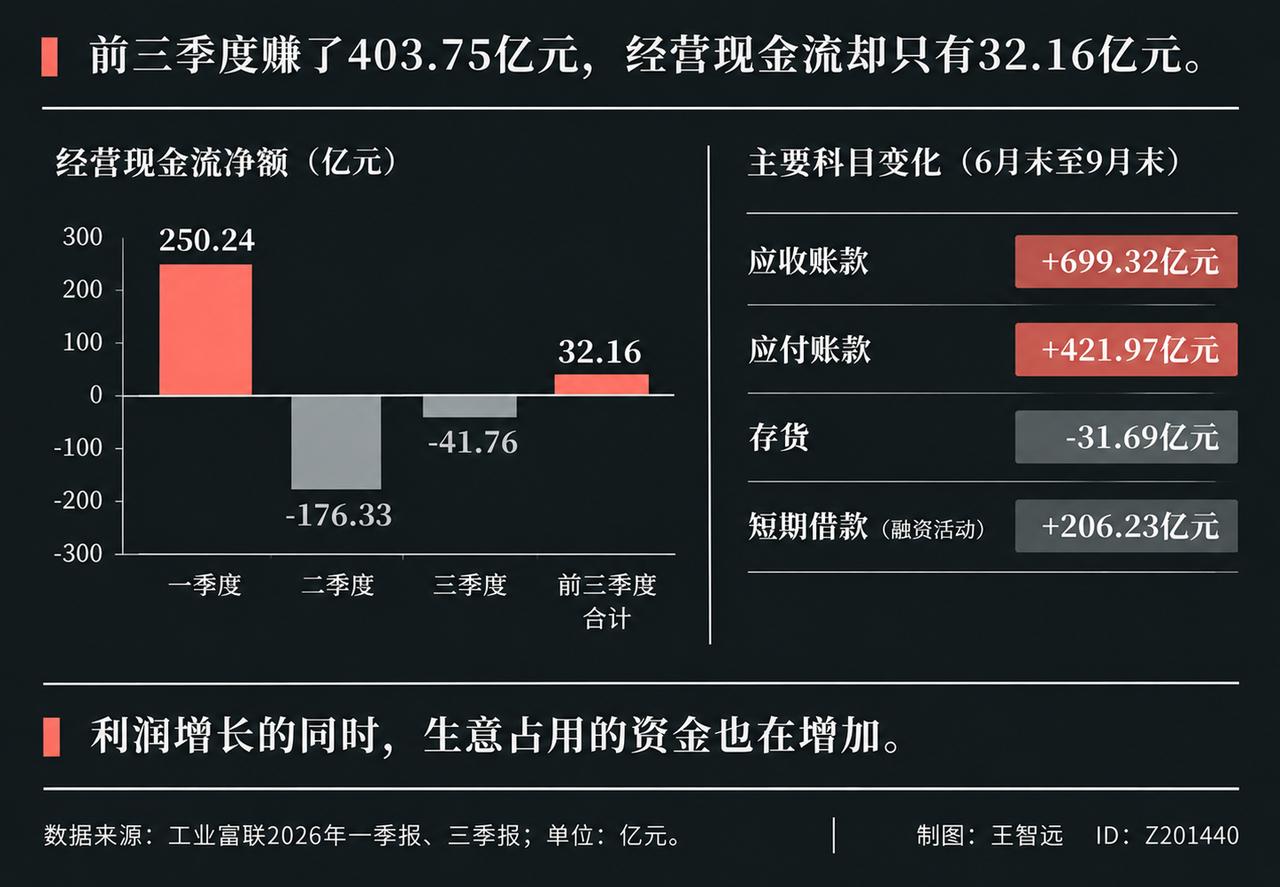
前三季度归母净利润403.75亿,经营现金流只有32.16亿。拆开看,一季度正250亿,二季度负176亿,三季度负42亿。
一季度那250亿有特殊原因。一部分云服务商的订单,从买断改成了客供料,料由客户提供,公司不用垫钱。同样的生意,换个采购模式,现金流就完全不一样。
这些钱压在了资产负债表上。三季度应收账款多了699亿,应付账款多了422亿,上游替它垫走一部分,净压住277亿。
九个月算总账,应收加存货,减去应付和合同负债,营运资本多占了422亿。赚了403亿,占了422亿。
这也不是它一家的毛病,立讯、浪潮、紫光今年前三季的经营现金流对净利润都是负的,四家里它还是最好的那个。
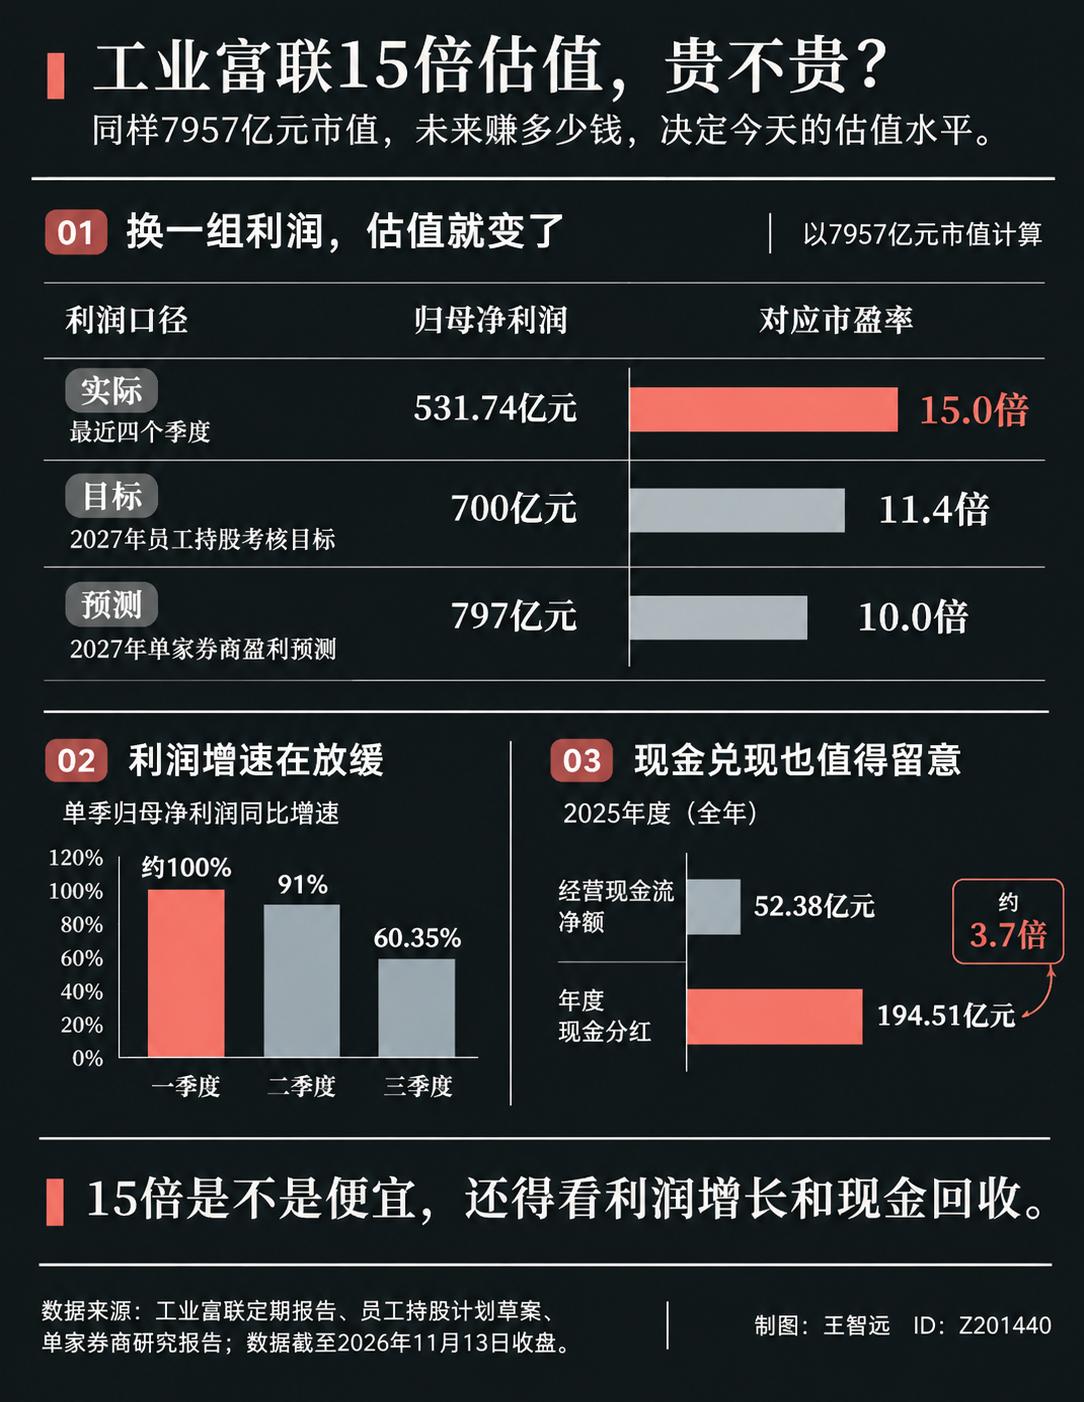
39.5倍的时候,市场是按成长股给的价;现在15倍,是按制造企业给的。可15倍贵不贵,还要看拿哪年的利润去算。用今年,它比纬创的10倍出头贵。用2027年公司自己锁的700亿,只有11.4倍,比同业便宜。
还有一件事藏在员工持股的条款里。2027年700亿的考核,写的是净利润,没有一条写现金流。利润做到了,激励就解锁,钱收回来多少,条款不管,分歧不在倍数,在信不信那700亿。