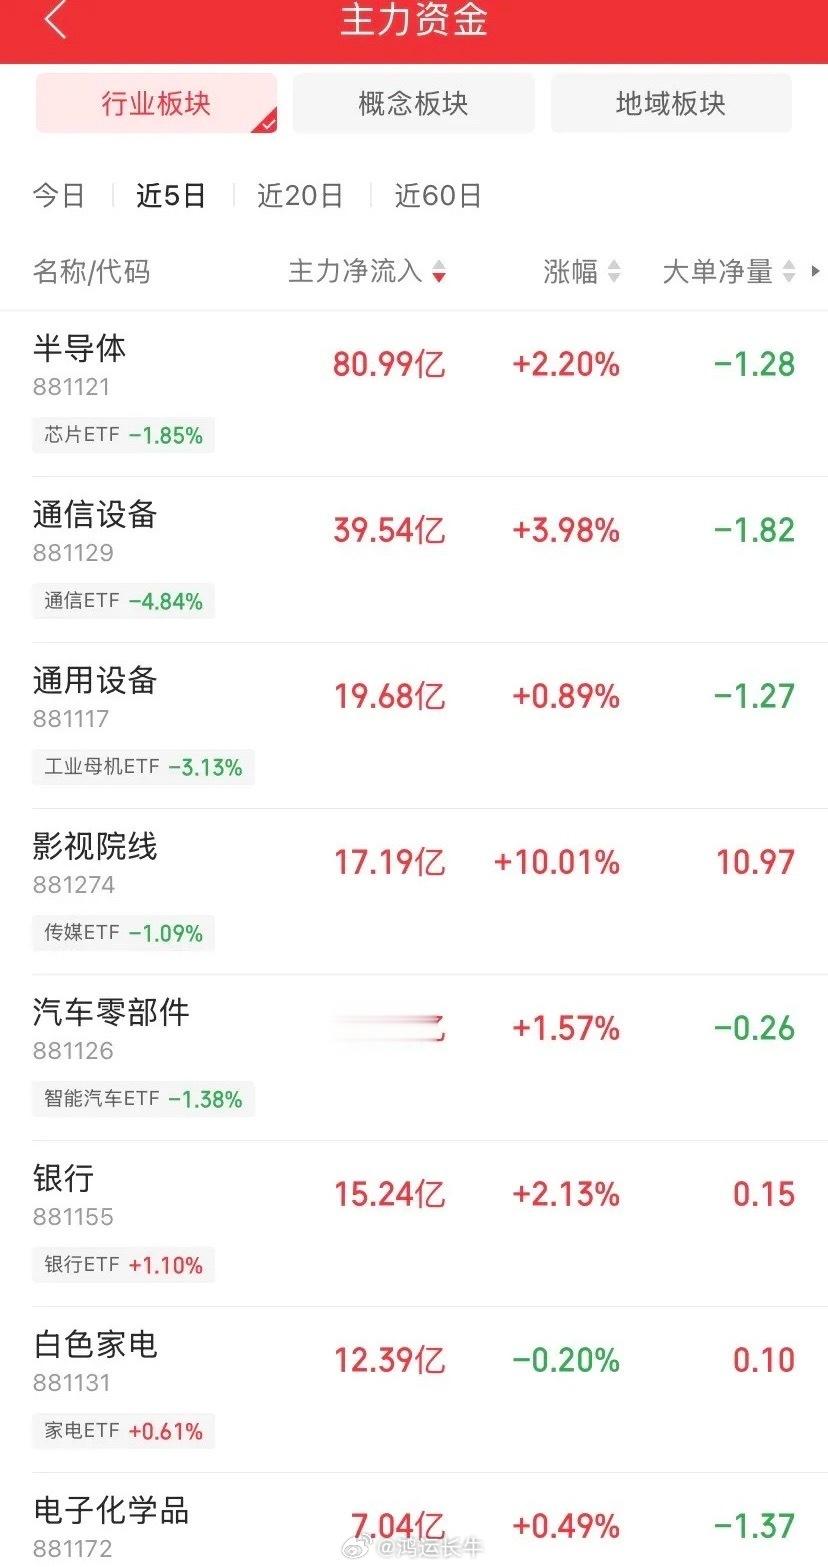
11.9-11.13本周主力资金疯狂买入抢筹行业板块,主力进攻已经选好方向了,方向明确。
近5日行业板块主力净流入前8名:半导体80.99亿、通信设备39.54亿、通用设备19.68亿、影视院线17.19亿、汽车零部件16.16亿、银行15.24亿、白色家电12.39亿、电子化学品7.04亿。资金沿着"硬科技主线—高端制造—低位消费与红利"三条线铺开,按梯队拆开看。
第一梯队:硬科技主攻,仓位最重
半导体(净流入80.99亿,周涨2.20%),本周吸金王。政策、景气、回购三股共振:11月3—4日发改委"奋进十五五"发布会把集成电路列入六大新兴支柱产业之首;中芯国际三季度净利同比翻倍,存储链三季报集体爆发;11月12日IC China 2026开幕,关注点已从"能不能研发出来"转向"能不能稳定量产、规模化落地",细分覆盖设备、材料、存储封测、AI算力芯片。
通信设备(净流入39.54亿,周涨3.98%),核心是CPO与光模块这条算力互联链。11月11日板块暴力反弹:微软联合多家科技企业施压美方,要求放弃拟议中的中国光收发器进口禁令。订单端更硬:中际旭创主要客户订单已基本覆盖2027全年;11月13日晚源杰科技公告收到B客户大功率激光器芯片订单17.44亿元(不含税),英伟达Spectrum-X系列CPO交换机已全面量产。需提示,13日CPO盘中分化回调,天孚通信、源杰科技一度跌超7%;下周三(11月18日)英伟达Q3财报是下一关键验证点。
电子化学品(净流入7.04亿,周涨0.49%),半导体上游配套。国产替代提速下,光刻胶、湿电子化学品、ALD前驱体等关键材料需求持续放量,三季报维持高增长,确定性来自产线验证和客户导入节奏。
第二梯队:高端制造,订单业绩双支撑
通用设备(净流入19.68亿,周涨0.89%),对应工业母机方向。前三季度多家机床公司营收利润双增:乔锋智能营收28.68亿元、同比+53.29%,归母净利同比+62.85%;纽威数控营收同比+30.40%。除传统加工回暖外,AI液冷、半导体设备、人形机器人零部件带来新增量。
汽车零部件(净流入16.16亿,周涨1.57%),逻辑两层:一是汽车报废与置换更新补贴延续,新能源乘用车报废补贴车价12%、最高2万元;二是出海与新业务放量,银轮股份前三季度营收139.56亿元、同比+26.21%,数据中心液冷、机器人热管理陆续交付。
第三梯队:低位轮动与红利防御
影视院线(净流入17.19亿,周涨10.01%),本周涨幅最猛,两周内第三次冲上涨幅榜前列。催化明确:2027春节档影片陆续官宣,《流浪地球3(上)》《熊出没·我们》确认2027大年初一(2月6日)上映;抖音短剧版权中心11月4日发布2027春节档真人剧征集令,单部最高200万元保底激励。2026年定为"电影经济促进年",全年不少于12亿元观影补贴投放,税收优惠延续至2027年底。10日、13日两次涨停潮,属低位缩量后的资金卡位,短线情绪偏热。
白色家电(净流入12.39亿,周跌0.20%),以旧换新托底:6类1级能效家电按售价15%补贴,每件最高1500元。机构认为白电内销短期承压,但龙头盈利有韧性,叠加海外旺季与高端化推进,资金偏防御。
银行(净流入15.24亿,周涨2.13%),走高股息红利逻辑。三季度被动基金、主动基金、北向资金均加仓银行,险资持续增配高股息资产,公募持仓仍处历史低位。震荡市里银行承担压舱石角色,银行ETF本周上涨1.10%。
一个必须看清的细节:多数板块大单净量为负,半导体-1.28、通信设备-1.82、通用设备-1.27、电子化学品-1.37,说明主力净流入与大单结构存在分歧,部分资金在反弹中分批兑现,并非一致锁仓。下周还有18日英伟达财报、19日游戏开发者大会、20日钨产业大会等窗口,轮动节奏很快。
说到底,这轮资金真正押注的,是国产替代能不能从量产验证走到规模盈利,是AI算力需求能不能在财报里持续兑现,是低位消费能不能靠政策和档期把报表拉回来。手里拿的标的,究竟是真有订单、真有业绩、真在导入客户,还是只蹭了个板块概念跟着情绪飘,答案决定你是吃这波红利,还是高位接盘。