越南,已主动从中国的经济巨舰上撤了!很多人只认为是广西修了条河,却没察觉到,越南守了几十年的地理饭碗,就这么悄没声儿地没了。不是我们拿的,是它自己主动弃的船。
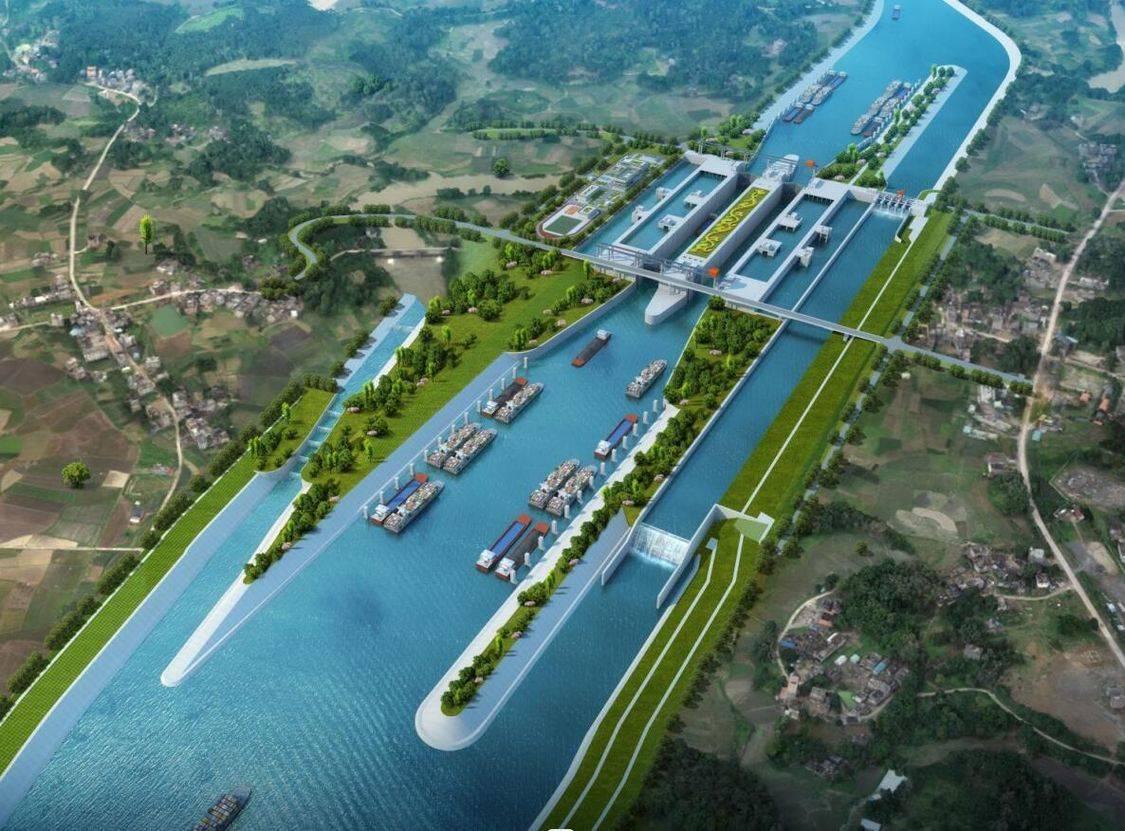
2026 年 9 月 16 日,平陆运河全线通航。这条河全长 134.2 公里,总投资约 727 亿元,北接西江水系,南连北部湾,可通行 5000 吨级船舶,是新中国成立以来第一条国家层面统筹建设的通江达海运河。
在此之前,中国西南的货物要出海,选择一直有限。往东走,要绕到广州、珠三角,路程长;走陆路,成本压不下来。
越南北部的海防港等港口,靠着紧邻中国西南的位置,长期承接了一部分中转和分拨业务,地理上的便利,成了它手里一张吃了几十年的牌。
这张牌的基础,是中国西南腹地缺少一条直接向南的出海水道。货物从川渝、桂中一带出发,要么绕道东部沿海,要么借道境外港口中转,环节多、时间长、费用高。越南港口在这条线路上扮演的角色,本质上是地理缺口带来的中转位置。
平陆运河把这个缺口补上了。
跨境中转的环节被拿掉,原来借道越南港口的那部分货源,自然就有了留在国内通道上的条件。
港口这边的增长数据,已经把趋势摆得很明白。北部湾港集装箱吞吐量已经突破 1000 万标箱,集装箱航线达到 100 条,通道越织越密,货源集聚的能力就越强,港口对腹地的吸附力也跟着往上走。
再看贸易结构。2025 年中越双边贸易额 2961.4 亿美元,同比增长 13.7%,越南从中国进口 1860 亿美元,同比增长 29%。
数字摆在一起,方向很清楚:越南制造业需要的零部件、原材料、机器设备,大量来自中国,而它出口到中国的商品规模明显小一截。
越南这些年承接了不少外迁的加工组装产能,电子、纺织、家具是支柱行业。但上游配套并没有跟着完整落地,棉纱、面料、拉链、零部件、模具,相当比例仍要从中国采购。工厂摆在越南,订单面向欧美,中间最关键的供给环节却握在产业链上游手里。
这种结构下,越南在区域分工里更多承担末端组装的位置,利润和议价空间都受到限制。
外资当初选择越南,看重的是靠近中国供应链、劳动力成本和关税安排。可随着国内西南出海通道打通,北部湾港的航线、班列、港口效率持续提升,企业做布局时多了一个成本更低、链条更完整的选项。
平陆运河通航后,新航线可比此前传统运输模式节省约 20% 至 30% 的运输费用。物流成本下来,产业链配套留在国内的吸引力就上升,越南靠地理便利吸引中转货源和低端产能的空间,被一步步压缩。
越南自己的选择也在推高这种被动。这些年它在外交和经济路线上反复摇摆,一边想承接产业转移、拿到中国的供应链配套,一边又在安全和地缘层面配合外部力量做平衡。政策预期不稳,让长期资本在落地时多了一层顾虑。
地理位置是固定的,但企业选址看的是综合环境,通道、成本、配套、稳定性放在一起比较,天平往哪边倾斜,并不难判断。
把这些线索串起来看,越南丢掉的并不是某一条航线、某一批货物,而是地理缺口赋予它的中转红利和低端组装红利。
过去那种靠位置便利吃过境饭、靠低成本承接末端产能的路子,正在被国内通道建设和产业链升级逐步替代。
它没有被谁强行挤下船,是在自身产业结构偏薄、路线选择摇摆的过程中,一步步让出了手里的位置。
放到更长的周期里看,区域经济竞争从来不是零和的争抢,而是通道、产业、配套综合实力的比拼。
中国西南直接出海通道打通之后,北部湾港不再只是一个沿海港口,而是把西部腹地和远洋航线连在一起的枢纽。腹地越广,航线越密,成本越低,集聚效应就越强,这是一个自我强化的循环。
越南真正要面对的问题,不是平陆运河这一条河,而是自身产业链上游薄弱、对华贸易长期逆差、政策路线摇摆这几项叠加在一起的结构性压力。
中转货源可以被新通道分流,组装产能可以随成本和配套重新选址,唯独完整的工业体系和稳定的营商环境,没法靠地理条件自动生成。
对周边经济体而言,这也是一个明确的信号:依附大国供应链又想在关键环节上保持距离,空间会越来越窄。
要么把自身配套做实,在分工里找到不可替代的位置;要么继续停留在末端加工,承受成本波动和订单转移的冲击。地理饭碗守不住,最终还是要靠产业饭碗来撑。
平陆运河通航只是一个开始。随着西部陆海新通道继续延伸,北部湾港的航线和班列还会增加,西南腹地的货物出海成本还会进一步下降。区域航运和产业格局的调整,会在未来几年持续显现。
越南眼下还能靠着存量产能和对美出口维持账面规模,但红利消退之后,留下的是升级转型的硬任务。这一步走不走得通,取决于它自己,而不取决于周边修了哪条河。