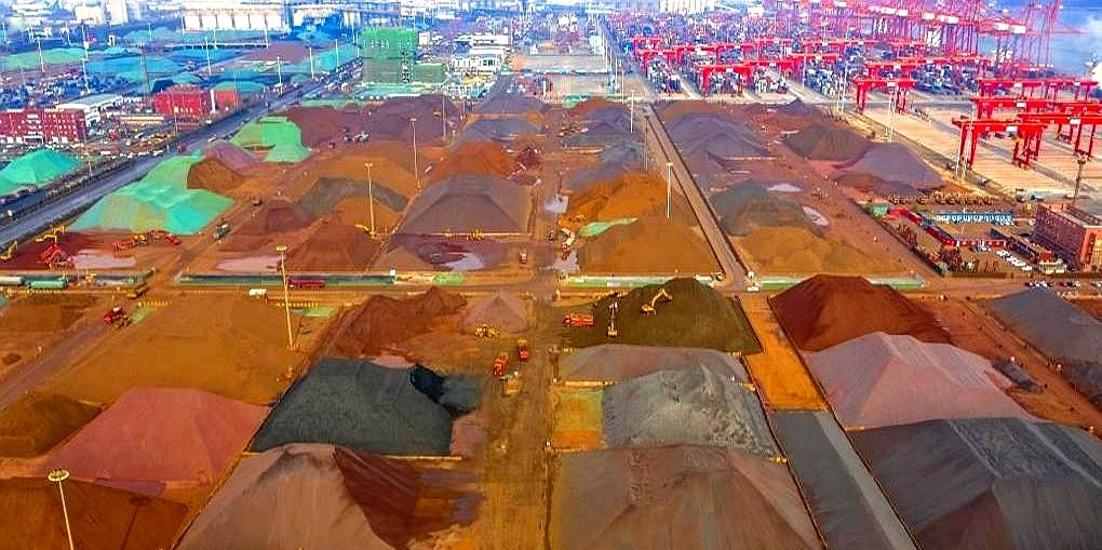
越南这回怕是要哭晕在厕所,刚建好的稀土分离线出的货,还没捂热乎,就一股脑拉到中国了。这波操作直接 "稀土变稀输",把越南的 "稀土崛起梦" 浇了个透心凉。美国为啥突然想搞条 "去中国化" 的稀土产业链?说白了就是被咱们卡脖子卡怕了。
2024 年咱们稀土出口均价是进口价的 2.44 倍,光靠这差价就能把产业链上游的国家吃得死死的。
越南一看这架势,觉得自己也能分一杯羹,手里攥着储量数据,做梦都想当西方阵营手里那张 "替代中国" 的王牌。
多年来越南官方口径一直对外宣称稀土储量 2200 万吨,占全球 18% 以上,稳坐全球第二把交椅,仅次于中国。
但同一机构 2025 年报告已把它下调到 350 万吨,排名第六。
我认为这不是谁故意压它,而是勘探标准在收紧 —— 资源量和可采储量本就不是一回事,地下埋着的、能经济挖出来的是两个数。
所以越南的 "第二" 更像旧地图,参考可以,当真得打问号。
真正值得琢磨的是 2.44 倍价差,它把稀土生意的门道讲透了。
2024 年前 10 月,中国进口稀土均价 85.3 元 / 千克,出口 "稀土及其制品" 均价 207.9 元 / 千克,正好 2.44 倍。
这意思是,中国大量进口原料,加工成高附加值产品再卖,赚的是分离技术的钱,不是挖矿辛苦钱。
中国手里的牌,是约 70% 全球产量、90% 精炼产能,还是全球分离重稀土的唯一来源。
我觉得这才是 "卡脖子" 的准确含义 —— 不是谁攥着矿不撒手,而是别人挖到矿,也没能力变成能用的东西。
回头看越南的 "稀输",就不意外了。
它有矿,可缺技术、缺资金、缺下游。2025 年底它修法禁止原矿出口,想自己搞深加工;实际进展是,韩国企业建的钐金属厂 2026 年 12 月才试产,年产能 240 吨。
240 吨什么概念?在全球产业链里,这只是小水渠,离大江大河差得远。
行业现实是,中国冶炼产能扩张快,国内矿不够用,企业从缅甸、越南进口原矿和中间品。越南的货就近进入中国加工体系,不是谁设计的局,是产业链自然流向。
我认为这恰恰最有说服力:越南想当 "替代中国" 的牌,可脚下每一步都踩在中国产业链上。
当然,也有人会讲,今天弱不等于永远弱,给西方投资、给足够时间,越南一样能建起完整链条,中国优势不是铁打的。
这个反方说法我认同一半。产业链确实会迁移,没人能垄断一辈子,技术扩散也是规律。
但我认为稀土这道壁垒,是几十年攒下的专利、人才、工艺和配套,重建周期长;而且越南的选择很诚实,一边喊 "去中国化",一边把原料送进中国体系,市场比口号诚实。
我更关注资源国的普遍困境。中东有石油,早年却缺炼油能力;非洲有矿,加工环节却在别人手里。"卖原料、买成品",是很多国家想挣脱又挣不脱的枷锁。
越南想打破它,志气不丢人,可这需要真本事,不是储量排行榜。
美国处境也一样。它想搞去中国化,开采环节能砸钱,可一到分离冶炼,环保、成本、人才全是坎,2025 年 8 月以来中国对美稀土精矿进口已归零,华盛顿这才发现,想绕开中国,每一环都连着中国。
我觉得,稀土这盘棋,地下的矿是入场券,地上的产业链才是定盘星。
越南的崛起梦不丢人,醒着赶路就有机会;美国的焦虑也真实,可产业链靠关税补贴搬不走。
对中国来说,今天的优势不是用来躺平的,而是用来继续加码的 —— 别人越想绕开,越说明这条路走对了。