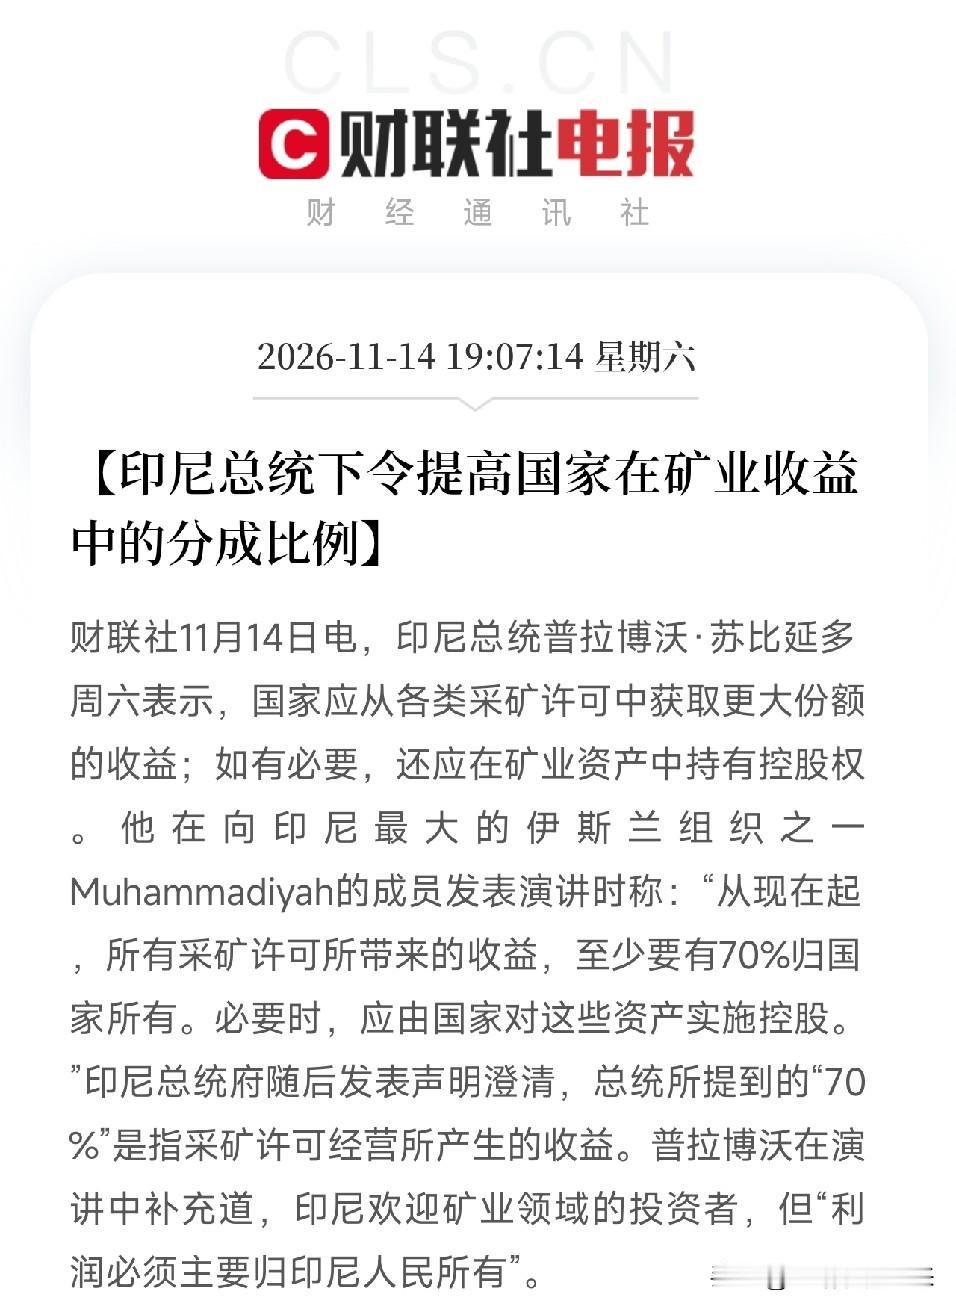
印尼总统放话采矿收益70%归国家,必要时控股,全球镍产业链的账本要重算
傍晚7点07分,一条消息弹出来,让盯着资源股和新能源产业链的人把刚端起的饭碗又放下了
不是减产,不是出口禁令,而是印尼总统表示,国家应从各类采矿许可中获取更大份额的收益,如有必要,还应在矿业资产中持有控股权。他说:“从现在起,所有采矿许可所带来的收益,至少要有70%归国家所有。必要时,应由国家对这些资产实施控股。70%是指采矿许可经营所产生的收益。
70%的收益分成,必要时国家控股。这不是普通的政策吹风,是资源国在重新划线。
先看印尼的底牌。印尼是全球最大的镍生产国,镍是三元锂电池和不锈钢的核心原料;它还有可观的铜、金、锡、铝土矿。前几年印尼用出口禁令把矿企逼到本地建冶炼厂,现在冶炼产能建起来了、产业链跑通了,它开始要收益分成和控股权。这不是临时起意,是资源民族主义在走第二步:第一步,把矿留住;第二步,把钱留住。
再看70%这个口径。总统府澄清了,是采矿许可经营所产生的收益,不是利润总额。但无论怎么定义,70%的收益归国家,对矿企的回报率都是实质性的压缩。叠加必要时国家控股,意味着外资矿企在印尼的股权结构和分红空间,都面临重新谈判。那句利润必须主要归印尼人民所有,把话挑明了。
更值得琢磨的是对产业链的传导。
镍价首当其冲。印尼政策一收紧,矿企扩产意愿下降,镍的供给弹性就变弱,价格中枢有上移压力。这对在印尼有大量镍产能的企业,是成本端和股权端的双重不确定性;对印尼以外的镍资源项目,是相对价值的重估;对下游电池和不锈钢企业,是原料成本的不确定性。一条链上,越靠近资源端,越先被政策波及。
这就是我们反复强调的那层逻辑。资源博弈的上半场,拼的是谁有矿、谁有冶炼产能、谁签了长协;下半场,拼的是谁能在地缘变动中卡住替代资源、回收渠道和成本曲线。印尼要的是收益和控股权,矿企要的是回报和稳定性,两边一博弈,产业链的利润分配就要重排。
掏心窝子的话放这儿。这条消息不是让你开盘就去追镍矿概念,它给的是一个更冷静的提醒:看在印尼有矿的公司,不能只看储量,要看它的采矿许可什么时候到期、收益分成怎么谈、控股权会不会被稀释、镍价上行能不能对冲政策成本;看镍产业链,不能只看印尼,要看谁在印尼以外有替代资源、谁在做镍回收、谁在做钠电和磷酸铁锂的低镍替代。
去翻一翻,谁在印尼有镍矿和冶炼产能、政策敞口大,谁在印尼以外有镍资源布局,谁在做镍回收和湿法冶炼,谁在钠电、磷酸铁锂等低镍路线上有卡位,谁又在不锈钢和三元材料的成本传导上能守住利润。那才是这轮资源民族主义浪潮里,真正值得你区分对待的方向。
风险也在。表态到具体政策落地有距离,70%的口径和适用范围需跟踪正式文件;国家控股的具体方式和补偿机制不明;矿企可能通过重新谈判、法律途径或调整投资节奏应对;镍价受全球供需、库存和下游需求多重影响,单一政策不决定价格方向;印尼政策变化可能引发其他资源国效仿,需关注扩散效应。方向可以看,仓位要管住。