存量房贷利率还能降吗?重定价日才是关键
你房贷合同里有个日子,比LPR降几次都管用。它叫"重定价日"——LPR降了快一年,你的月供可能一分没少,就卡在这天还没到。
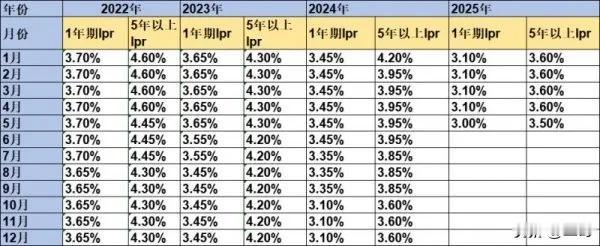
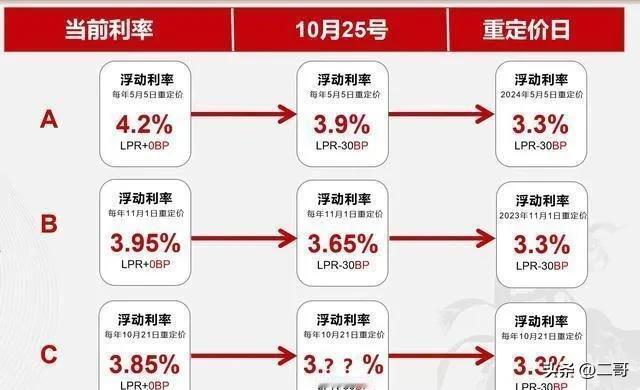
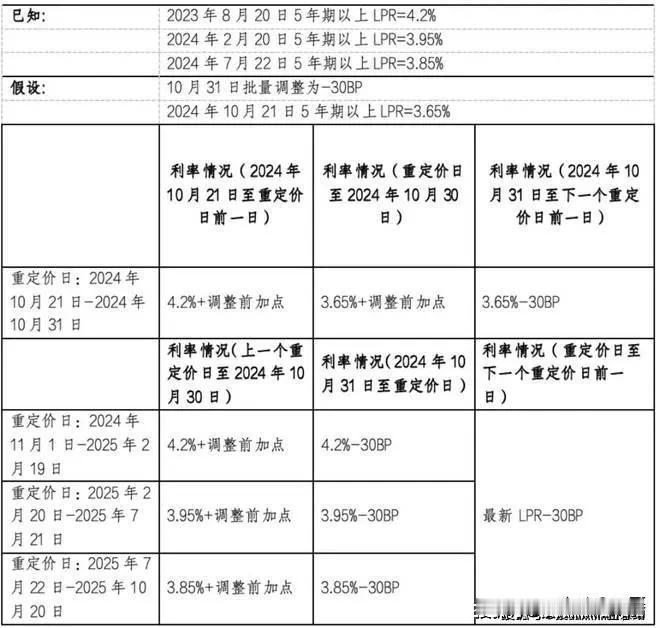
房贷利率=LPR+加点。LPR每个月20号公布,但你的月供只在"重定价日"按当时LPR重算一次。重定价日一般是每年1月1日,或者你放款那天的对应日。所以LPR降了,得等你的重定价日到了,月供才跟着动。中间这段空窗期,月供一分不少。很多人盯着LPR看了大半年,忘了合同里早写死了这个日子。
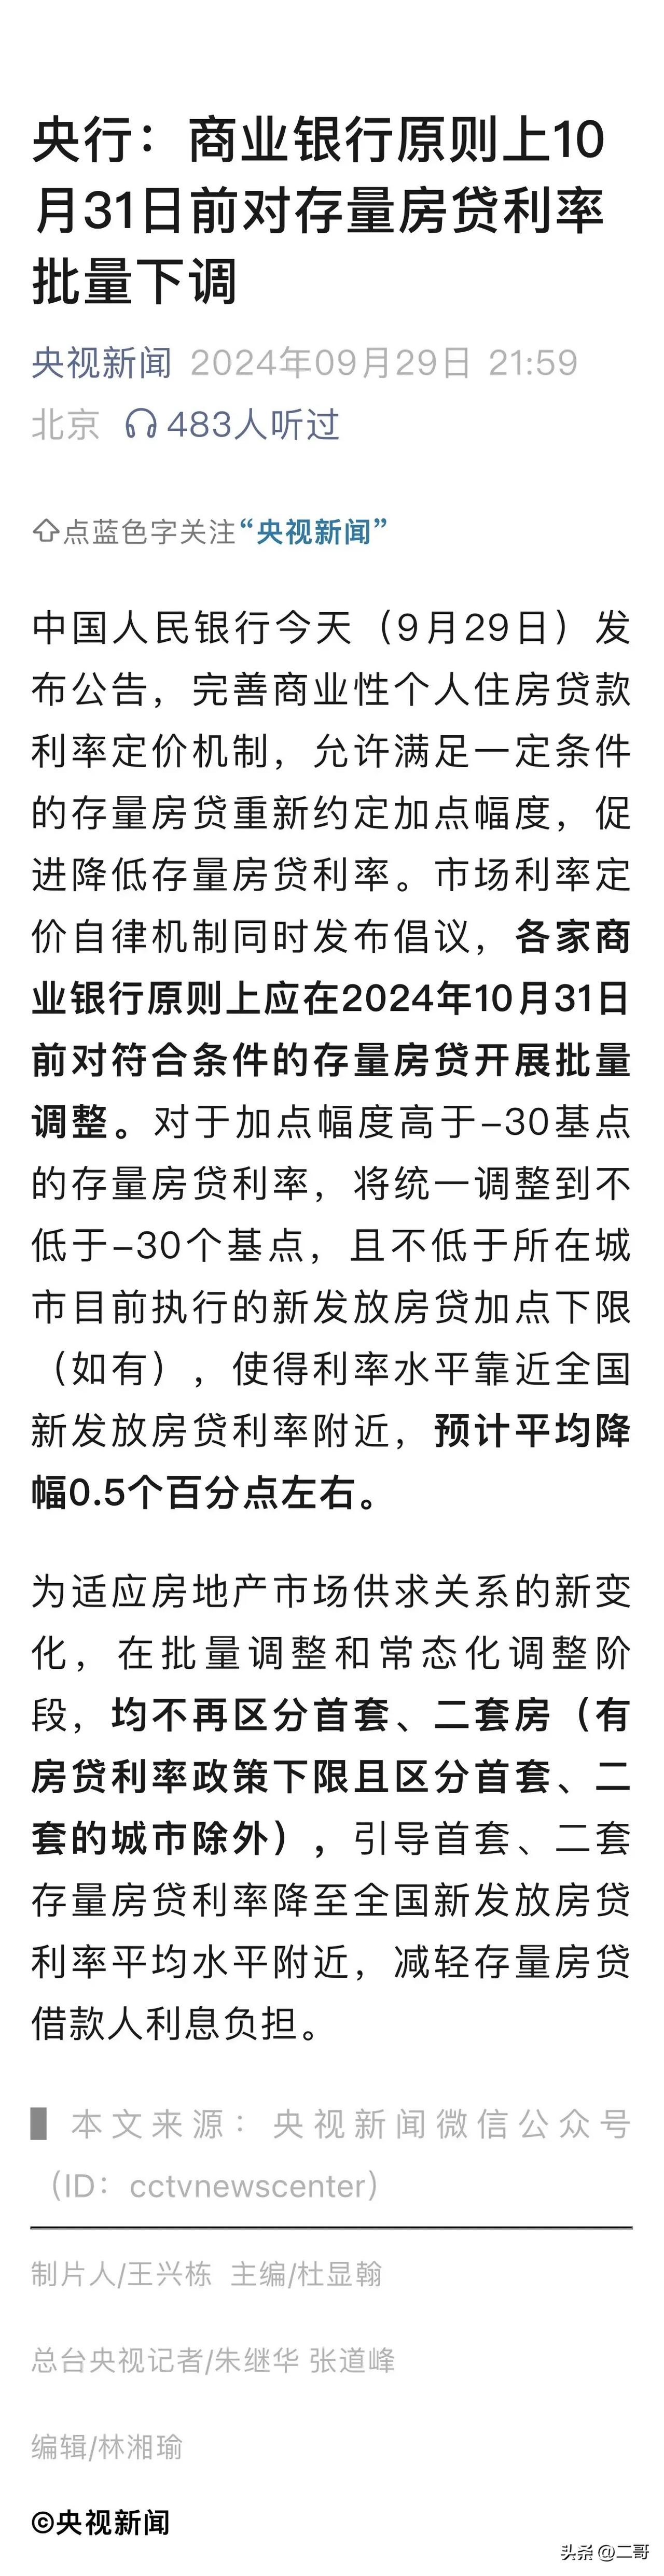
2024年9月央行推存量房贷批量下调,平均降幅约0.5个百分点,动的是"加点"——多数统一调到LPR减30个基点。注意,改的是加点,不是LPR。加点一旦调定基本不动(除非你主动去协商),之后月供的变化,只靠LPR和你的重定价日。这也是为什么有人2024年底月供就降了,有人拖到今年初才降:重定价日不同,到账时间就不同。
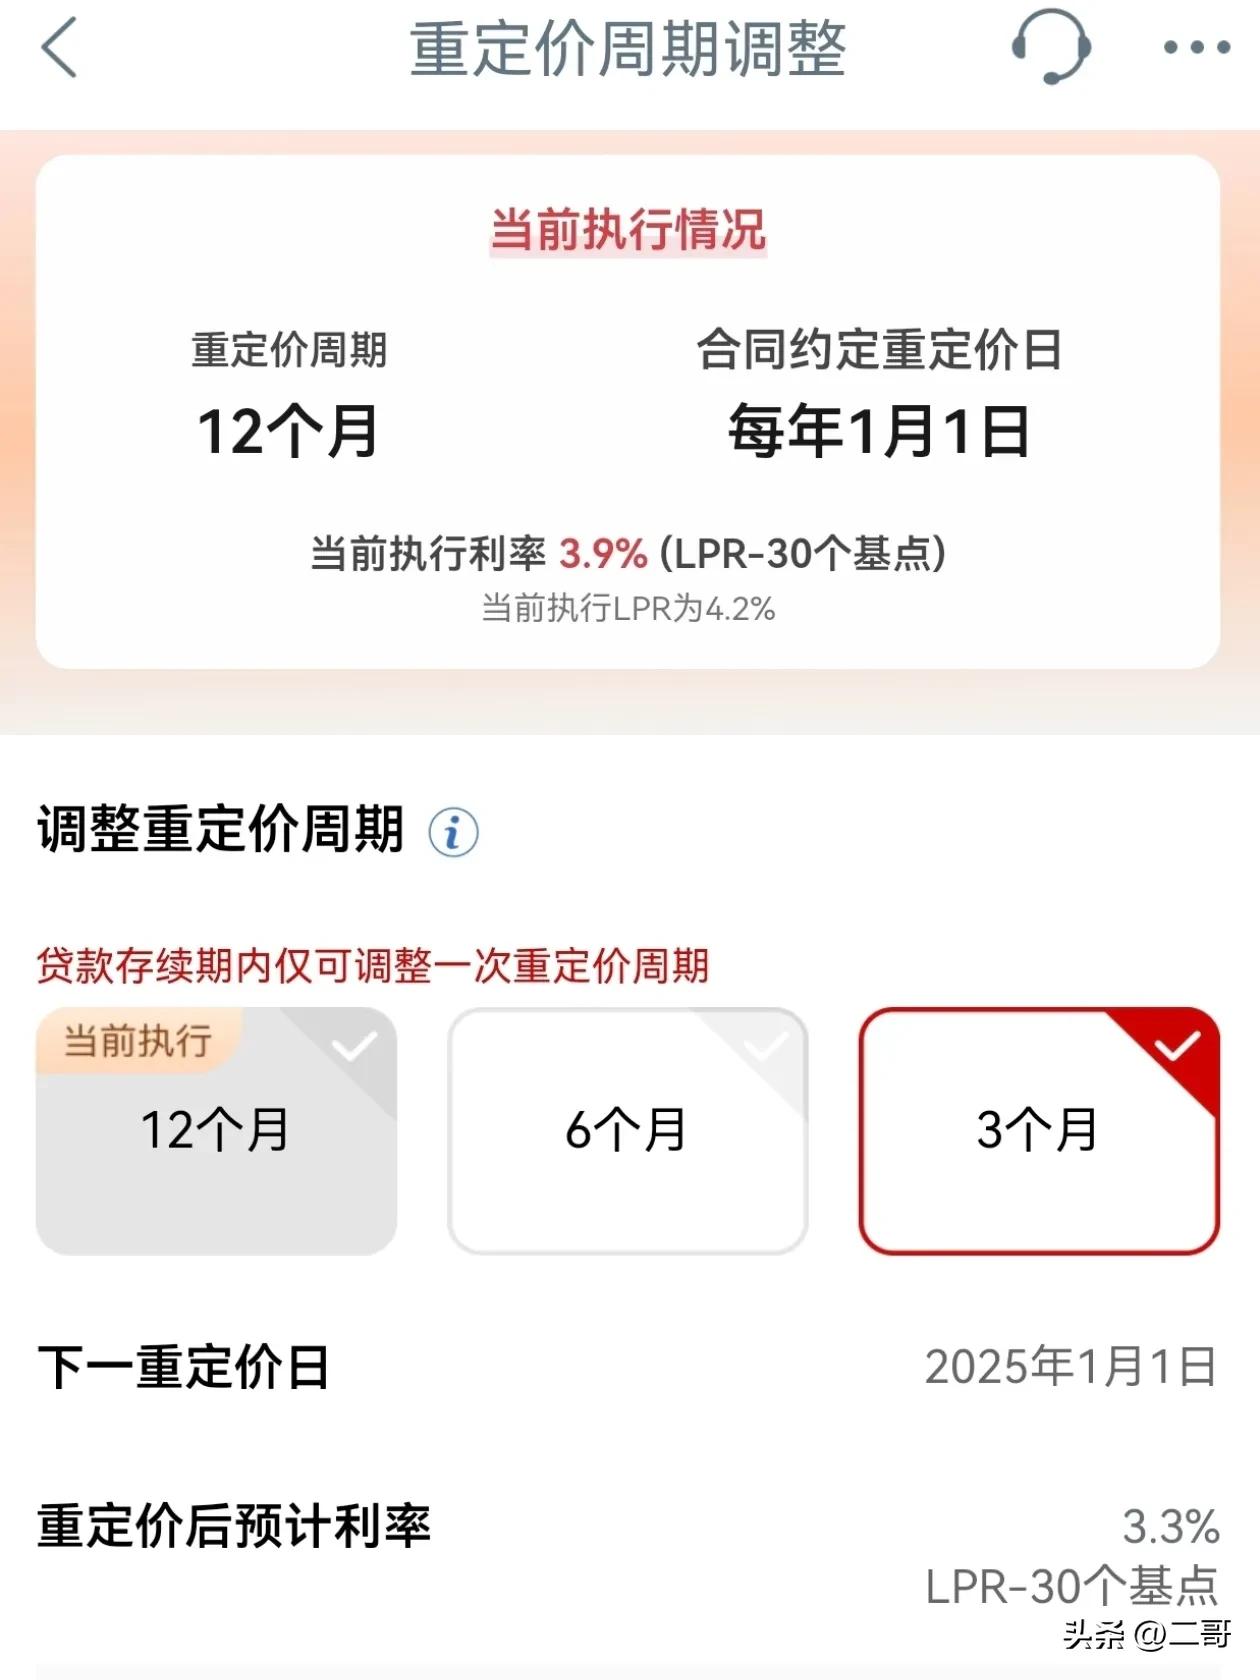
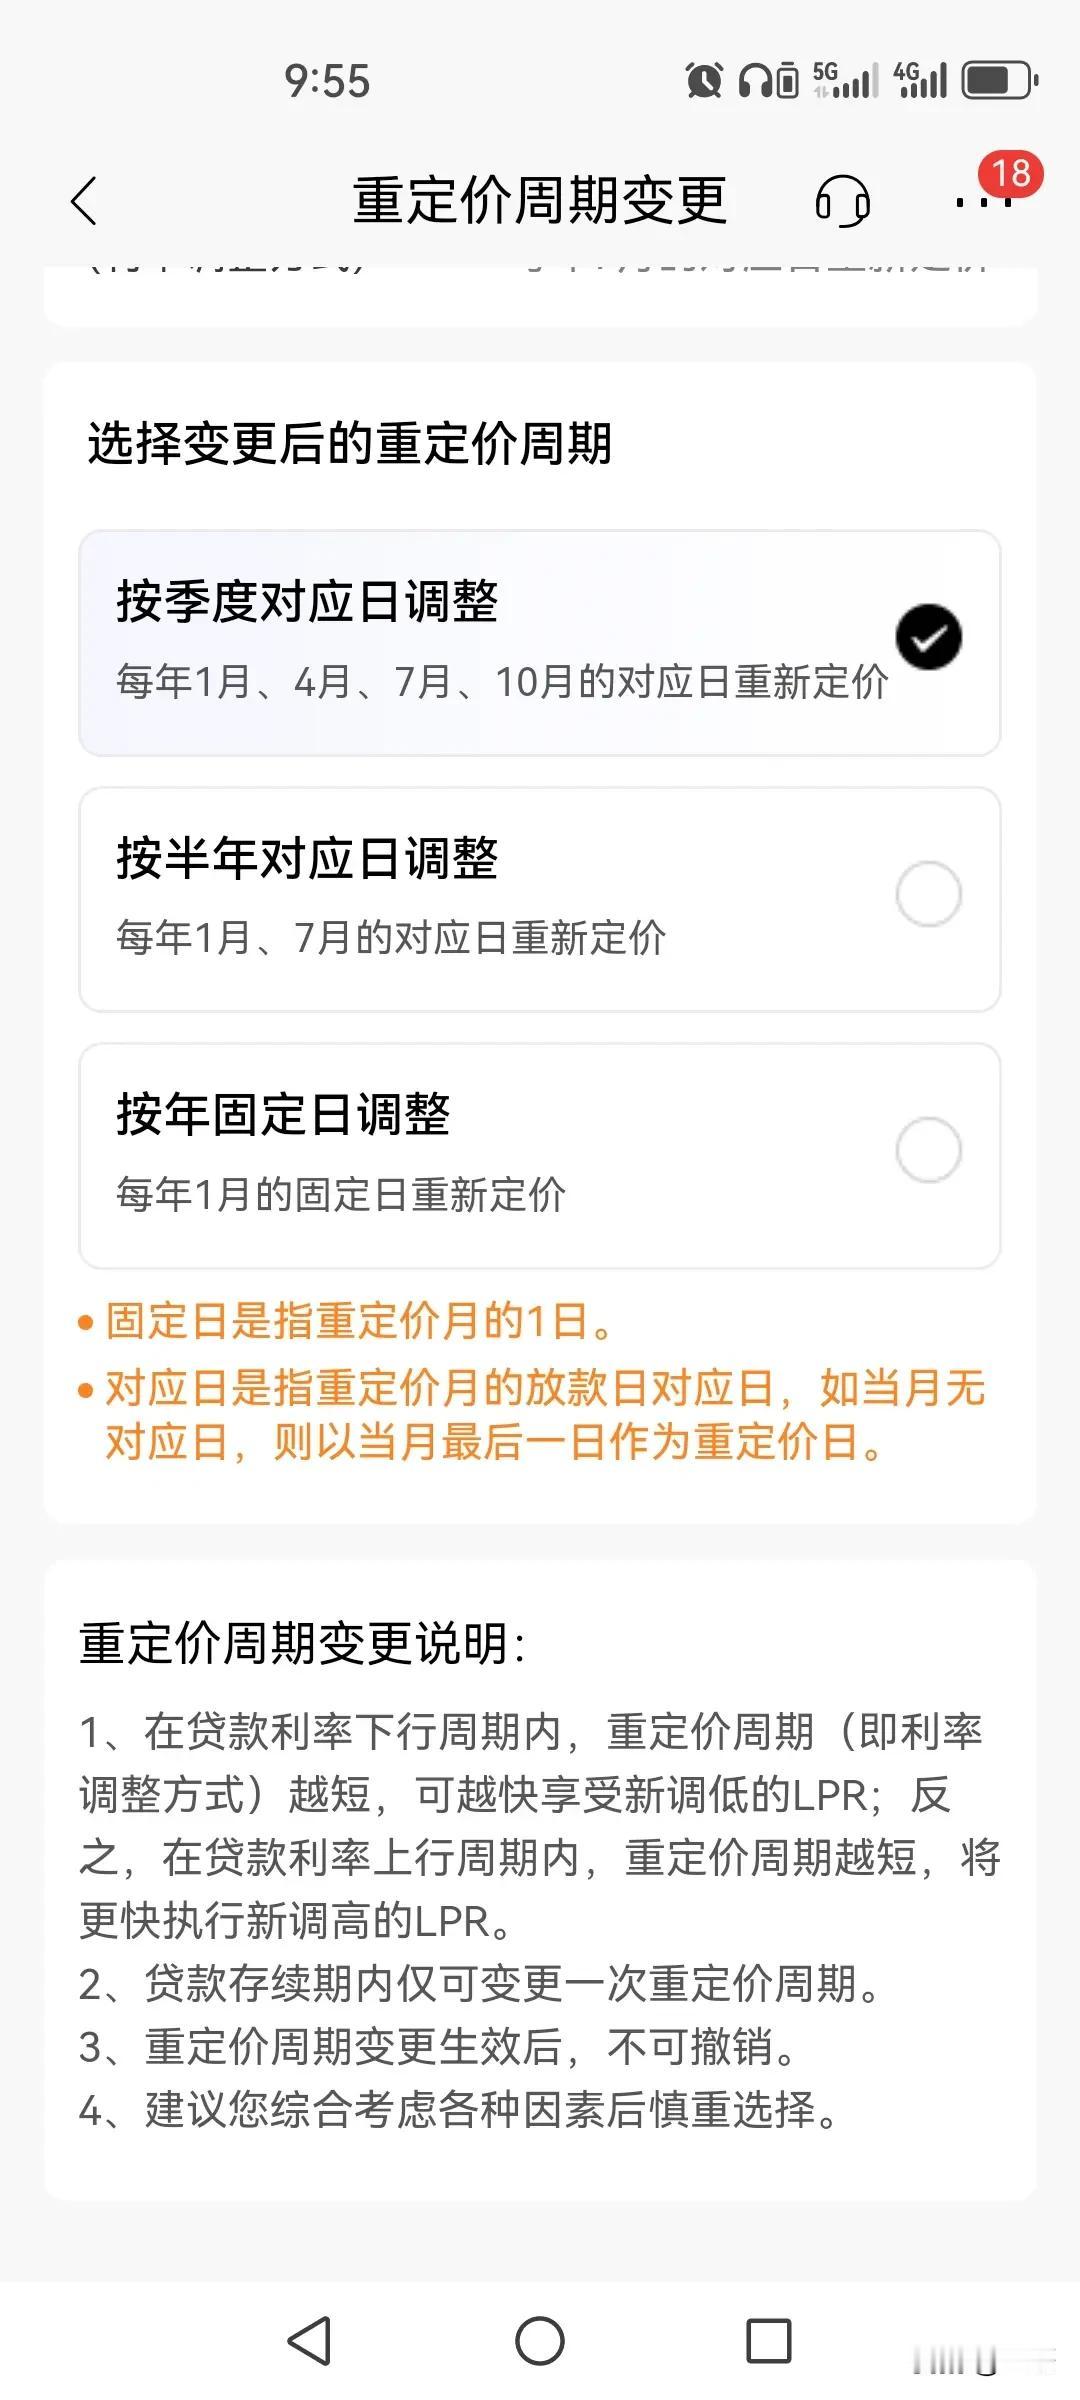
很多人不知道,2024年起重定价周期也能改。以前默认一年一调,现在可以协商成3个月或6个月,部分银行APP里就能自助改。改完之后,LPR一降,月供更快跟着降,不用再苦等一整年。但反过来也要想清楚:利率要是往上走,你也会更快挨刀。普通人该做的很简单——打开APP查一下自己的重定价日和周期,别光听别人说"又降息了"就觉得自己该少还。
降息的红利不是自动到账,得看合同里那几个日期。把重定价日和加点这两件事搞明白,比跟着喊"利率又降了"实在。省下的月供,是算出来的,不是等出来的。
存量房贷 房贷利率 LPR 重定价日 房贷减负