一位经济学教授表示:"分配失衡"与"退休金失衡"的矛盾,将会在很大程度上,倒逼社会在某个关键节点作出"分配变革抉择",因为这种眼前现实的及未来长期的"双向失衡",正在狠狠重创社会经济与民生状况!一旦我们错过了改革的窗口期,就会陷入进退两难、无力回天的重大危局。
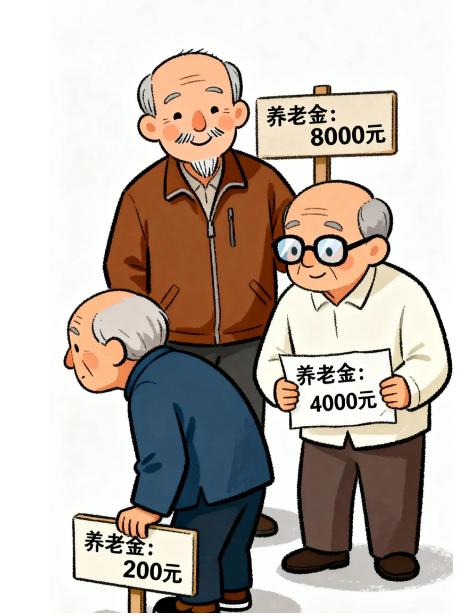
有两组数字放在一起看,比任何评论都直白,一组是:全国城乡居民养老保险实际领取待遇的人约1.88亿,全国基础养老金最低标准2025年是每月143元,2026年再加20元到163元。
另一组是:城镇职工养老保险参保离退休人员约1.52亿,企业退休职工月均养老金大约4000元往上,机关事业单位加上职业年金还能再高出一截。
同样是干了一辈子,有人每月到手的钱不够买两斤猪肉,有人跳完广场舞还能补贴孙子的兴趣班。退休这件事,从来不是公平的开始,它更像一场"终局清算",把你年轻时的职业身份、收入水平、单位性质、地区财力,一股脑压缩成退休后每月到账的那串数字。
最上面一层是机关事业单位退休人员,基数高、有职业年金补充;中间一层是企业退休职工,月均4000元左右,在二三线城市勉强够花;最下面一层是城乡居民养老保险群体,全国基础养老金最低标准163元,算上地方加发和个人账户,全国平均月待遇也就两百多元。
两百多元是什么概念,在中西部县城,一场普通感冒住院自付部分就要上千,这1.88亿领取待遇的人里,相当一部分是农村老人,慢性病、血压高这些老年病,全靠这点钱撑着,所谓安度晚年,对很多人来说就是别生大病。
常有人拿多缴多得来解释这套差距,这话听着公平,细想却漏了一个大前提,不是所有人都有资格连续缴、按高基数缴。
机关事业单位的职工,单位代扣代缴,基数稳定、从没断过,可外卖骑手、农民工、灵活就业者呢,收入按月看天吃饭,以个人身份参加职工养老保险,一年下来要掏一万多块,对于月收入三四千的灵活就业者来说,这笔钱不是"缴不缴"的选择题,而是"缴了吃什么"的生存题。
结果就是:稳定就业的人缴得久、缴得高,退休后拿得多;不稳定就业的人常常断缴、按最低档缴,退休后拿得少,年轻时的收入差距,到了退休不是缩小了,而是被养老金制度锁定并放大了,这不是个人努力的问题,是就业市场的结构性差异,最后由养老待遇来买单。
养老金割裂最隐蔽的影响,不在老人身上,而在中间那代人,低收入家庭的老人,每月一百多块的养老金根本覆盖不了生活开支,只能靠子女贴,而这些子女,往往本身就是收入五等份里的中低收入群体,国家统计局的数据显示,2025年全国低收入组人均可支配收入一年才10150元,中间收入组也就35536元,平摊到每月不到3000块。
从这点钱里再挤出一部分给老家父母,剩下的要还房贷、要养孩子,所谓家庭购买力不足,不是大家不愿意花钱,而是钱从各个方向被分流走了:上面有老人的养老缺口,下面有孩子的教育支出,中间还有住房和医疗的蓄水池,年轻人觉得工作没奔头,老人觉得手里没底气,两头都在捂钱包,内需光靠口号怎么催得动?
好消息是,眼下的家底并不薄,人社部的数据显示,2025年三项社会保险基金总收入9.1万亿元、总支出8.1万亿元,年底累计结余10.2万亿元。
钱不是问题,真正的问题是:改革的成本,正在一点点向普通人倾斜,延迟退休已经落地,个人养老金制度全国推开,养老保险全国统筹在推进,这些举措单独看都有道理,可叠加到一个普通上班族身上,感受是:我要多干几年、自己再多攒一笔、缴费基数可能还要再涨一点,至于蛋糕怎么分更匀、低收入者怎么增收,讨论的声音反而弱了。
改革最怕的不是慢,是普通人觉得每一项改革都是我多承担一点,基金有结余、制度有空间,这恰恰是主动调整的最好时机,趁信任还在,把底层养老金的底板抬得快一点,把劳动报酬的分配比例提得高一点。
毕竟一个社会的温度,不是看最顶层的人退休后过得多滋润,而是看最底层的老人,手里那笔养老金能不能让他不慌不忙地走完最后一程。