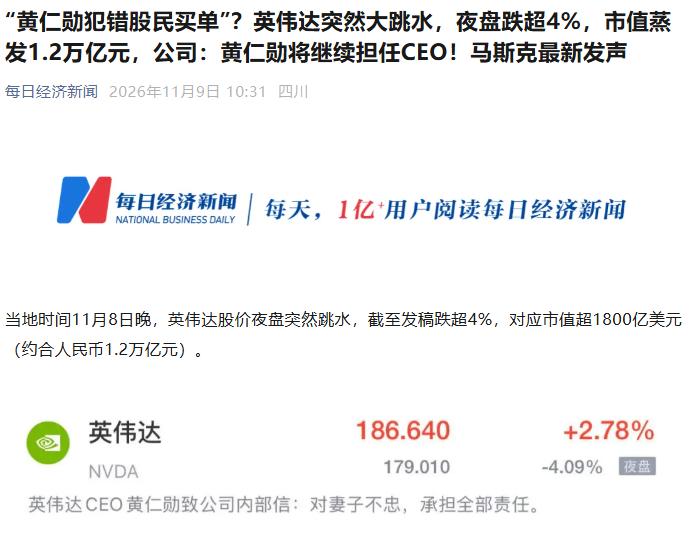
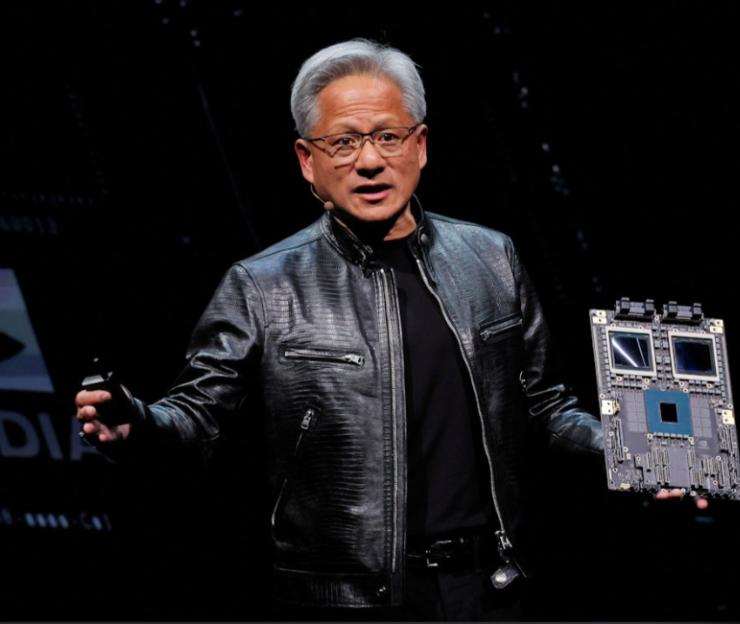
英伟达单日市值蒸发1.2万亿元,跌幅超4%,是市场过度反应吗?真正值得探讨的或许并非“市场是不是跌多了”,而是“为什么只跌4%”。
如果市场真的充分评估了黄仁勋对英伟达的不可替代性,4%的跌幅似乎显得相对温和。反过来看,这4%的收盘跌幅或许也说明,部分投资者默认黄仁勋是一位非常优秀的职业经理人。
在他们看来,即便换一位履历同样亮眼、精通财报分析、擅长发布会的继任者,英伟达这台精密的机器依然能够平稳运转。
如果把英伟达比作一家公司,这个判断勉强成立;如果把英伟达比作一套正在定义AI时代的技术标准、供应链秩序和开发者习惯,那黄仁勋就不是一位可替换的高管,他是英伟达的组织记忆、技术路线和冒险人格本身。
2006年,英伟达决定做CUDA,这不是一次普通的产品决策,而是一场当时几乎看不到回报的豪赌。当时GPU的主业是打游戏、做图形渲染,科学计算和AI训练还像天方夜谭。
CUDA意味着要在硬件里塞进通用计算能力,要养开发者生态,要教育市场,要连续多年烧钱。更难受的是,2008年金融危机前后,英伟达毛利率一度跌到35%左右,资本不看好,华尔街没耐心,未来十年都未必能看见明确回报。
换一个“合格CEO”,最理性的选择可能是砍掉CUDA,保住利润率,把财报做漂亮。黄仁勋偏偏没这么干。他赌的是加速计算,是开发者一旦用惯CUDA就很难搬家的路径依赖,是GPU从游戏显卡变成AI基础设施的范式转移。
后来,AlexNet在2012年用GPU引爆深度学习,2016年老黄把第一台DGX-1亲自送到OpenAI,再到ChatGPT把算力需求推上云霄,英伟达才真正原地起飞。这不是运气,这是创始人级的技术判断力。
所以,黄仁勋至少是四种角色的叠加:天才工程师、供应链大师、公司创始人、门派掌门人。
工程师决定他看得懂架构路线,知道CUDA该往哪长。
供应链大师决定他能在CoWoS先进封装、HBM高带宽内存、台积电产能和服务器代工之间提前卡位,在缺货周期里比对手多拿一张票。
创始人决定他敢在董事会面前拍板十年不赚钱的事;掌门人决定他能让开发者、云厂商、服务器厂商和客户相信——跟着英伟达走有未来!
这四件事,任何一件单独拿出来都不稀奇,叠在一个人身上,才是英伟达最深的护城河。市场用市盈率给英伟达估值,却忘了给“创始人期权”定价。
更微妙的是治理结构。黄仁勋持股约3.6%,却能在近三十年里保持对公司的战略主导权。这说明他的权威不是靠股权堆出来的,而是靠一次次正确下注、靠董事会长期信任、靠业绩和生态话语权换来的。
换句话说,他把自己活成了英伟达制度的一部分。平时看不出成本,一旦讨论接班人,成本就冒出来了:接下来上来的人,得同时懂芯片架构、懂开发者生态、懂供应链调度、懂地缘监管、懂大客户博弈,还得让董事会和数万名员工服气。这样的人,市场上能找出几个?
有人会说,提姆·库克行不行?库克当然是顶级CEO,供应链和运营能力封神,苹果在他手里市值和利润都上了台阶。但库克接的是乔布斯留下的组织、品牌和产品哲学,苹果的护城河已经厚到可以允许CEO更像“守成大师”。
英伟达现在还没到守成阶段,AI技术路线远未收敛,GPU、ASIC、推理芯片、光互连、软件栈还在混战。库克是运营与供应链大师,却不是那种从0到1赌技术路线的创始人。
乔布斯再世行不行?乔布斯是产品与体验的天才,但他不是芯片架构师,也不是供应链调度和政治博弈的中心人物。拿乔布斯类比黄仁勋,听着燃,其实把问题简化了。
历史反复证明,创始人被低估时,市场往往很乐观。乔布斯1985年离开苹果,很多人觉得苹果还能转,结果公司差点把自己转没了;1997年乔布斯回归,苹果才重新找回产品灵魂。
贝索斯退居幕后,亚马逊还能靠组织机制运转,那是因为亚马逊把“Day 1”写进了制度;
但英伟达的下一场“CUDA级赌注”还没出现,组织机制能不能替代创始人的直觉,没人敢打包票。马斯克、张忠谋这类人物也一样,你可以不喜欢他们的风格,但很难把他们的判断力从公司里像拔U盘一样拔出来。
所以,市场不是反应过度,而是过度乐观。4%里当然可能有获利了结、估值消化、财报预期和宏观噪音,但真正危险的是,很多人依然相信“CEO可替换论”。
它忽略了一个事实:黄仁勋不是英伟达的一个岗位,他是英伟达过去二十年最成功的那笔“非标准化资产”。市场给英伟达的估值里,应该有一项叫“创始人风险折价”;如果完全没有,那这笔风险折价就应该折算给英伟达的未来。
所以,1.2万亿的蒸发,不是终点,而是起点。英伟达的“赢者通吃”时代,可能正在落幕!