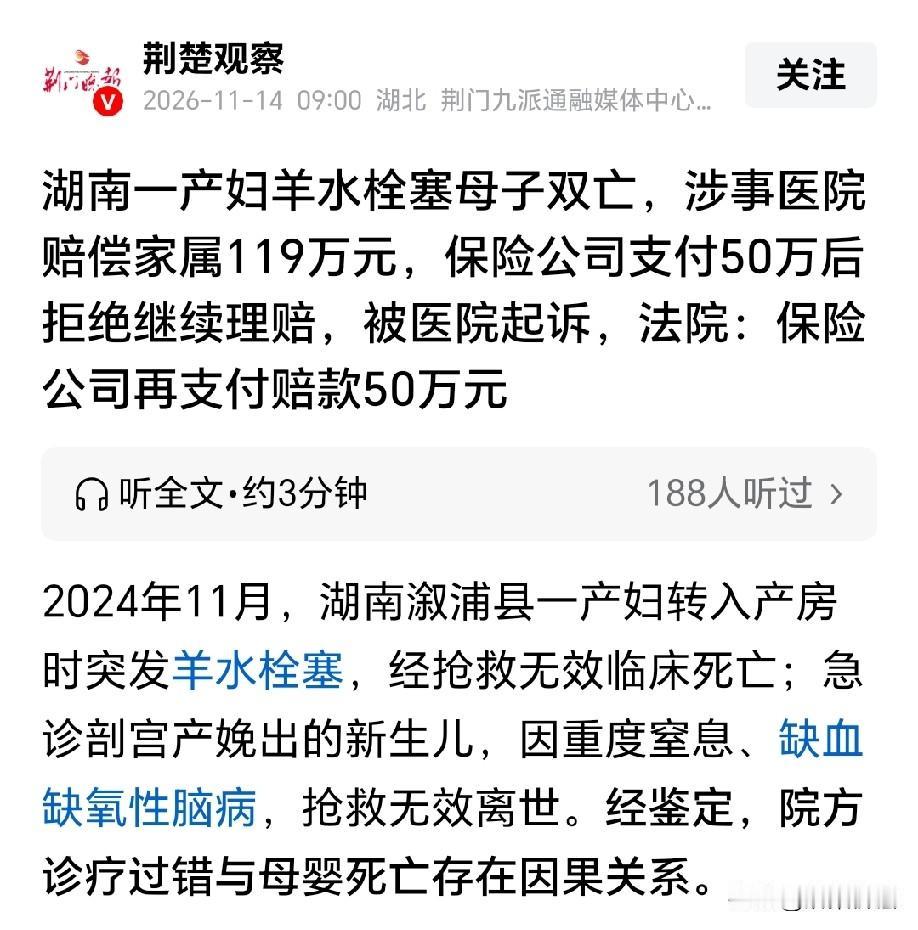
湖南溆浦,产妇在产房生产时,突发羊水栓塞抢救无效死亡,新生儿重度窒息也没能保住,事后鉴定认定医院诊疗存在过错,经调解,医院赔偿家属119万余元。医院曾投保了相关的保险,赔付后找保险公司理赔,可谁知,投保的医疗责任险只赔了50万就开始拒付,医院无奈把保险公司告上法庭,法院的判决大快人心!
2023年12月,涉事医院向保险公司投保了医疗责任险,保险期从2023年12月8日到2024年12月7日。
保单上明确写着累计责任限额100万元,至于每次事故责任限额,没有写明具体金额。
2024年11月3日下午1点15分,产妇董某住进医院待产。
下午3点半,她被转入产房,刚进去就突发羊水栓塞。
医生全力抢救,可还是没能留住人,当天晚上7点35分,董某被诊断临床死亡。
几乎同一时间,孩子在下午3点45分经急诊剖宫产娩出,可新生儿重度窒息、患上缺血缺氧性脑病,抢救到第二天凌晨0点20分,还是没能救回来。
一天之内,母子俩先后离世,家属的悲痛可想而知。
医院分别向保险公司报了案。
2024年12月6日,湖南鉴证司法鉴定中心出具鉴定意见:董某符合羊水栓塞死亡。
2025年1月13日,另一份鉴定意见认定,医院对董某的诊疗行为存在过错,该过错与董某死亡、以及董某之子的损害后果之间存在一定因果关系,建议为同等原因力。
2025年5月6日,在溆浦县医疗纠纷人民调解委员会主持下,医院和患者近亲属达成调解协议,医院一次性赔偿家属119万余元,双方确认这是最终解决结果,此后互不追究。
协议签完,院方把这笔钱全部赔付到位。
可回头找保险公司理赔时,事情卡壳了。保险公司先支付了50万元赔偿款,之后就拒绝继续理赔。
医院觉得委屈:自己已经按调解协议赔了119万,保单累计限额是100万,保险公司理应在限额内赔足。
协商不成,医院把保险公司告上溆浦县人民法院,要求再付50万元。
《保险法》第三十条规定:采用保险人提供的格式条款订立的保险合同,保险人与投保人、被保险人或者受益人对合同条款有争议的,应当按照通常理解予以解释。
对合同条款有两种以上解释的,人民法院或者仲裁机构应当作出有利于被保险人和受益人的解释。
医院投保的医疗责任险保单只写明累计责任限额100万元,每次事故责任限额一栏没有具体金额。
保险公司先付50万后拒赔,双方对限额怎么理解产生争议。
法院认为,每次事故限额约定不明,属于格式条款有两种以上解释的情形,作出对被保险人(医院)有利的解释,即双方只约定了累计赔偿限额100万元。
医院实际赔付119万余元已超出限额,保险公司在100万元限额内补足,扣除已付的50万,再付50万,超出部分由医院自行承担。
最终,法院判决保险公司再向医院支付保险赔偿款50万元,驳回医院其他诉讼请求。
对此,大家怎么看?