“零售之王”失守50%:银行集体踩下零售刹车,一个二十年的逻辑正在反转
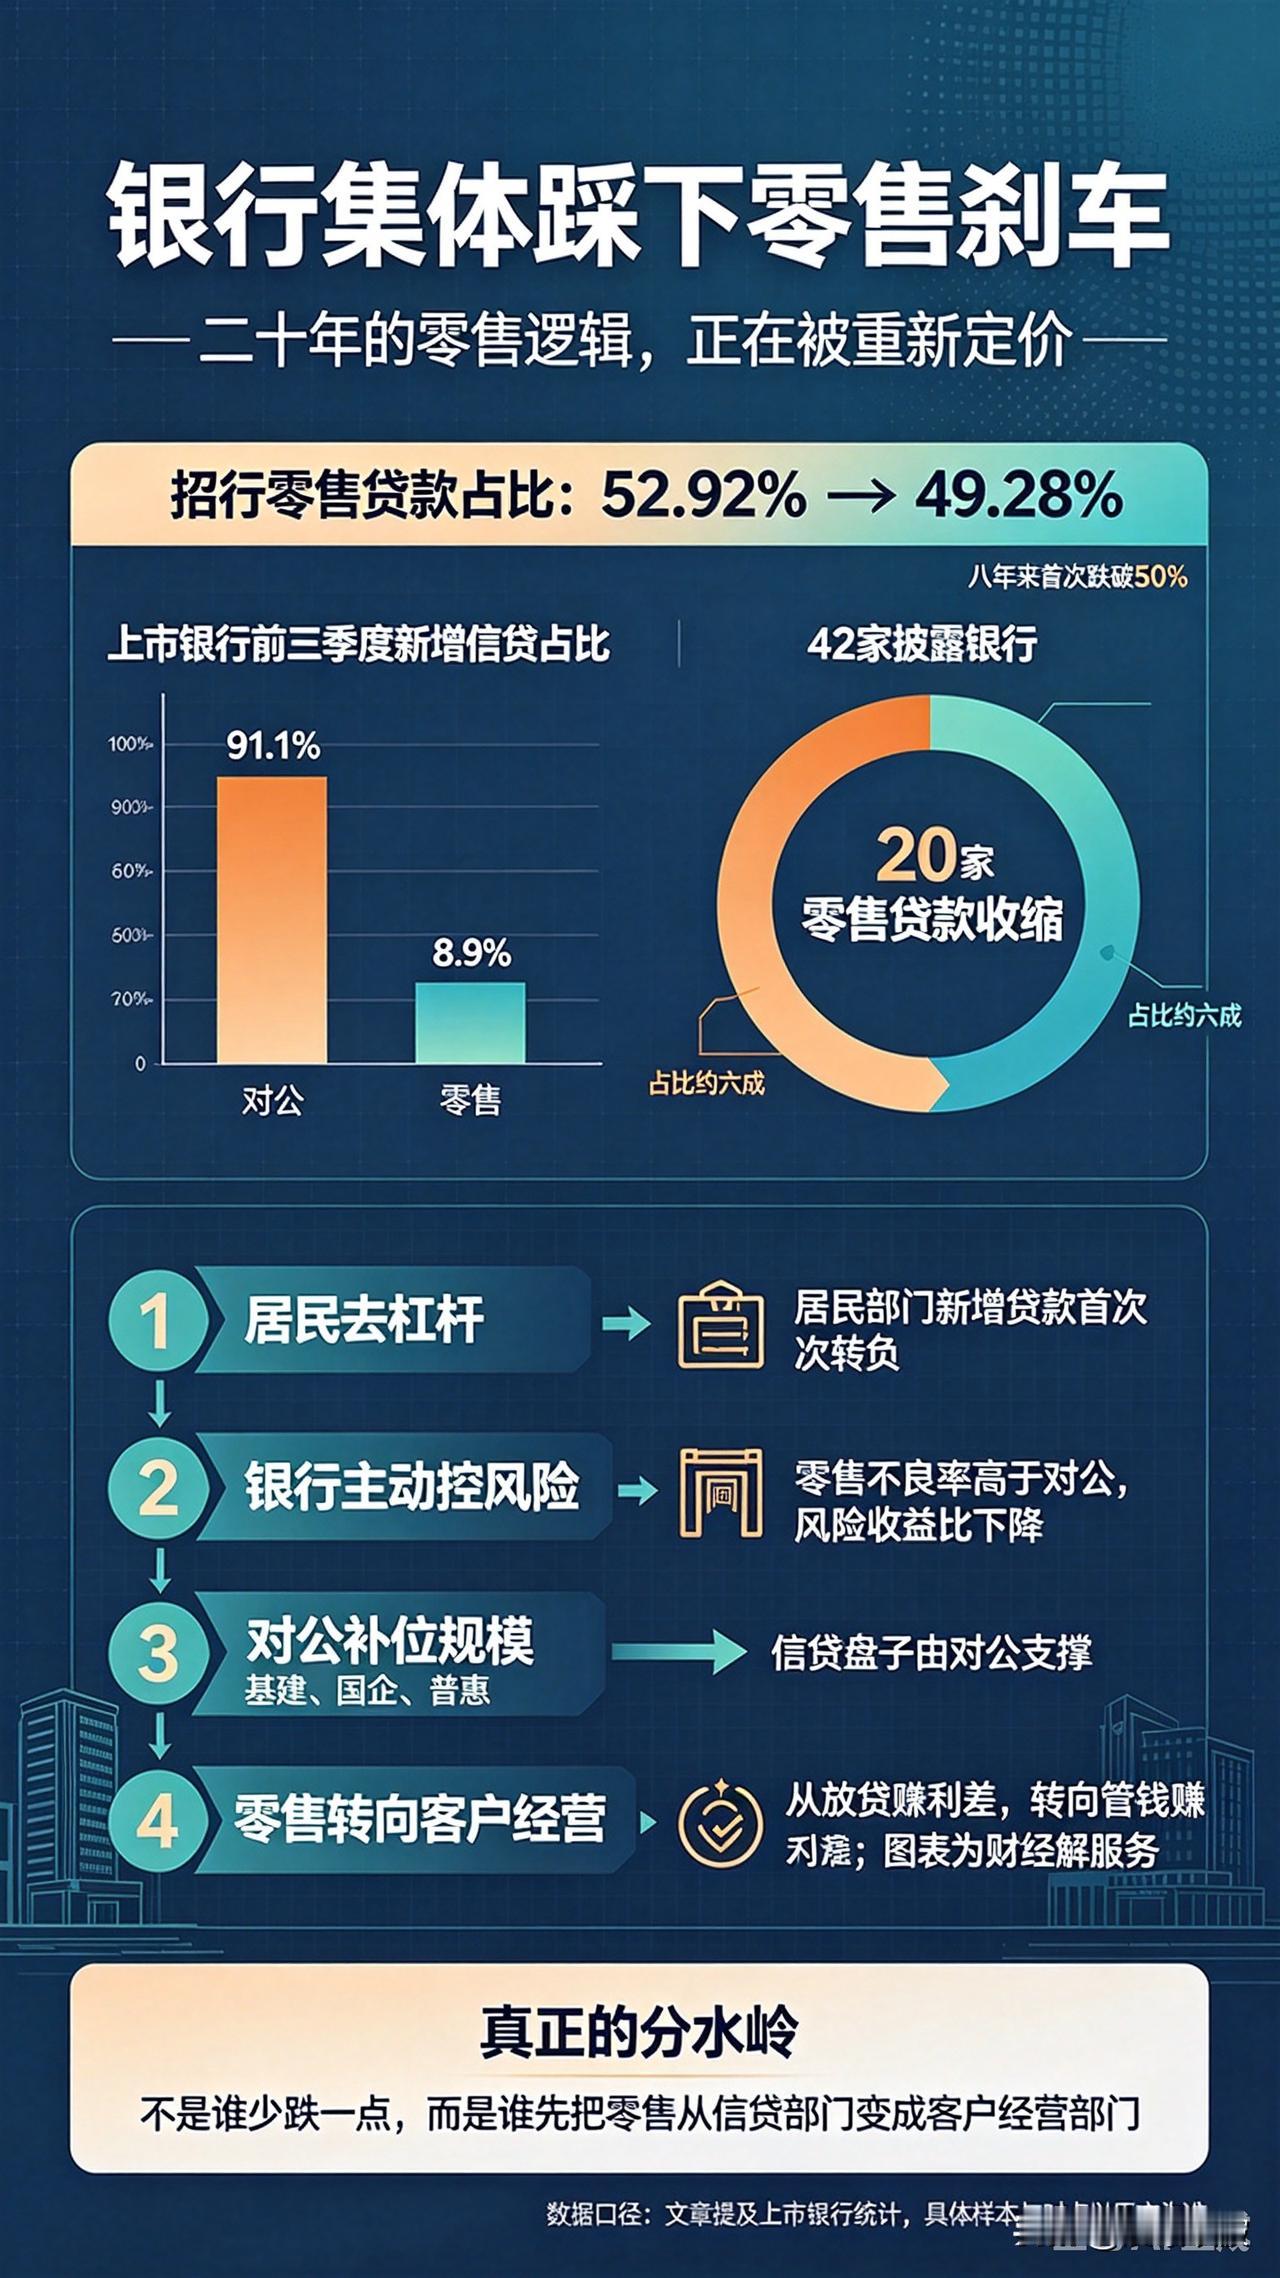
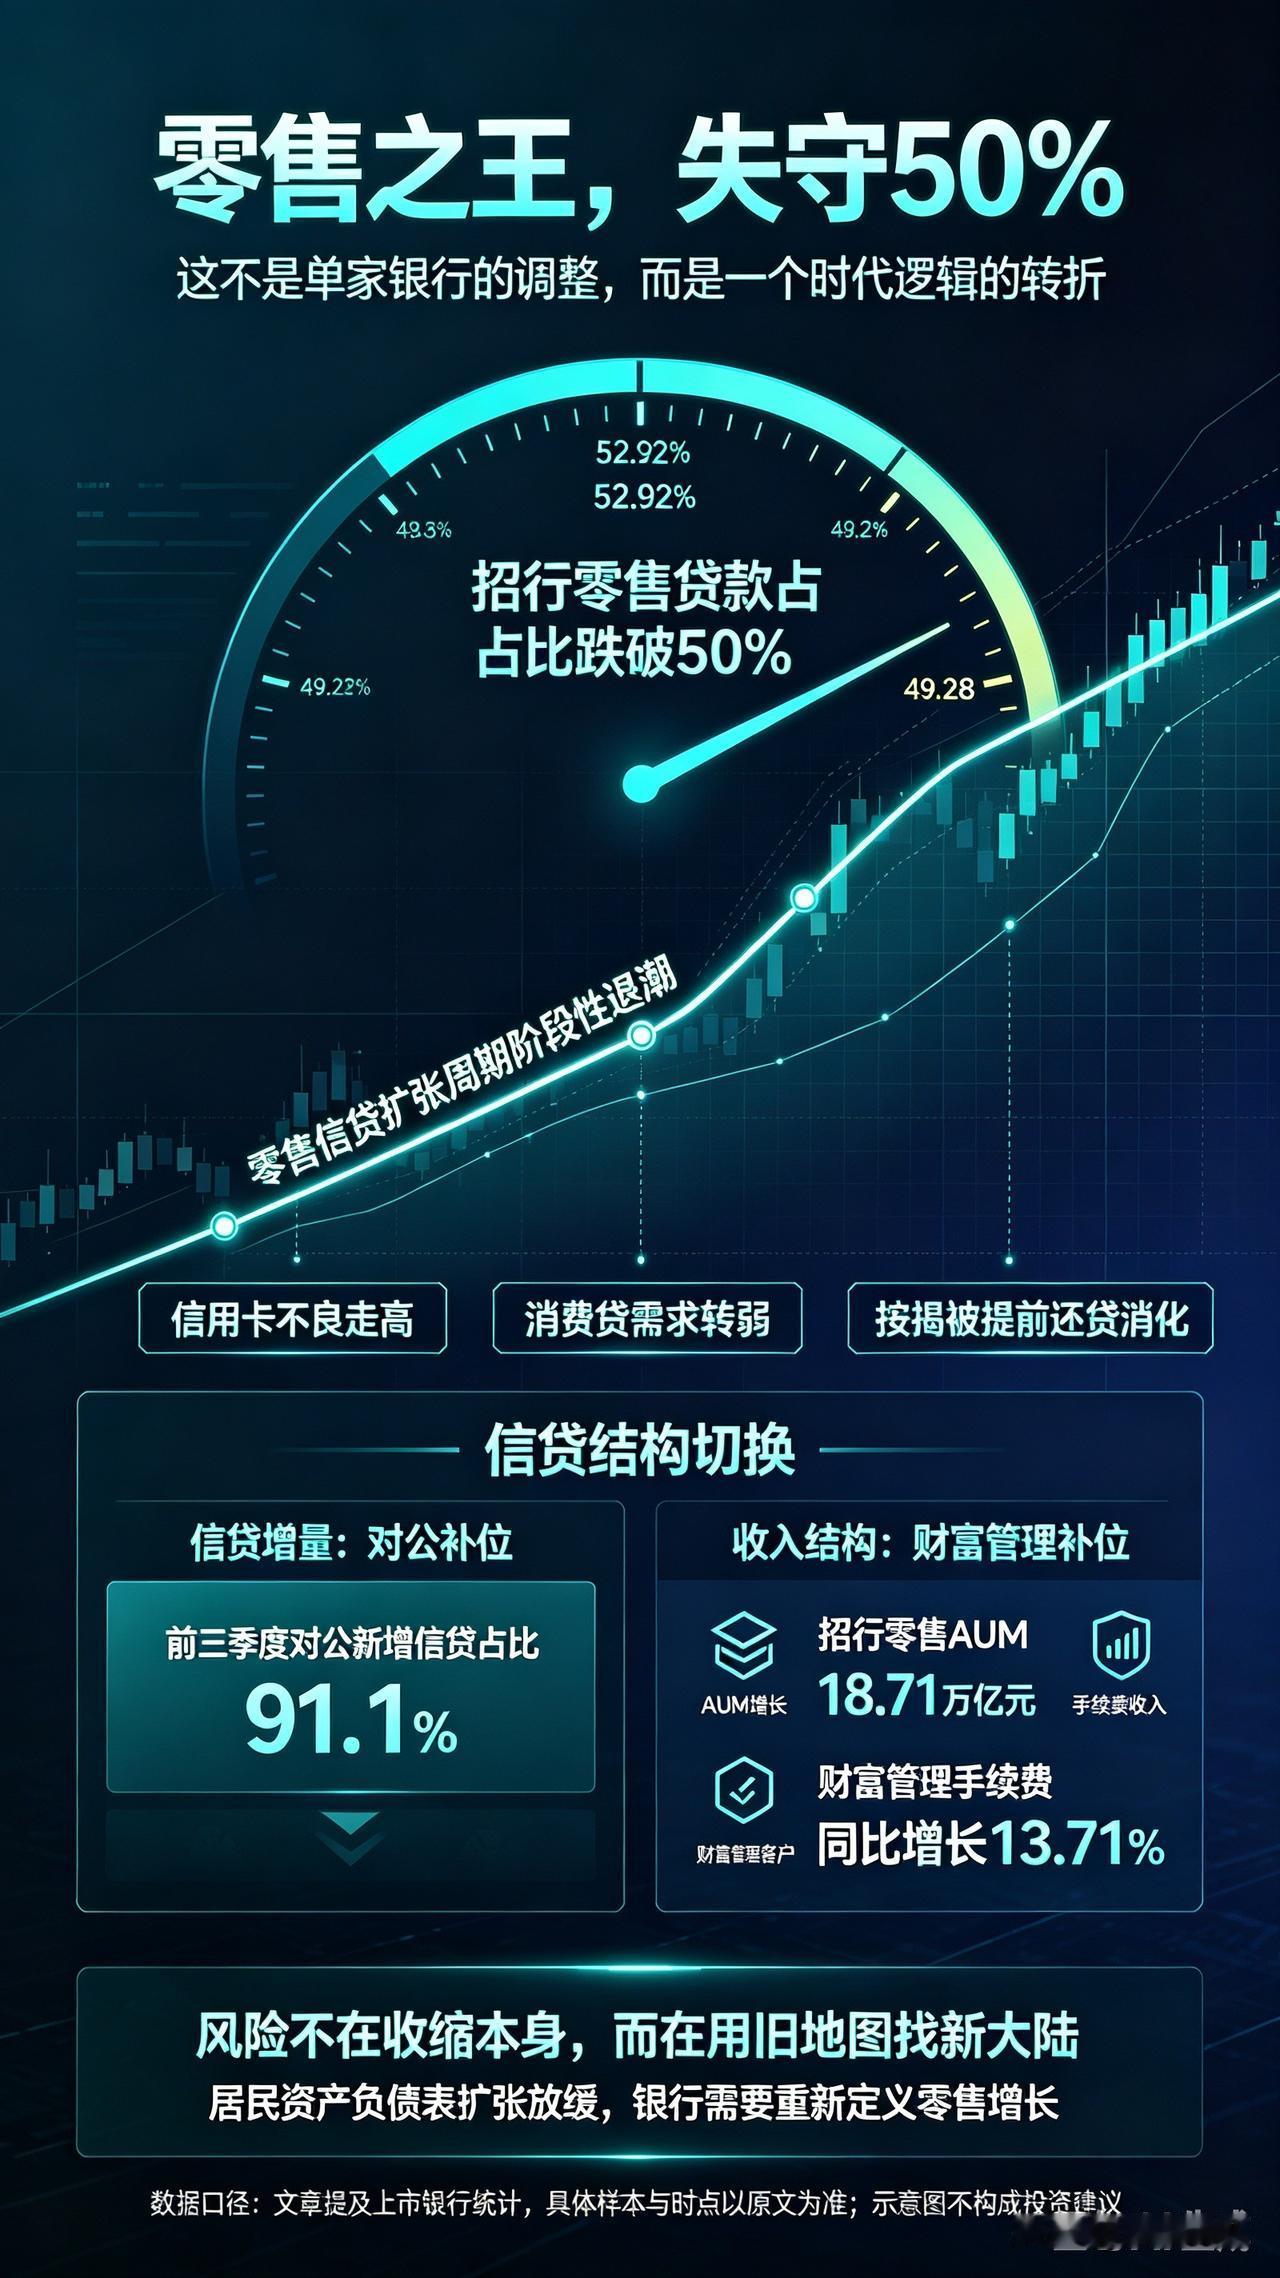
招行零售贷款占比,八年来第一次跌破了50%。
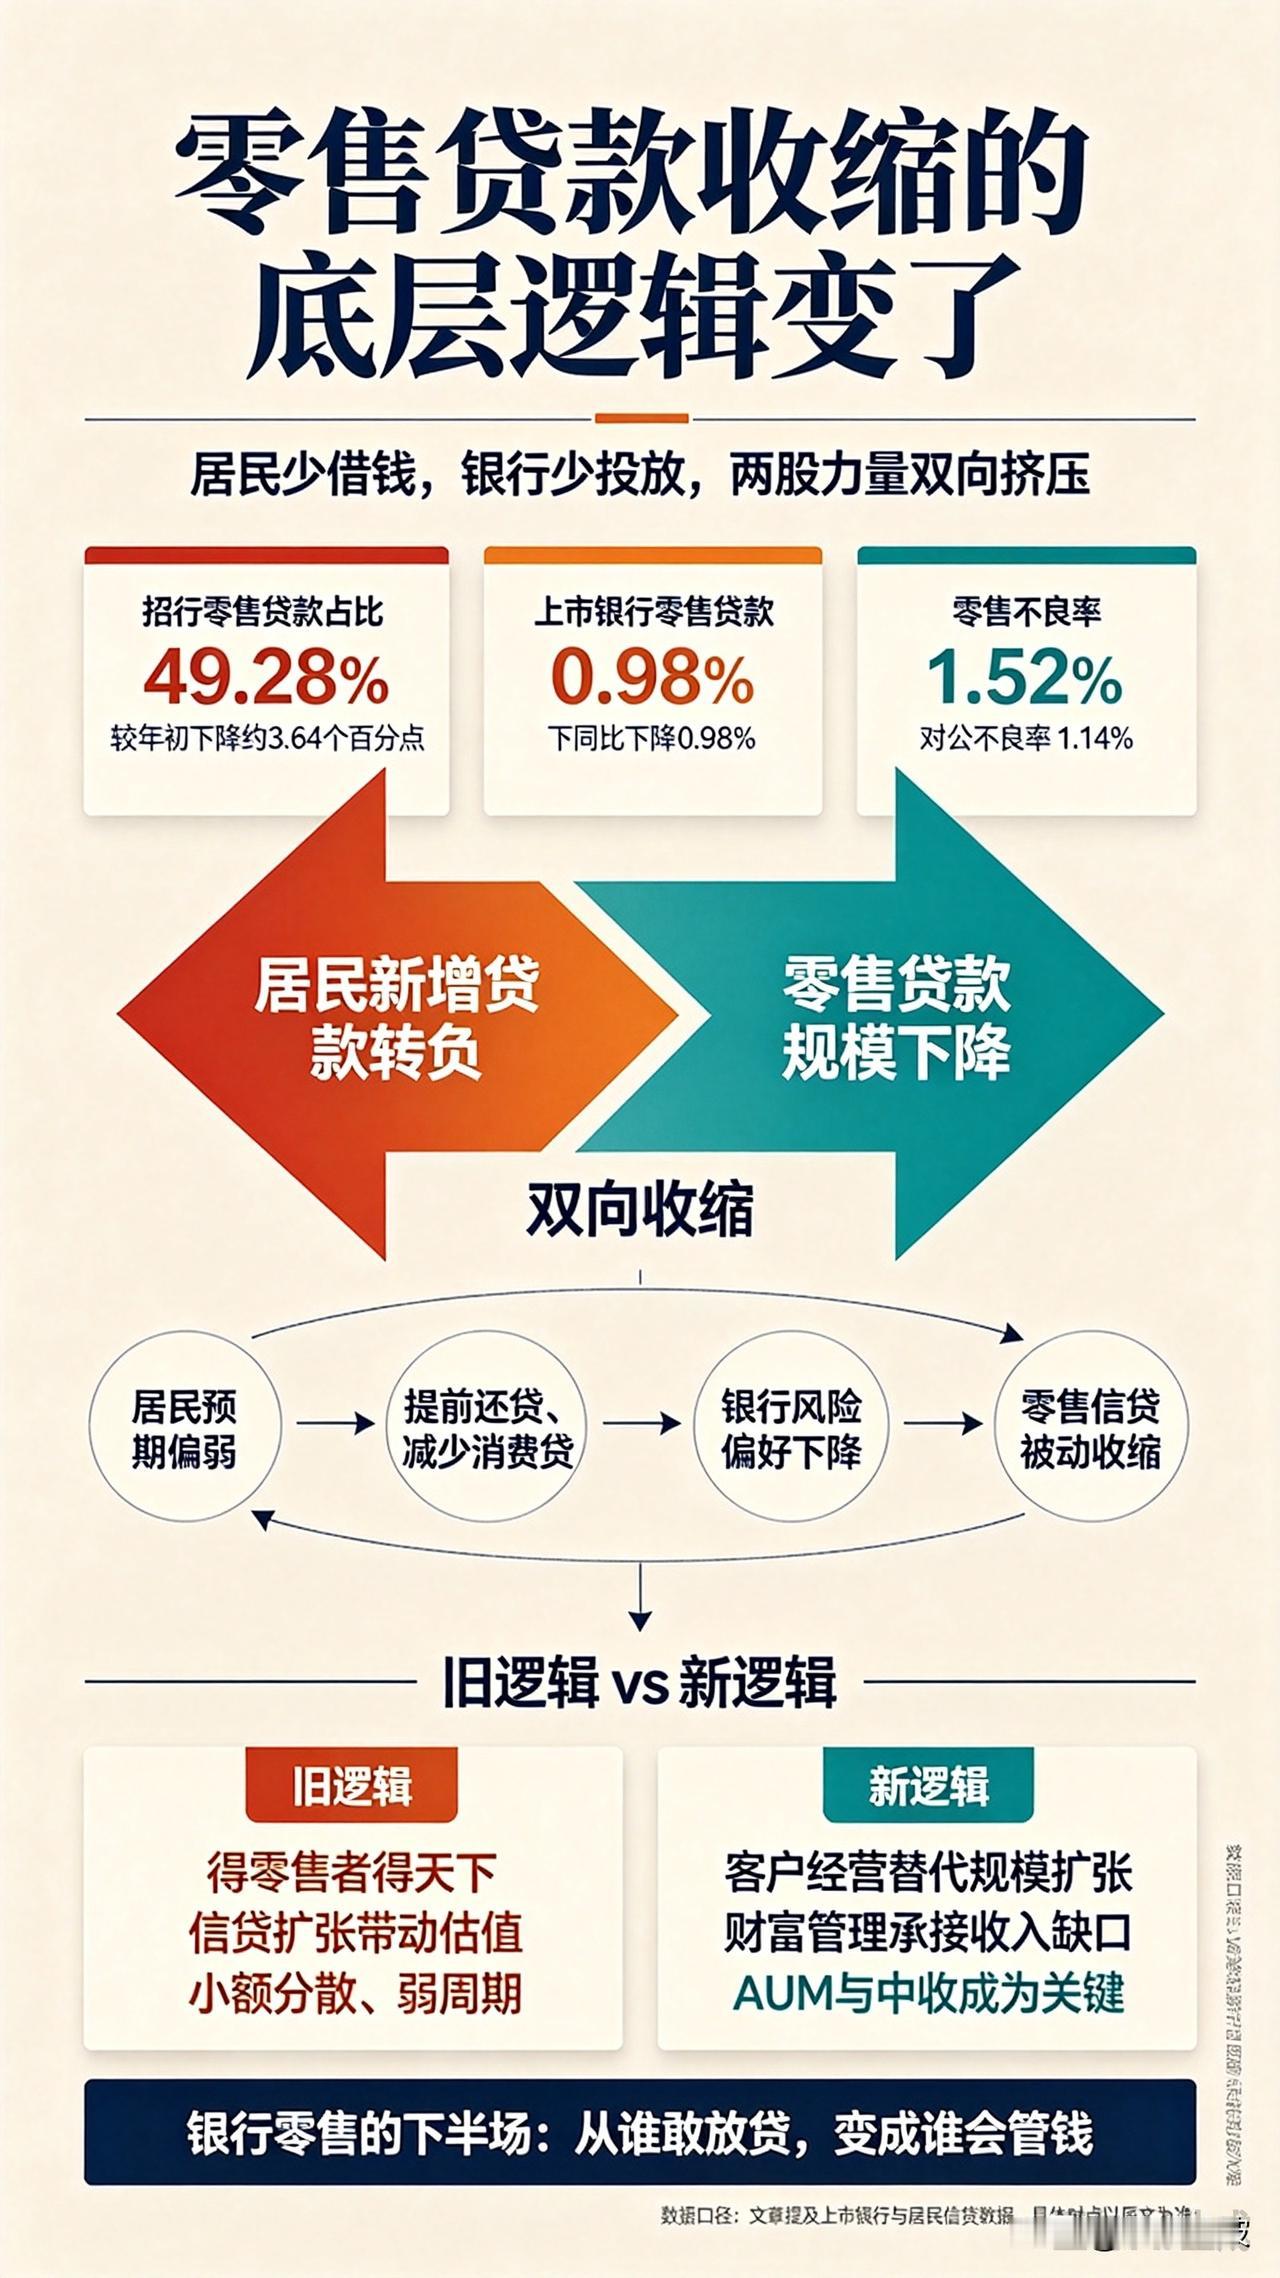
这不是一家银行的小调整。今年前三季度,上市银行零售贷款规模同比下降0.98%,42家披露数据的银行里,有20家零售贷款在收缩,占了六成。曾经被全行业奉为圭臬的“得零售者得天下”,正在被一组冷冰冰的数字重新定价。
更值得琢磨的是,银行收缩零售,不是做不好零售了,而是零售这件事的底层逻辑,变了。
一、“零售之王”的50%,是一道分水岭
招商银行零售贷款占比从年初的52.92%降至49.28%,余额较上年末减少475亿元。放在五年前,这几乎不可想象——零售贷款收益率比对公高出约45个基点,资本市场愿意为零售故事给出两倍于同行的估值溢价。
但今天,招行管理层给出的解释是:“不简单地追求规模扩张,更强调质量、效益、规模和结构均衡”。翻译成大白话就是:零售贷款的风险收益比,已经不划算了。
自2025年年中零售不良率反超对公之后,两者的差距还在拉大。上半年上市银行对公不良率降至1.14%,零售不良率却升到1.52%。信用卡、消费贷、按揭,四大零售品种的不良率全线走高。过去被认为“小额分散、弱周期”的零售资产,在这轮周期里反而成了资产质量最薄弱的一环。
二、居民在还钱,银行在收手,两股力量撞在了一起
零售贷款收缩,表面看是银行主动控风险,底下还有一层更深的推力:居民自己在去杠杆。
2025年11月,居民部门新增贷款录得-2063亿元,是2007年有统计以来的首次负值。短期消费贷在减少,中长期房贷也在被提前还贷一点点吃掉。居民杠杆率从2024年一季度的62.3%降到了59%。老百姓不是没钱还,是在主动选择少借钱、多还钱。
这就形成了一个罕见的“双向收缩”:需求端,居民不愿意加杠杆;供给端,银行不愿意在风险不明朗的时候继续放。 两头一夹,零售贷款规模自然往下走。
而银行的风险偏好,又天然带有顺周期性。收入预期越不确定,银行越倾向于把资金投向“不缺钱的人”和“不缺钱的领域”——对公信贷,尤其是带有政策支撑的基建、普惠和央国企相关资产,就成了资金的去处。前三季度对公新增信贷占比高达91.1%,零售只占8.9%,前者历史新高,后者历史新低。
三、对公“补位”能补规模,但补不了估值
对公信贷确实在扛增长大旗。35家上市银行企业贷款较年初新增9.36万亿元,增速9%,高于整体贷款增速。但需要看清一个事实:对公补的是信贷盘子,不是零售曾经的盈利结构和估值逻辑。
零售贷款之所以被追捧,核心不在于“贷款”本身,而在于它背后连接着支付结算、财富管理、信用卡消费等一整套中间业务收入。过去二十年,很多银行的“零售转型”实质上只做了一件事——零售信贷扩张,中收业务并没有真正做起来。2010年到2025年,上市银行中收占比反而从17%降到了12.5%。
如今信贷这条路被风险堵窄了,中收这条“难而正确”的路,才第一次被真正逼到了台前。
招行已经给出了一个参照:零售贷款余额在降,但管理零售客户总资产(AUM)达到18.71万亿元,较上年末增长9.52%;财富管理手续费及佣金收入同比增长13.71%,远高于整体收入增速。资产在“变轻”,收入在“变稳”。这才是零售银行下半场该有的样子——不靠放贷赚利差,靠管钱赚服务。
四、真正的风险不在收缩本身,在于用旧地图找新大陆
零售贷款收缩并不可怕。可怕的是把它简单理解为“熬过这一轮周期,等居民信心回来了,继续把贷款放出去”。
这一轮变化指向的是一个更根本的转折:中国居民部门的资产负债表扩张周期正在阶段性退潮。 房价预期在调整,收入增速在放缓,人口结构在老化,靠“让更多人借更多钱”来驱动零售增长的模式,天花板已经看得见了。
银行真正的分水岭,不在于谁能在零售贷款上少跌一点,而在于谁能先把零售从“信贷部门”变成“客户经营部门” 。把过去二十年积累的海量零售客户,从贷款关系转化为财富管理关系、支付结算关系、养老规划关系,用中收承接信贷留下的收入缺口,而不是用更大的信贷去填。
招行零售贷款占比跌破50%,不是一个“零售之王跌落神坛”的故事。它是一个旧模式在退场、新模式尚未成型的过渡注脚。银行零售的竞争,正在从“谁敢放贷”,变成“谁会管钱”。
互动话题: 你身边最近一年提前还贷、减少消费贷的人多吗?你去银行办业务时,理财经理是在推贷款,还是在推财富管理产品?欢迎在评论区聊聊你感受到的变化——银行的“零售转身”,离普通人的体感到底有多远?