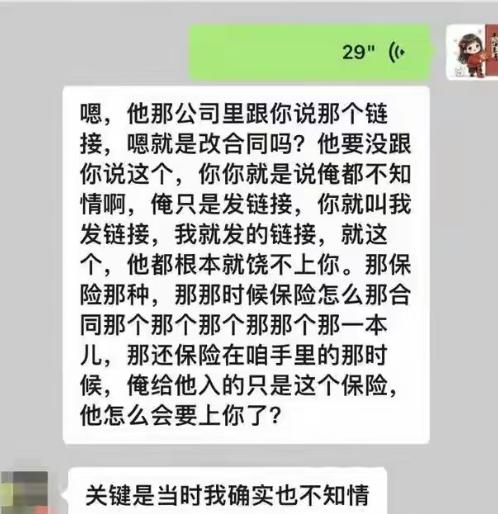
吃相太难看了!河北衡水,男子给51岁的母亲买了份百万医疗险,条款白纸黑字写着能续保到80岁,后续生病也不会被拒保,本以为可以高枕无忧,谁能料到,两年后的一次续保操作,保单悄悄被转成了只保证续保5年的新版。男子母亲后来查出胃癌,理赔过后再想续保,却接连被拒。男子怀疑业务员偷偷转保,前去讨要说法,保险公司一口咬定是男子自己操作的,还声称业务员已离职,无法联系。
事情发生在河北衡水景县,杨先生2019年给母亲王女士投保了一款百万医疗险,当时母亲51岁,他挑这份保险,就是看中条款里写得明白:通过首次续保审核后,后续续保不因健康状况变化而终止,能一直续到被保险人年满80周岁。
对很多普通家庭来说,给老人买保险最怕的就是今天能买、明天生病、后天就被拒保,这份合同里的那几句话,几乎就是他们心里最大的底气。
到了2021年,保单到期前,对接的业务员发来一个标注为“续保方案”的链接,让老人按提示完成线上操作。
老人照着点了签字、收了验证码,以为自己只是在继续原来的保障,并不知道这一次操作把保单从原来的A款,转成了只能保证续保5年的“盛典款”。真正的麻烦,也从此埋下伏笔。
在我看来,这件事最让人不舒服的地方,不是产品换了名字,而是“续保”两个字在客户眼里是延续,在系统里却可能是一次彻底变更。
杨先生后来才知道,母亲保单里的关键条款被改掉了。原来那份合同里,“可续保至被保险人年满80周岁”和“首次续保审核后,后续不因健康状况变化而终止续保”是分开写的,前者管年限,后者管审核。
转成新版后,保证续保期变成了5年,起算点也从2021年的那次线上操作开始算。等到2026年,5年保证期满了,母亲又已经确诊胃癌,续保申请直接被驳回。
更让人难以接受的是沟通结果。杨先生多次协商,对方给出的书面答复大致是:转保是客户本人线上操作,验证码也收到了。
老产品已经停售,无法恢复;新保单5年保证期已满,所以拒保;业务员已离职,联系不上。 这几句话每一句都像挡回去的门,可每一句又都没真正回答杨先生的疑问:当年那个链接到底展示的是什么?页面有没有清楚提示这是转保?老人点下去时,是否知道自己在放弃原来的续保条件?
我想说的是,验证码只能证明手机当时收到了短信,却很难证明老人完全理解自己点下的是一份新合同。
杨先生已经把这件事起诉到法院,案件在2026年10月29日立案,目前仍在审理中。 这场纠纷的焦点并不只是“谁点的链接”,而是保险公司能否拿出足够证据,证明当年那次线上操作确实让客户充分知情。
页面当时的样子、条款相比原合同少了哪些内容、有没有弹窗让客户再次确认变更,这些记录都掌握在公司手里。如果这些关键证据拿不出来,仅凭“客户本人操作”四个字,很难让一个普通家庭心服口服。
类似的情况并非孤例。几年前,不少百万医疗险都会用“承诺续保”“不因健康变化拒保”吸引客户,可后来监管明确要求,短期健康险不能再用容易让人误解的表述,合同里必须清楚写明是否保证续保。
这本是为了保护消费者,可现实中,一些客户当年听到的口头承诺和合同条款并不完全一致,等到出险续保时才发现,自己以为的“稳定保障”其实并没有写进长期保证里。
能理解很多人买保险时的心态:条款厚、字小、专业词多,业务员说“续保没问题”,老人又不太会分辨,看到链接写着续保就跟着点了。可保险恰恰是最不能靠“差不多”来决定的东西。
一个链接点下去,可能不是简单的缴费,而是产品更换、条款变更、等待期重算,甚至既往保障被替换。
这起事件里,老人后来确诊胃癌,治疗费用确实得到过理赔,说明新保单在5年保证期内并非没有发挥作用。
但问题在于,当初那份能续到80岁的合同,是否应该在没有充分告知的情况下被替换?如果客户只是想继续交保费,而不是重新选择产品,那么把“续保”做成“转保”,哪怕流程上留了验证码,也难说没有争议。
对普通家庭来说,这份保单背后不只是几千块钱保费,而是老人后续治疗的指望。癌症治疗周期长、花费高,一旦续保断掉,再想买新的医疗险几乎不可能。
保险公司说老产品停售,这是企业经营层面的现实;可客户当年买的是白纸黑字的续保条件,这也是合同层面的现实。两个现实撞在一起,不能简单让弱势的一方承担全部后果。
这件事最终还要看法院如何认定。页面记录、操作流程、提示是否充分、业务员是否尽到说明义务,都会影响结果。
无论判决怎样,它都提醒所有买过医疗险的人:收到所谓续保链接,不要急着点;涉及保单变更,一定要看清新旧条款差异;和业务员沟通的聊天记录、宣传页面、合同截图,最好都保存下来。