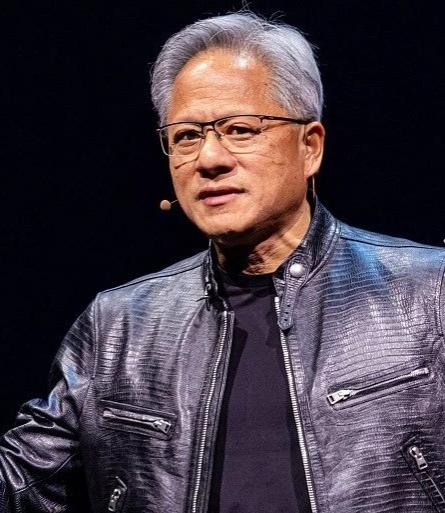
很多人好奇,黄仁勋作为英伟达的创始人,为什么只有3.58%的股份!原因其实很简单,这是几十年持续稀释的结果。
3.58%这个数字单看确实不起眼,可真要换成钱就有点吓人了。按最近4万亿美元出头的市值算,这部分股票值1400多亿美元,折合人民币一万亿左右。10月初英伟达市值一度站上5.7万亿美元,那会儿这3.58%超过2000亿美元。
一个人手里只有公司三十分之一的股份,照样站在全球富豪榜最前面。这就是英伟达最反常识的地方。但真正反常识的不是这笔钱。是他这3.58%,不是被人抢走的,是他自己一次次让出去的。
1993年4月,黄仁勋和两个工程师在圣何塞一家丹尼餐厅里决定创业,凑了4万美元。三个人,股权三分,谁也没有绝对控股。这家公司从第一天起,就没有“一个人说了算”的基因。
三年后,英伟达差点死掉。第一款芯片NV1押错了技术路线,钱烧完了,产品交不出来。是世嘉那500万美元,把公司从悬崖边拉了回来。这笔钱不是白给的,代价是股份。
1999年1月22日,英伟达登陆纳斯达克,发行350万股,每股12美元,募资4200万美元。首日收盘,整家公司值6亿多美元。上市前,黄仁勋的持股已经掉到12.8%,上市当年是9.9%。
一家还在烧钱的公司,银行不给贷款,债市进不去,能给它钱的只有资本市场。而资本市场的规矩很直白,你想要钱,就得拿股份换。
真正把比例压下来的,是上市之后的二十多年。
2000年2拆1,2001年2拆1,2006年2拆1,2007年3拆2,2021年4拆1,2024年10拆1。六次下来,当年1股变成今天的480股,12美元的发行价复权之后只剩2.5美分。但拆股只是把一块饼切成更多块,比例一点没变。真正改变比例的,是另外两件事。
第一件,用股票买公司。2020年英伟达花70亿美元收购Mellanox,几乎全是股票支付。今天英伟达最赚钱的网络业务,就是从这笔交易里长出来的。买的时候没掏多少现金,掏的是股东手里的比例。
第二件,用股票发工资。芯片行业抢的是架构师、编译器工程师、系统软件团队,顶尖人才不会为一份死工资卖命。英伟达长年用限制性股票和期权把人绑在船上。2024年那次1拆10,公司在回购公告里写得很直白,回购的目的之一,就是抵消给员工发股票造成的稀释。
总股本从上市时拆股调整后的17亿股,涨到今天的240多亿股。分母翻了十四倍,分子没跟上,比例自然一路往下掉。12.8%,9.9%,7.1%,4.4%,2010年前后稳在4%左右,再慢慢磨到今天这个数。
说白了,这3.58%是分出去的,不是卖出去的。他确实减持过,也做过慈善捐赠,但那些都是零头。真正把比例拉下来的,是发给员工的股票,和用股票换回来的公司。
顺便说一句,委托书口径是3.58%,对应8.7亿股;最新行情口径是3.56%,对应8.6亿股。差的这一小截,来自捐赠和股权激励代扣税。同一件事两个数,看日期就行。
这里得算一笔账。
假设他当年死守20%,为此拒绝几轮融资,也不舍得分期权池,公司大概率长不到今天这个体量。如果规模只有现在的十分之一,20%值800亿美元。而今天这3.58%,值1400多亿美元。
少拿的那些股份,换回了更多的钱。这笔账,很多创始人在创业第三年算不明白,到第十年才算明白。更值得琢磨的是,这点股份从来没给过他真正的控制权。
英伟达只有一类普通股,一股一票,没有AB股。扎克伯格、刘强东那种“一股顶十票”的安排,这里没有。3.58%的投票权,比贝莱德、先锋领航任何一家都低,人家的持仓都在7%以上。
董事会11个人,10个是独立董事,他是唯一的非独立董事。公司连董事长都不设,直到今年11月才第一次设了这个位置。公司章程写得更直接,高管可以随时被免职。
按纸面条件,这是一家随时可以换掉CEO的公司。
那他凭什么坐了33年?
凭业绩。游戏显卡、CUDA生态、数据中心,三次关键转身,每一次都赌对了。上季度营收962亿美元,同比翻倍,股东拿了好处,就没有动力去动他。伯恩斯坦的分析师说过一句很到位的话,他就是英伟达。公司没有二号位,几十名高管直接向他汇报。
所以在英伟达,权力不是股份给的,是业绩给的。2026年11月,一纸公告,他交出了CEO的位置,CFO临时接任,董事会选出了33年来第一位董事长。从开会到表决到任命,几天走完。这中间,没有任何一环需要他那3.58%的股份点头。
这就是同股同权的冷酷,也是它的公平。股份决定你在股东名册上的位置,业绩决定你在会议室里的位置。两样东西,从来不是一回事。
他手里只剩下3.58%。可这3.58%,值一千多亿美元。真正被稀释掉的从来不是财富,是那句“我必须说了算”。