14亿国人养不起高速?8年亏损几万亿,美国高速免费却能盈利。美国的高速随便上,不收费,最后还能盈利,可中国的高速要收费,反而还亏欠,8年时间足足有几万亿的亏空,这到底是怎么回事呢?
14亿国人养不起高速?8年亏空几万亿,美国高速免费还盈利,真相根本不是你想的那样。
把这笔账拆开看,大家嘴里说的亏空,并不是高速公司把钱装进了自己腰包,也不是路修完之后钱被糟蹋光了,官方公报里的收支缺口,指的是一年收上来的通行费,覆盖不掉修路贷款本金、利息再加养护运营的总支出,中间差出来的那一块就算成了缺口。
这事得从30多年前说起,1984年那会儿全国二级以上公路才1.9万公里,财政手里的钱又有限,根本扛不住大规模修路,国务院这才定下贷款修路、收费还贷的路子,靠银行贷款和社会融资先把路修起来,再用通行费慢慢偿还。
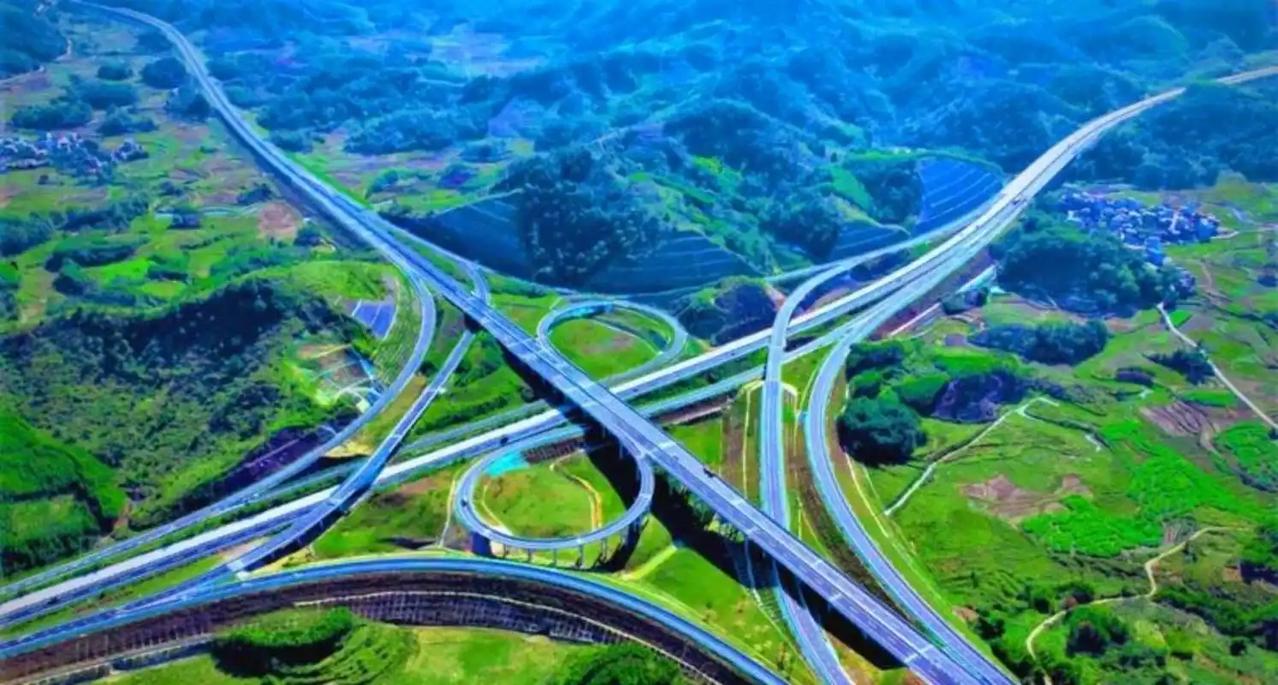
效果确实快得惊人,中国从1988年第一条高速通车起步,到2023年底高速里程已经达到18.36万公里,规模排在世界第一,发达国家走完往往用了四五十年,咱们几十年就追上,快的背后是集中举债建设,债不会因为路通了就自己消失。
再说修路的成本,两国地形就不在一个难度上,美国中部大平原一马平川,画线铺沥青就能往前延伸,中国大量高速要钻进西南西北的山区,打隧道、架高桥是家常便饭,工程难度完全不是一个量级,造价自然也跟着往上走。
同等长度下隧道造价是普通路基的3到5倍,特大桥更是路基的8到10倍,部分山区路段单公里造价能冲到1.7亿甚至2.5亿元,桥隧占比越高砸进去的钱就越多,这也是中西部路段回收周期偏长、车流却暂时跟不上的现实原因。
通行费收上来先奔着还债去,拿2021年公报举例,全年通行费收入6630.5亿元,支出总额12909.3亿元,其中偿还本金7164.8亿元、利息3426.8亿元,光还本付息就占到支出的八成以上,剩下养护运营税费再分一分。
真正能算作盈余的部分很薄,收入一旦跟不上债务节奏,缺口就摆在台面上,这也是公报里收支缺口常年维持高位的直接原因,钱主要没花在别处,而是先填了旧债,再加上不少新通车路段还在培育期,车流没上来,收费填不平建设投入。
通行费收入还被政策性减免削掉一块,重大节假日小客车免费、鲜活农产品走绿色通道不收费,还有ETC优惠、差异化收费,2021年全国收费公路累计减免通行费1178.9亿元,一部分车辆上路本来就没掏钱,靠剩下的车流扛下债务和养护。
回过头看美国那边,所谓免费其实只是不在路口设收费站收钱,费用并没有凭空消失,而是藏进了油价里,联邦层面每加仑汽油征收18.4美分燃油税,柴油每加仑24.3美分,各州还要再加收一笔,开得多、烧得多自然交得多,本质还是使用者付费。
这套安排1956年就有了,当时联邦政府和州政府按大约9比1的比例出资建州际公路系统,路大多修在战后经济上升的那二三十年里,早年贷款几十年前就还清,如今税收主要用来维持路面翻新和日常维护,账面自然显得轻松宽裕。
不过美国也不是年年躺赚,联邦公路信托基金从2001年起支出就超过收入,2008年以来靠国库一般财政划转2750亿美元补缺,燃油税1993年后再没上调,购买力缩水明显,电动车不烧油就不交这笔税,基金日子其实也挺紧巴。
反差这么大,根子在筹资顺序不同,咱们是先贷款把路抢出来,再靠收费逐年还债,收入一大块要填旧债;美国是先把税攒在信托基金里,由财政出钱修路,建成后主要承担养护,一个在还债周期里,一个早已走完还债阶段,本就不在一条起跑线。
路网内部也不均衡,东部沿海车流密集,主力高速现金流好,个别上市路段利润亮眼;西部山区地广人稀,通车初期车流跟不上,投资要很多年才能收回,全国统算时富裕路段的盈余补不回薄弱路段的缺口,不能拿几条赚钱的路衡量整个行业。
按现行条例,政府还贷公路收费最长15年,中西部放宽到20年,经营性公路最长25年,中西部30年,期满必须停收,收费本来就不是永久的,随着早年贷款陆续还清,路网还本付息压力会慢慢稀释,差异化收费、ETC折扣也是在降费让利。
所以说14亿国人养不起高速,这个说法其实把问题看浅了,大家交的过路费没有凭空蒸发,而是承接了几十年集中建设欠下的债务,真正难熬的是新旧债务交替的这一段,早期路段的债还没清完,新路段又在持续投入,压力自然集中在当下。
等早期路段贷款还清,养护成本远低于当年建设成本,账面压力才会真正缓过来,看懂钱从哪来、花到哪去,也就不会被免费和亏欠的表面说法带着走,这笔账说到底是时间差和建设节奏的问题,而不是14亿人交不起过路费。