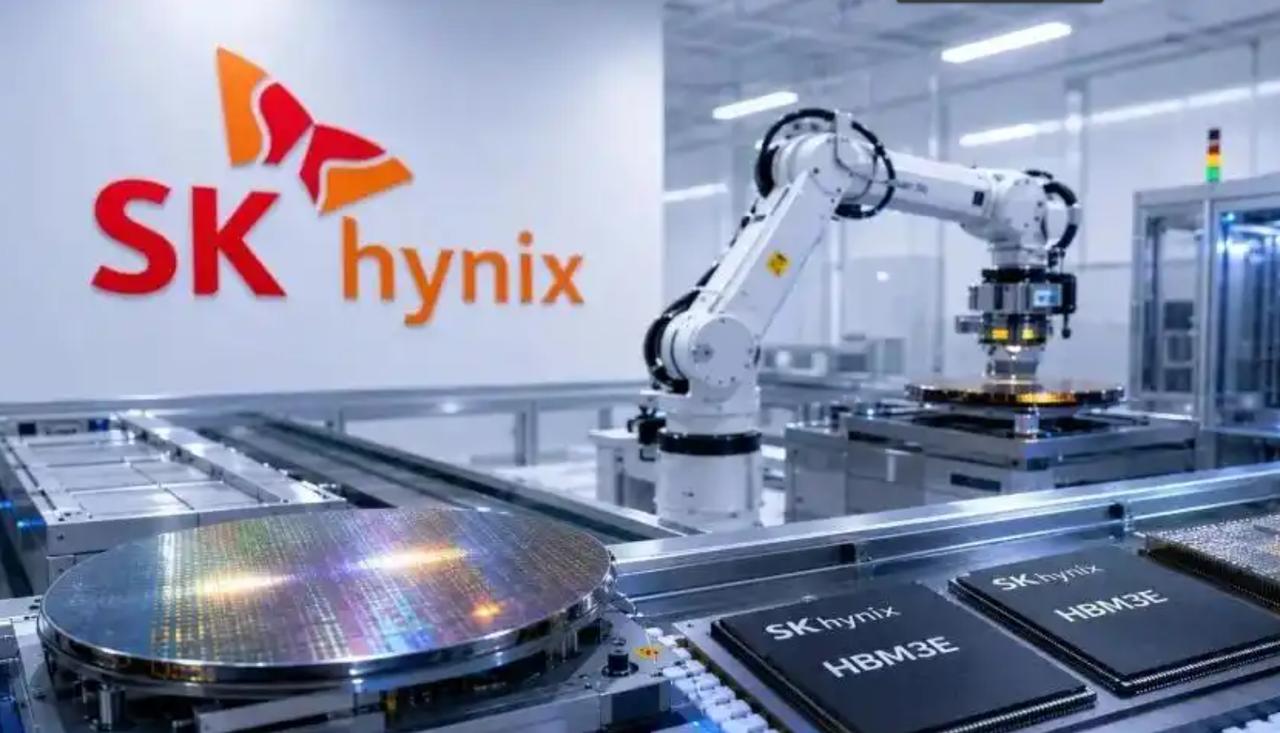
美国中期选举结束之后,当地针对 AI 数据中心的审查尺度收紧,市场预判相关项目建设节奏会放慢,直接冲击到韩国存储芯片企业的外销预期。韩国大量输往美国的存储芯片,供给的就是 AI 服务器和各类数据中心,海外需求预期变动直接反映到三星、SK 海力士的股价波动上。
从出口统计来看,美国只占到韩国半导体出口一成左右,中国大陆吸纳的韩国半导体规模达到 744.6 亿美元,占韩国半导体总出口四成以上,国内 AI、汽车电子、工业设备领域,还在持续释放芯片采购需求。韩国产业界还传出计划五年内把半导体产能翻倍,产能扩张完成之后,必须找到足够规模的市场承接产出。
这里有两层现实约束摆在韩企面前:第一,高端 HBM 产品向外输送,会受到美国管制措施约束,先进产品无法自由进入国内市场,韩企只能优先投放成熟制程芯片,高端品类的市场空间拿不到手。第二,国内存储企业技术水平持续往上走,长鑫存储等本土厂商持续推进技术迭代,不断拉近和海外头部企业的技术差距,本土产能释放之后,会直接分割原本属于海外厂商的市场份额。
韩企当下只能同步维护两处市场的业务,一边跟进美国本土政策变化,一边挖掘国内市场的实际采购需求。但两处市场的规则并不统一,美国的管制条款会限制韩企对华输出高端产品,本土厂商的追赶又持续挤压它的生存空间。
韩国存储芯片的成熟产品可以持续供给国内各个产业,但是高端产品通道被外部规则锁住,本土产业不断补齐短板的过程里,留给海外厂商的市场空间会出现怎样的变化。