高端内销保基本盘、中低端出海创收,这个应该是早期跨国车企通用的产业协同模式。这里的内销,广义上包括“自贸区内部”,如日本车企最高端车型主销美国,低端车在亚非拉和中国。
在这个模式下,车企母国会保留一定的低端车渠道量,任何一块全球车,如果母国有一定的产能,理论上就必须涵养一定比例的内销渠道,除非你把这款车型产能全部转移到海外。但车型产能全部转移,这不符合中国的产业利益。
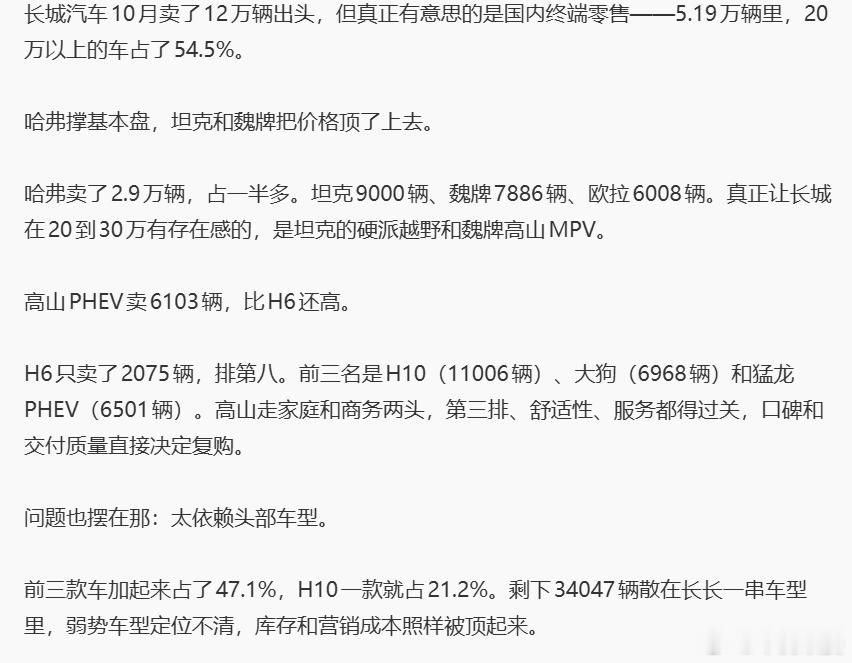
所以大狗、欧拉、H6等弱势车型,主要产能还在国内,国内的渠道就必须坚持投入;而且这些产能也不能全部“外移”,除了初恋、酷狗、小枭龙这样的确实是被国内骂惨的车型。至于这些渠道营销成本,其实是为下一个战略车型储备的“资源”。
如果没有H6、大狗和欧拉储备的这些渠道资源,那怎么会有H10的热销?没有去年和今年魏牌在直营上顶着压力做的渠道投入,那可能是——V9X靠降价激活,而高山蓝山彻底凉凉!
内卷这么多年,市场在重新聚焦一个新的共识——“成本”不是贬义词,和企业的负担;把成本转化为企业的资源,那成本是能“增值”的。只有无能的、无知的人,才会一味“降本减负”。