阿维塔转让股份,算下来估值怎么才这么点?
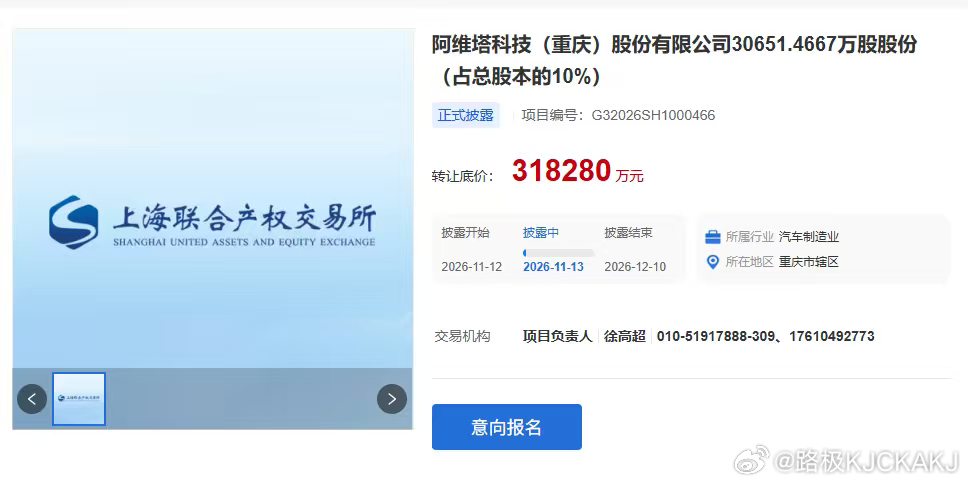
今天突然曝出长安挂出阿维塔10%股权,其实本质是在阿维塔冲刺港股IPO的关键窗口期,主动降低持股、引入外部产业资源,同时回笼资金。交易完成后长安仍是第一大股东,控制权和日常支持不会发生根本变化。
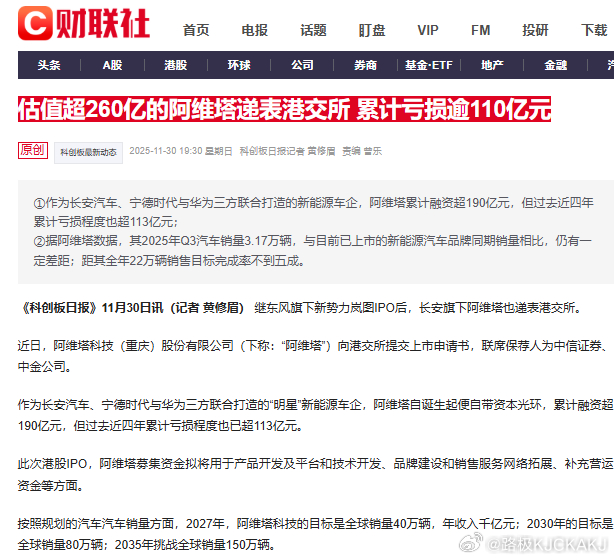
来看下这次挂牌的情况,10%的股权,底价才31.828亿,一算整体估值318亿。看着还行?毕竟前面IPO递表,估值也才260个亿。这318亿比260个亿还涨不少!
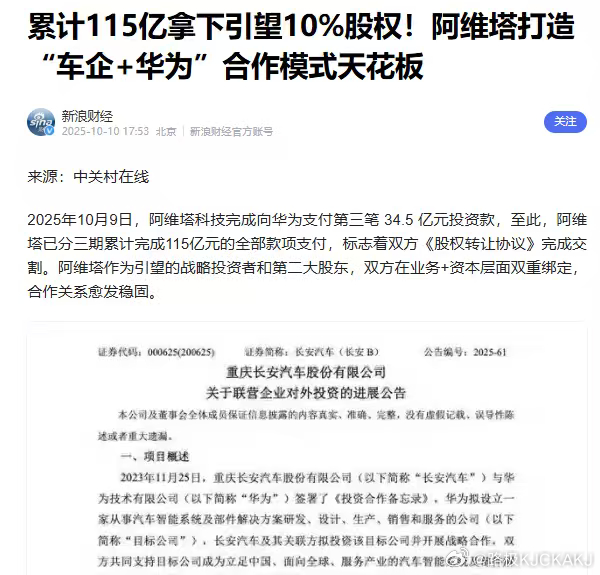
不过如果再把账拆开细看就没那么体面了,毕竟阿维塔账上最硬的一块资产,是引望10%股权。2025年花115亿买的,年末账面117.2亿。按318亿估值算,这块占了快四成。刨掉引望,整车业务对应的估值只剩200亿出头。
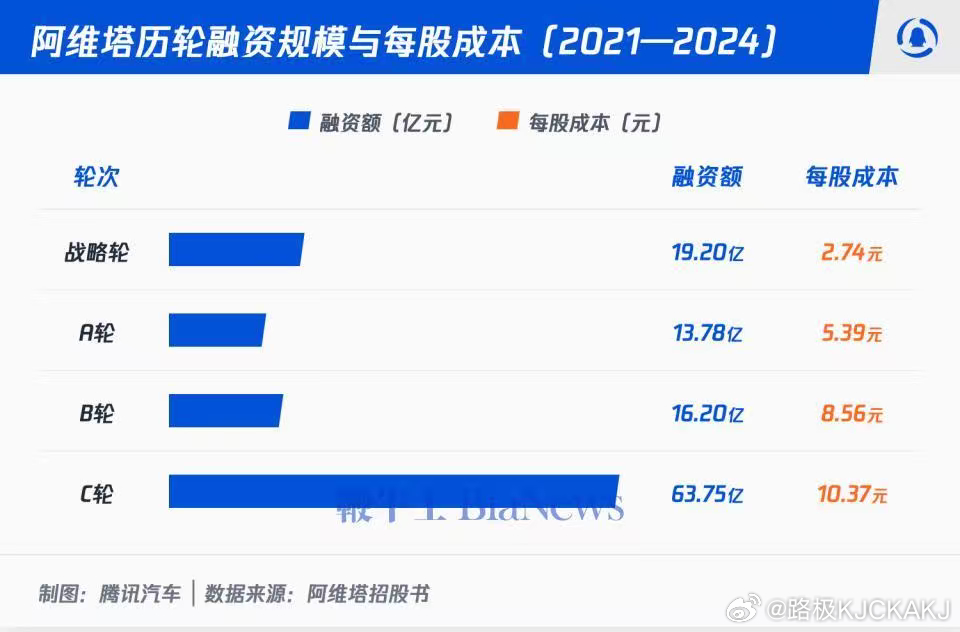
可股东们往里砸了多少钱?招股书口径,四轮融资累计112.93亿,另一口径说超190亿。长安自己就出了不少:A轮11.69亿,B轮14.05亿,C轮45.51亿,光这三轮就掏了71亿多。宁德时代首轮跟了7.69亿,C轮后持股稀释到9.17%。还有国家绿色发展基金、交银投资、安渝基金一堆国资往里填。四年下来,融资过百亿,亏损更狠——2022到2025年累计亏超132亿。
说白了,股东们砸进去一百多亿真金白银,换回来一个三百亿出头的估值,里面还有小一半是引望股权的账面价。整车业务本身,市场愿意给的价格,也就一百多亿到两百亿之间。更扎心的是车卖不动了。2026年上半年累计交付不到2.8万辆,同比腰斩。现金从2024年底的193亿缩到2026年4月底的62亿。月均烧钱超8亿,按这速度,撑不了一年。
所以别被“三百亿估值”唬住。把引望拿掉,阿维塔主业撑起的盘子,也就那样。各方股东真金白银投进去,造车这生意,眼下看真不是个好买卖。
长安汽车拟31.8亿转让阿维塔10%股权阿维塔递交港股ipo申请阿维塔销量汽车行业造车