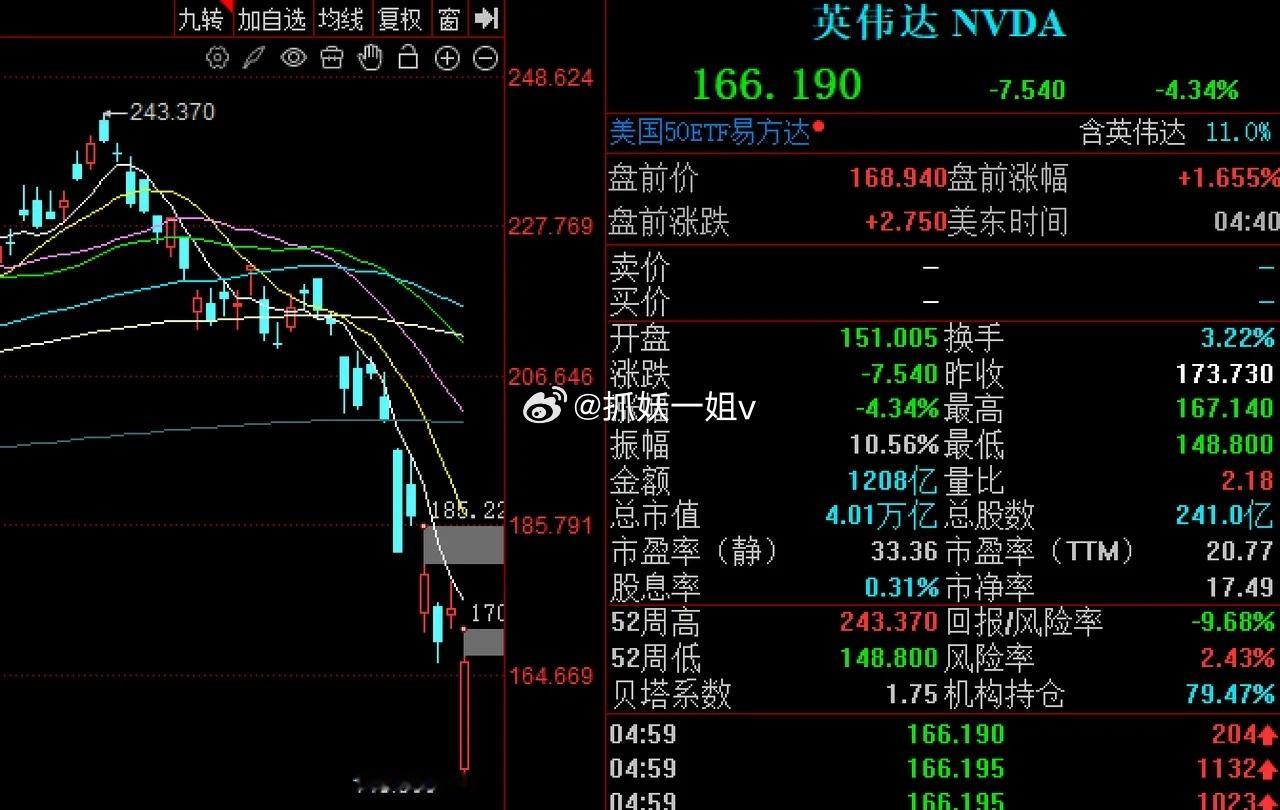
英伟达事件会不会成为中国的泼天富贵,若彻底断供,国产芯片将迎来天大契机? 英伟达老黄离职事件,导致中国股市再次杀跌,在我看来这是不应该的,尤其是主力机构资金率先砸盘毫无理性可言,若英伟达AI芯片彻底断供中国市场,我认为这将是天赐良机,对国产芯片产业链来说就是天大的利好。今天我们一起来回顾一下,围绕英伟达芯片的博弈过程:
1、美方管制阶段:ChatGPT横空出世后,英伟达的GPU一下子就成为全球炙手可热的AI训练芯片,为了防止中国在AI大模型上跟上美国步伐,美方立马开始出台限制计划,而英伟达为了锁死中国市场、防止中国AI芯片科技发展,也做了对应调整!
民主党拜登时期:—— 2022年9月-10月美国BIS第一轮禁令:A100、H100禁止直接刺激后中国大陆、港澳,超出算力 / 互联带宽阈值,需要出口许可,原则上推定拒绝许可; 英伟达 立马推出A800\H800,削减互联带宽,做合规特供版,用来满足国内大模型厂商采购。—— 2023年10月美国第二轮加码制裁:BIS 更新规则:A800、H800 一并纳入管制,不再允许自由出口,封堵 “降配特供芯片” 的漏洞;英伟达大量在手订单取消,损失规模较大;英伟达应对:继续下调参数,研发H20,作为新一代对华合规芯片。但是算力能力几乎砍了80%,但国内大厂,为了省事,依然接受了。原因就在于英伟达的CUDA软件生态,国内开发者已经用习惯了,如果没有出现彻底封死,就难以产生像华为一样自己研发鸿蒙生态取代了安卓。
共和党特朗普时期:—— 2025 年 4 月 16 日 特朗普政府收紧 H20 美国通知英伟达:H20 对华出口也必须单独申请 BIS 许可,不再自动放行;英伟达计提 45 亿美元存货减值,当时判断中国数据中心业务基本停摆;—— 2025 年 7 月 31 日 国家网信办约谈英伟达(H20 后门 / 远程管控风险事件,我的理解是国家或希望国内斩断对英伟达的依赖,坚定走国产替代路线;——2025 年 12 月 美国批准 H200 有条件对华个案许可 H200 性能显著高于 H20(接近 H100 梯队),设置严苛附加条件:出货前第三方实验室在美国境内做性能核验;销往中国的 H200 总量,不得超过美国本土客户采购量 50%;采购方承诺不得用于军事场景、具备安全管控措施; 后来出现了一种新的模式:新加坡公司 Megaspeed,多年大额采购英伟达 GPU(累计数十亿美元)具体流向在哪?这一事件也与老黄出轨相关,或是核心导火索。美国国会持续质疑英伟达对渠道管控不力!
所以总结一下:美方要通过AI芯片限制中国大模型发展,但老黄偏偏要通过降级的GPU来稳住中国市场,因为只要中国大厂还用英伟达的减配版GPU,中国自己的AI芯片就难以发展壮大。这就是套在国产AI芯片发展的链子,被动跟随英伟达,无法独立发展壮大。所以英伟达走的是商业阳谋,若此次黄仁勋离职事件,能成为中国芯片彻底摆脱“海外依赖症”的成人礼,将是中国国产芯片爆发的核心契机。
现在美国AI支出巨大,但变现总是被中国大模型搅局,北美AI巨头的背后金主应该是受不了了,黄仁勋离职背后或是希望把中国算力水龙头彻底关掉,国内AI大厂采购部预计会重新制定采购计划,若全部转向抢定国产AI算力服务器,这将会引爆国内芯片市场。
一旦国内AI大厂把大把现金流转向国产AI芯片,就能彻底激发本土昇腾、寒武纪等产业链,大量开发者也就有动力重新写构架代码,要知道中国目前最强的就是拥有全球最大的工程师红利,尤其是码农。从华为能开发出鸿蒙生态来看,只要国内市场有需求,彻底断掉海外依赖,国内AI芯片从底层系统构架,到生产制造,一整套链条很快就能搭配起来,这其实才是老黄最担心的地方, 看看全球AI开发者核心工程师都是华人就明白了! 一旦中国高端AI芯片突破,围绕中国AI服务器的产业升级,比如光模块、液冷等大量高端产品也会从出口转内需!所以,回头想一想DeepSeek才是国产之光,这是继华为鸿蒙之后又一次留下后路的企业,所以坚定AI算力发展中机会,这不是由我们决定的,而是由北美竞争对手决定的,美方越想建立AI(现在他们叫SI了)统治力,中国AI算力发展的机会就越大。
英伟达事件中,竞争对手AMD5天涨了45%,所以我说国内股市背后不少机构资金,不是菜就是怂或者坏,把利好当利空用,关键时刻不通过股市提振国产替代信心,还带头砸盘,估计不少人是海归系,宏观上习惯了看美国脸色。目前欧洲股市已经重启历史新高之路了,德国法兰克指数昨日已经创历史新高,就在A股10月开始杀跌之际,印度股市却开始大涨,这让我想起了2024年924A股行情启动后,结果印度股市就开始大跌,背后核心因素就在于国际热钱的流动。a股