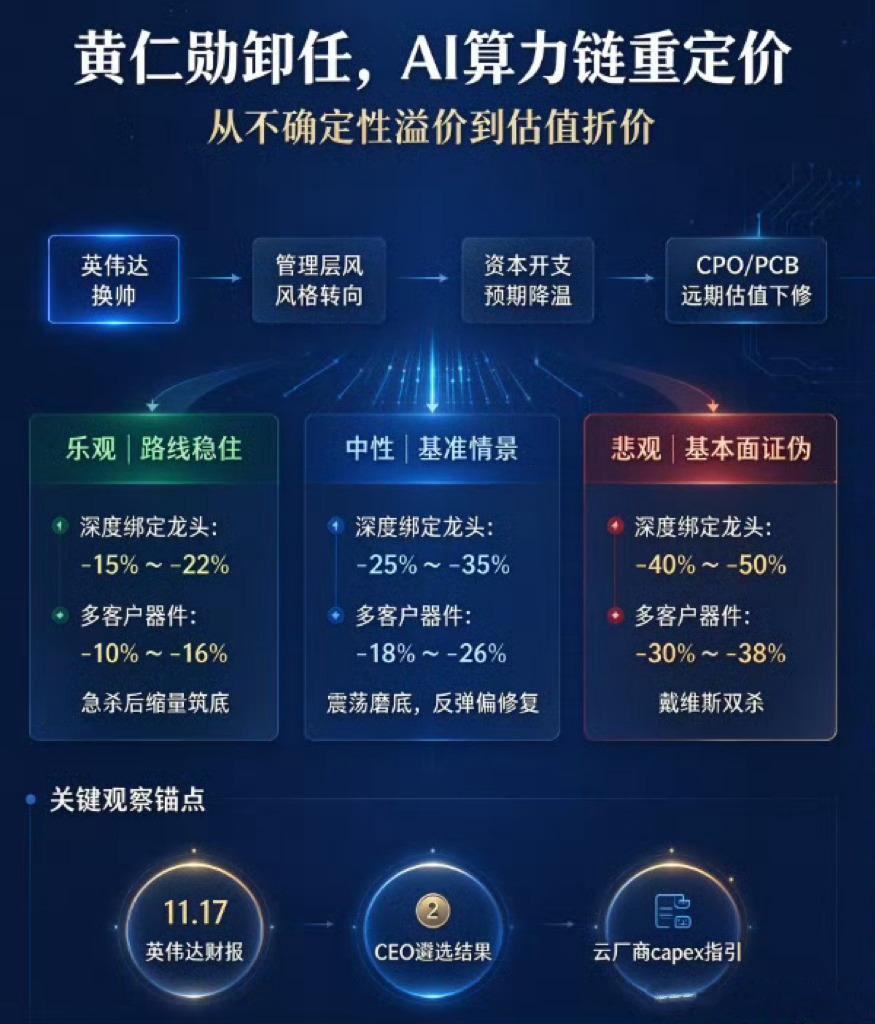
黄仁勋卸任,为什么 CPO、PCB 集体大跌?调整空间如何?
昨夜英伟达人事地震,黄仁勋辞任英伟达CEO,华尔街批量大幅下调目标价(普遍打7-8折,悲观点就5-6折),今天 A 股 AI 算力链CPO、PCB重挫。龙头个股易中天、源杰、胜宏、沪电、深南等大跌8-11%左右。
核心:市场杀的不是现有订单,是抹除 “黄仁勋溢价”,计入漫长过渡期的不确定性折价。黄仁勋是下一代芯片、CPO 路线、云厂商扩产节奏的核心决策者;临时 CEO 是财务背景,市场担忧资本开支转向保守、新平台落地延后。
全球 AI 格局变化:短期:存量订单稳定,属于情绪杀、拥挤盘兑现;中期:英伟达扩张节奏存疑,供应链认证、新方案导入可能放缓;长期:客户加速供应链分散,AMD、自研 ASIC、国产算力迎来对冲机会。高弹性标的(深度绑定英伟达光模块 / PCB)波动最大;国产算力配套是资金避险方向。
靴子没有落地,正式 CEO 遴选、英伟达财报指引,是接下来最大变量。AI 大方向未变,但本轮算力周期的定价逻辑已经变了。
预估调整空间:先看英伟达本身华尔街定价对标华尔街一致隐含:如果只是换帅不确定性、路线不变,合理折价大约 20%–28%;如果资本开支转向保守,下修空间看至 35%+;这会作为整条供应链的锚,英伟达跌得更深,A 股算力链下沿同步打开。
对于A股英伟达AI产业链影响,重点看下周二11月17日英伟达财报及表述!
✅ 乐观情景(情绪一次性释放,财报稳住路线)英伟达 11.17 财报电话会明确 Rubin、CPO 路线不变,只是把 “黄仁勋溢价” 抹掉,没有下调资本开支指引;属于单纯杀风险溢价。深度绑定龙头:自本轮高点 -15%~-22%特征:快速放量急杀后缩量企稳,3–7 个交易日内打出情绪底,之后震荡修复。
中性基准情景(概率最高)路线口头不变,但管理层表态偏谨慎,资本开支指引不上调;新 CEO 遴选周期拉长,估值持续给折价,远期渗透率假设下调。深度绑定龙头:-25%~-35%对标历史:算力链重大预期扰动的标准回撤区间,也是机构主流下调目标价对应的隐含折价;这个区间会反复拉锯,中间会有反弹,但反弹是减仓 / 降杠杆窗口,不是反转。
悲观情景(基本面证伪,概率低)明确释放信号:Rubin 延后、CPO 方案修改、云厂商下调 AI capex、订单份额重新大洗牌;从 “风险折价” 变成远期需求下修。深度绑定龙头:-40%~-50%对应:戴维斯双杀,盈利预期 +PE 一起下修,类似去年几次算力主线破位级别的大回撤。