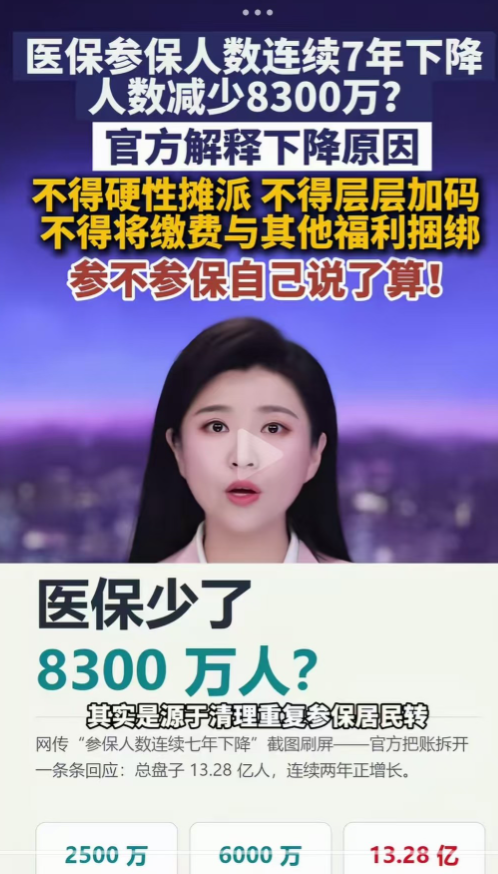
医保参保人数连续 7 年下降,人数减少 8300 万。官方解释下降原因:不得硬性摊派,不得层层加码,不得将缴费与其他福利捆绑,参不参保自己说了算。
近年来城乡居民医保参保统计数据连续走低,网传 7 年累计减少 8300 万。
国家医保局对此作出权威解读:参保人数下降,首要原因是清理重复参保、剔除无效数据,其次是大量居民就业后转入职工医保,再叠加人口总量小幅下滑,并非单纯群众主动弃保。
随着《医疗保障法》将于 2027 年 1 月 1 日正式落地,以往多地层层加码、硬性摊派、把医保缴费和入学、补贴捆绑的乱象,将在法律层面彻底叫停,参保真正回归自愿选择。
不过,只把人数回落归结为数据优化与政策松绑,还远远不够,更要读懂万千农村家庭、低收入群体在缴费时的现实纠结。
很多家庭放弃续保,根源是手头现金流紧张,2026 年居民医保个人缴费标准维持 400 元,财政补助不低于 700 元,从基金整体来看,财政承担大头,个人负担并不算高。
宏观账本和家庭收支却是两回事。对于依靠务农、打零工谋生的群体,收入不稳定,现金收入远低于统计均值。
一个五口之家,一年就要拿出 2000 元缴纳医保,这笔钱往往等同于好几亩农田一年的纯收入。
在农户的开支清单里,子女学费、老人药费、春耕农资、人情往来都是刚性支出,医保保障的是未来生病的风险,属于远期不确定支出。
在现金捉襟见肘时,大家优先保障眼前生计,暂时搁置医保缴费,并不是短视,而是拮据生活下无奈的取舍。
缴费连年上调、待遇获得感不足,进一步削弱了群众参保意愿,早年新农合一年仅十几元,历经多年上调,如今个人缴费涨到 400 元,长期持续上涨,给低收入家庭带来持续压力。
与此同时,医保待遇体验出现落差,早年新农合设有个人账户,村民在村卫生室买药可以直接刷卡报销,实惠看得见。
如今多数地区门诊报销门槛抬高,常年身体健康、很少住院的参保人,连续多年缴费却没有报销记录,很容易产生 “钱交出去没有回报” 的失落,进而萌生断保念头。
再加上过去部分基层将医保缴费和子女上学、补贴申领、证明盖章绑定,强制催缴激起群众逆反心理,让不少人对参保产生抵触情绪。
断保带来的健康风险,往往被低收入家庭低估,目前各地普遍设置参保等待期,断缴之后重新续保,至少要等待 3 个月才能享受报销,断缴时间越长,等待期越久,等待期内看病就医全部自费。
这就形成了现实矛盾:低收入家庭最需要医疗兜底,却最容易拿不出保费而断保,一旦突发重病,失去医保保障,巨额医药费会让家庭陷入更深的贫困。
只靠政策宣传提醒风险,解决不了没钱缴费的现实困境,单纯口头劝说,无法填补家庭现金流缺口。
医保制度的核心是互助共济,是民生兜底网,绝不应该变成考核指标,更不能依靠捆绑施压维持参保规模。
取消硬性摊派,尊重群众自主选择权,只是改革第一步;稳住参保规模,关键在于补齐制度短板。
第一,实行差异化缴费,把缴费标准和家庭收入挂钩,对低保户、监测户、低收入群体落实稳定的参保资助,精准减负,杜绝一刀切。
第二,优化门诊报销政策,降低起付门槛,让常年不生病的参保人也能享受到门诊待遇,打消 “白交钱” 的顾虑,增设连续参保的正向激励。
第三,严守政策红线,严禁将医保缴费和入学、补贴、办事盖章绑定,基层工作人员只做政策告知与风险提醒,不再搞胁迫式催缴。
制度长久运行,必须贴合普通人的生活节奏。财政持续加大补助,是医保基金平稳运行的基础,而制度的民生温度,最终要落到每一个经济拮据的普通家庭身上。
只有缴费压力匹配收入水平,医保待遇看得见、摸得着,彻底告别变相强制,群众才会发自内心认可这份保障,主动守住生病时可以依靠的救命保障。
信源:国家医保局、中国新闻网