外热内冷!一组宏观数据看懂当下:上游涨价、内需偏弱,这种局面比单纯通缩更复杂!
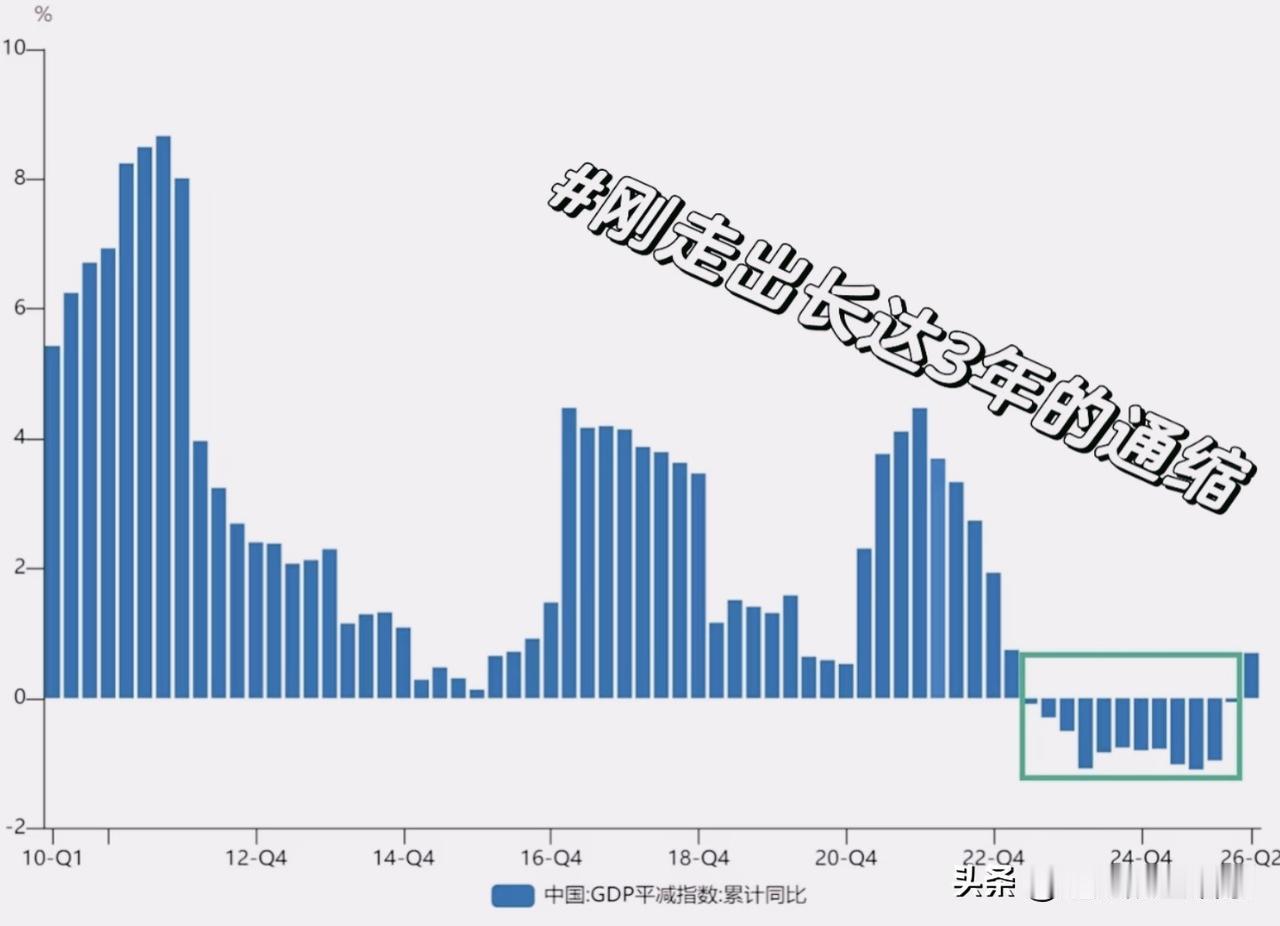
📌很多人看CPI转正,就觉得我们已经走出通缩。但拆开整套宏观数据来看,局面并不是简单的通胀或者通缩,而是一种分化极强的“结构性行情”。
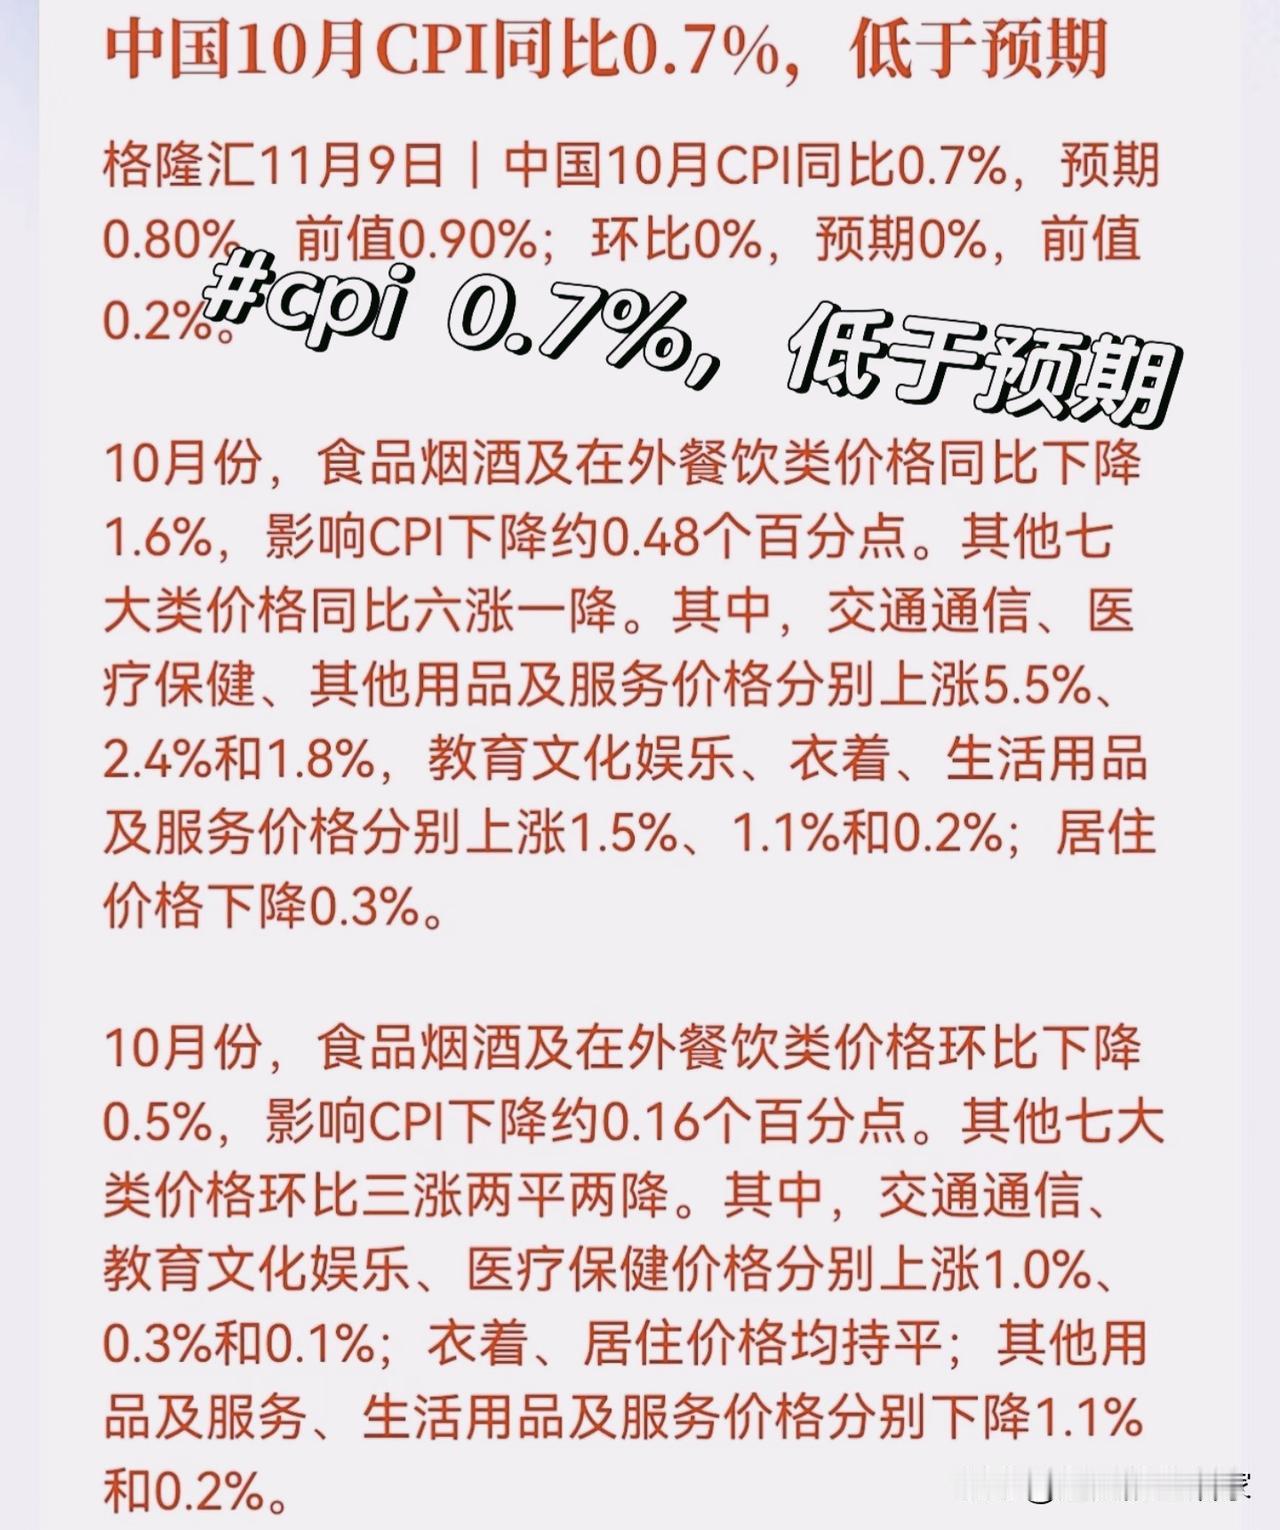
🔍先看物价核心数据:10月CPI同比0.7%,低于市场预期
食品烟酒、餐饮价格下滑,是拖累CPI的主力;而拉动物价上涨的,主要是燃油、交通这类能源相关品类,属于外部输入的成本上涨。
耐用消费品领域依旧在降价内卷,汽车、家电、家具、装修建材消费疲软,大家愿意为餐饮、短途出行这类小额消费买单,却推迟大件购置,典型的口红经济特征。
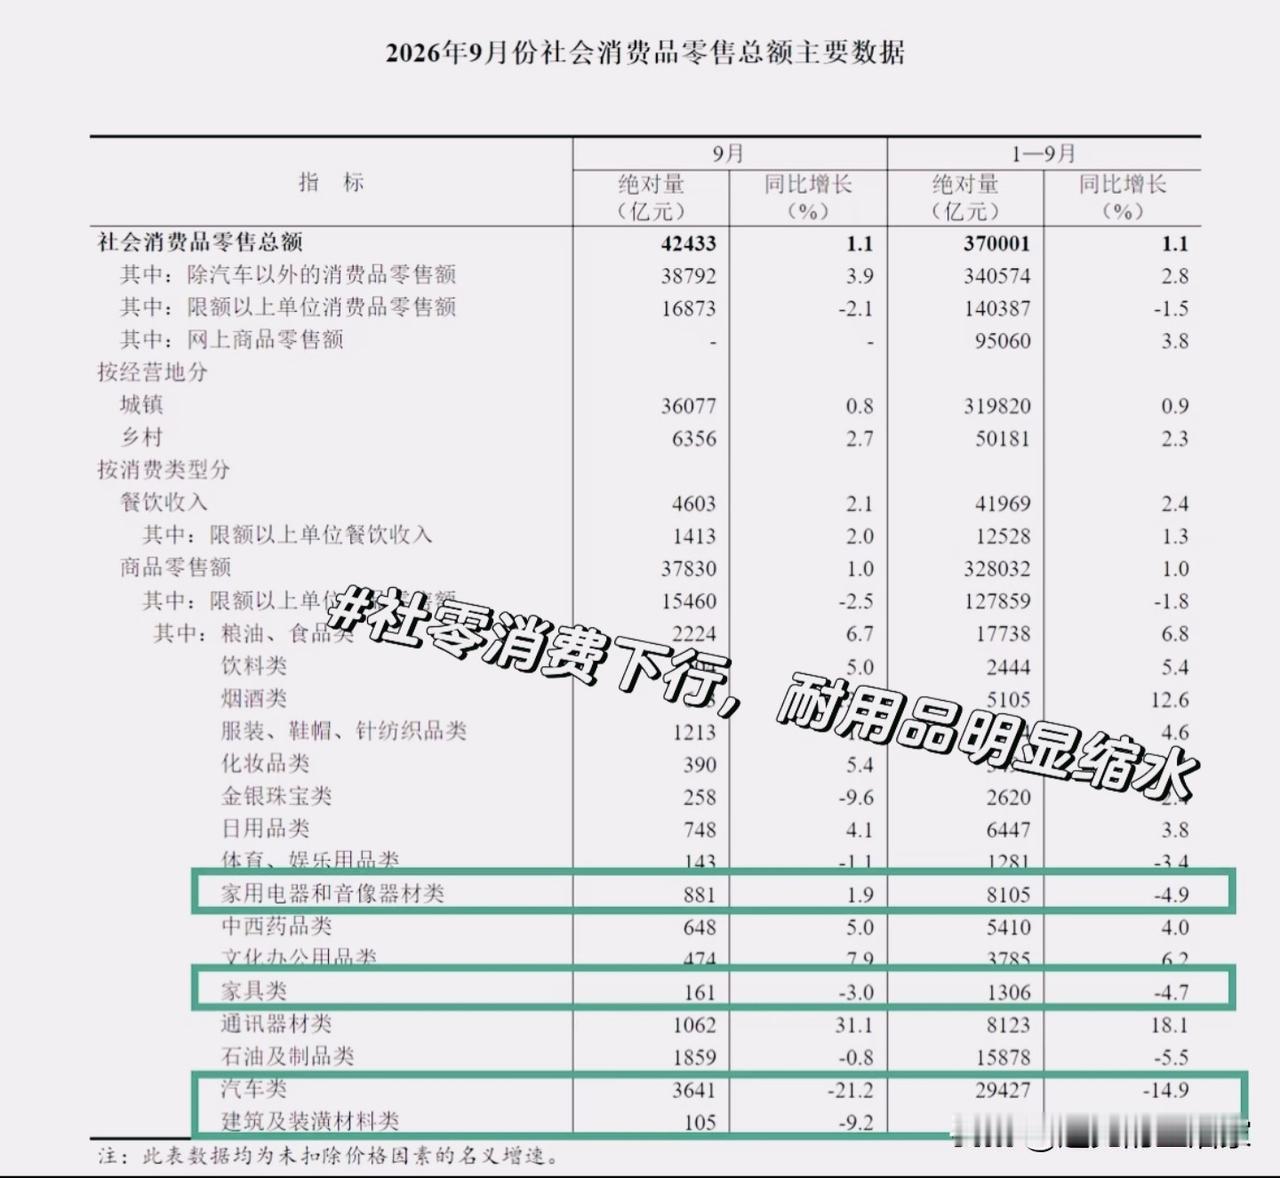
📊社零数据印证内需短板,耐用品消费明显缩水
2026年9月社会消费品零售总额,整体增速偏弱。
绿色标注的品类非常直观:家电音像、家具、汽车、建筑装潢全部负增长。大家尽量减少大额支出,非必要不换车、不装修、不换新家电,消费变得极度保守。
🏠房地产端压力仍存,二手房价格持续承压
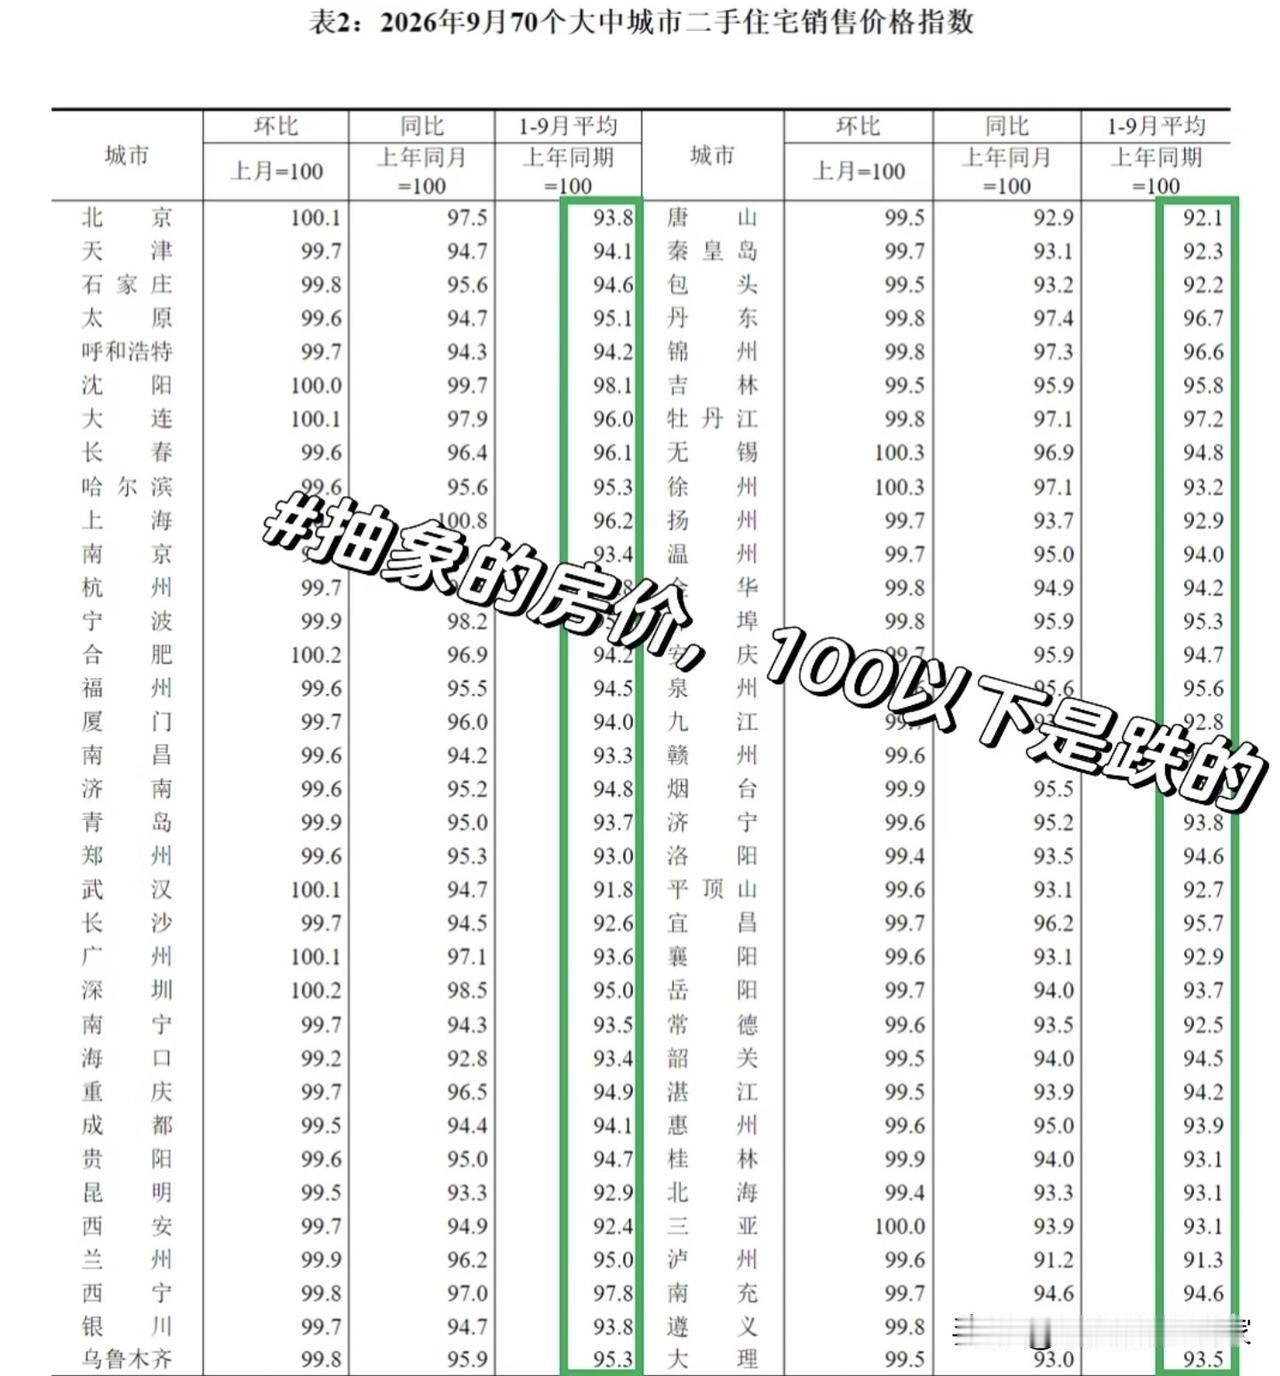
70城二手房价格指数,绝大多数城市指数低于100,代表同比房价下跌。
只有少数核心城市二手房保持韧性,多数普通城市房产的资产价值缩水,直接影响居民财富预期,进一步抑制大家的消费意愿。
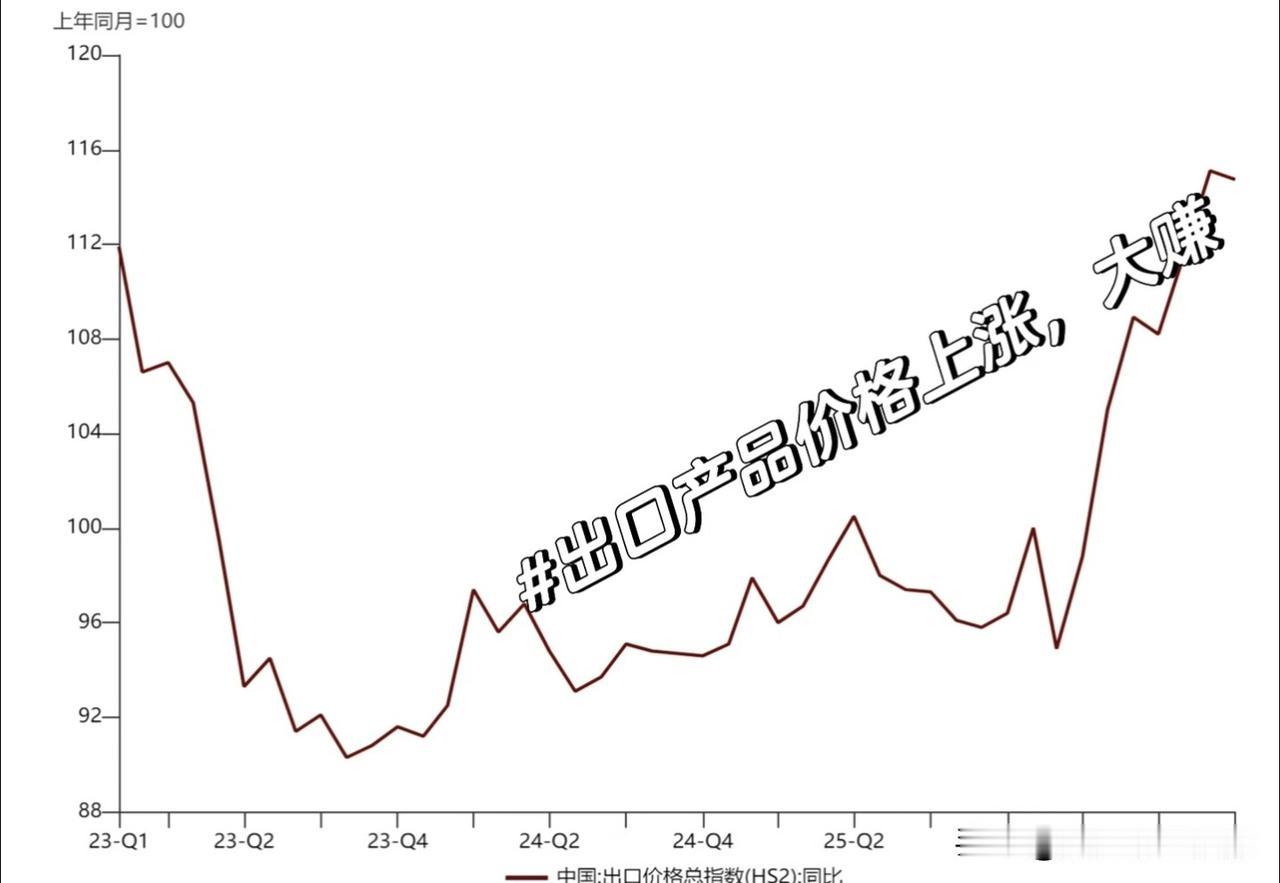
📈出口一枝独秀,出口价格指数持续走高
出口是这一轮经济里最大亮点,AI相关电子产品、集成电路、存储设备出口量价齐升,海外需求旺盛,出口价格指数大幅上行。
但问题也随之而来:出口红利集中在高端制造、AI产业链,这部分行业的景气,很难传导到国内普通传统行业,形成“外热内冷”。
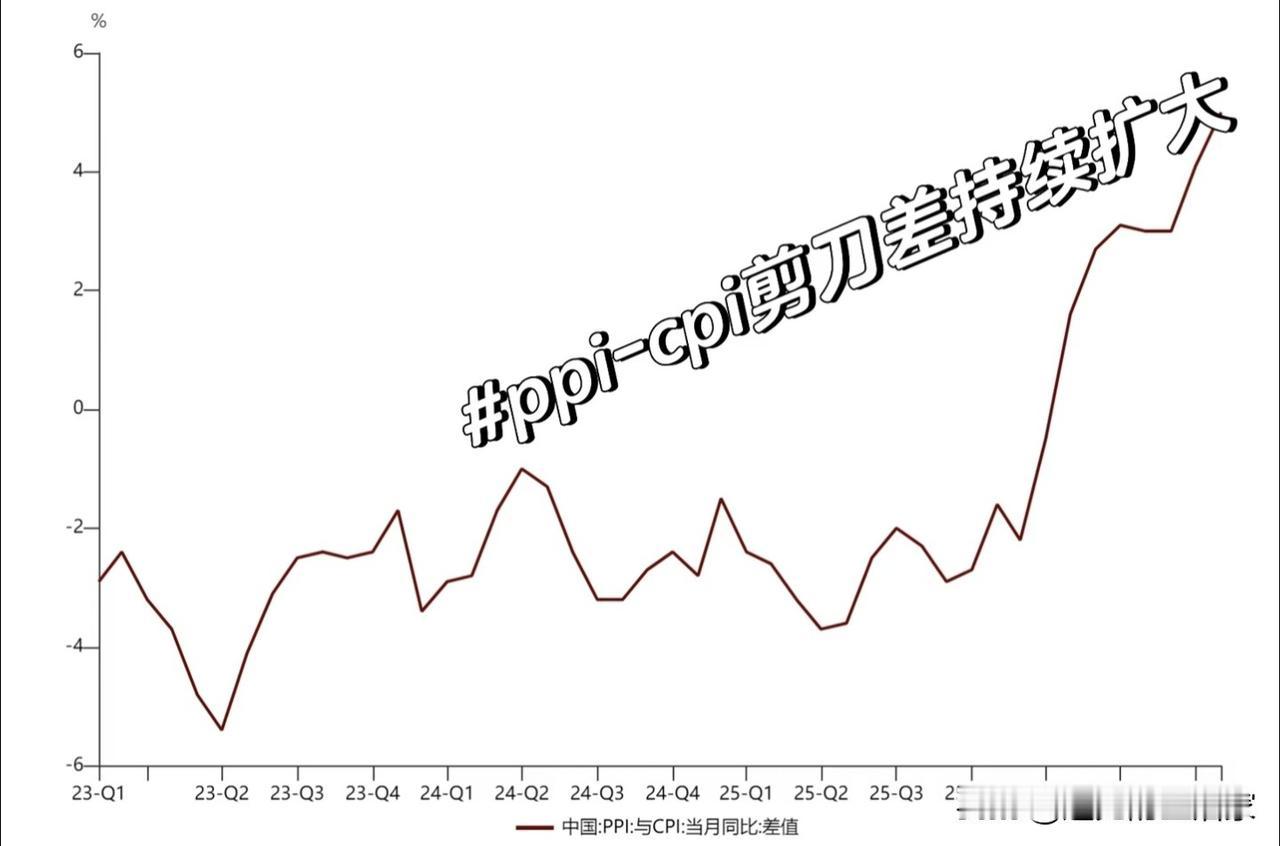
⚖️PPI-CPI剪刀差持续扩大,制造业两头承压
上游原材料、能源价格上涨推高PPI,但是下游消费品提价无力、CPI低迷。
上游成本涨,终端商品卖不上价,利润被上游拿走,中下游企业盈利被挤压,这就是剪刀差扩大带来的现实影响。
💡聊聊我的观点
单纯通缩,是所有商品价格普遍下跌;单纯通胀,是物价普涨。而现在属于非常割裂的结构性状态:能源、出口高科技产品涨价,衣食大件消费走弱。
AI、高端出口产业蓬勃发展,但普通居民的收入预期、资产预期没有同步改善,产业红利很难普惠。
这种环境对普通人来说,消费会持续谨慎;对企业来说,中下游制造业盈利压力更大。它既不是典型通胀,也不是过去持续的全面通缩,属于经济转型期特有的分化格局。
⚠️声明:本文解读素材来自公开宏观统计数据整理,仅为经济科普,不构成投资建议,市场有风险。
CPI PPI 宏观经济 社零 出口 通缩