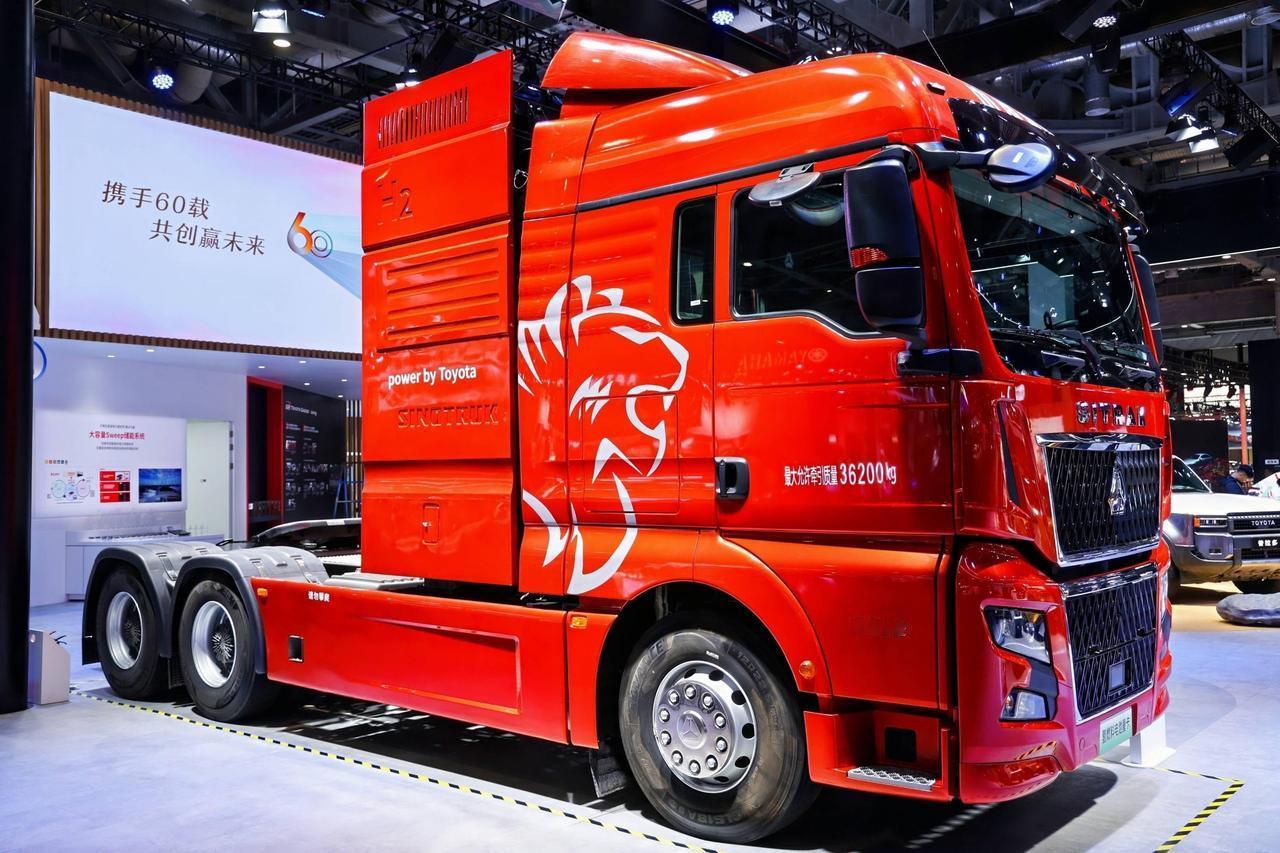
上海进博会,丰田展台C位,停着一辆49吨的氢燃料电池牵引车。有人随口一问:这车在日本也跑吗?工作人员答得干脆:"在国内跑的。日本,其实没有那么多应用。"顿了顿,还顺手补了一刀:"就氢能来说,全球来看,中国发展得最好。"
上海进博会的丰田展台上,一辆49吨氢燃料电池牵引车停在显眼位置。
有人问它在日本跑不跑,工作人员回答说,这辆车在中国运营;说到氢能应用,还直言中国发展得更快。
这句话听着有点意外,丰田研究燃料电池已经超过半个世纪,技术积累也不薄,可如今它把一辆重卡摆到中国展台上,重点却不只是展示技术,而是告诉大家,氢能要能赚钱,得先找到适合它的活。
丰田1992年开始研究燃料电池,1996年公开演示由RAV4改造的燃料电池车,2005年又让燃料电池巴士在爱知世博会上载客。2014年,Mirai上市,成为日本氢能乘用车的代表。
技术走到量产,生意却没跟着铺开,到2024年3月,Mirai上市九年多,全球累计销量为26600辆。丰田氢燃料电池车2024年全球销量为1917辆,较前一年跌了一半,2025年又下滑近四成。
美国市场的数字更直观,2025年,丰田在美国只卖出210辆Mirai,平均每天不到一辆。车少,加氢站也难靠客流维持,壳牌在2024年关闭了加州全部乘用车加氢站,转而服务重卡;加州35座零售加氢站里,约七成停运。
车主也要面对现实问题,丰田曾在北美购车优惠中附送价值1.5万美元的免费加氢卡,Mirai四年贬值78%,成为丰田保值率最低的车型。
约700名加州车主还集体起诉,提出约57亿美元索赔。诉讼主张并不等于最终裁决,但它说明,车买回家之后能不能方便加氢,已经成了绕不开的日常问题。
这就是氢能乘用车的两难,车少,加氢站难赚钱;站少,消费者又不愿意买车。日本2017年提出到2030年建成900座加氢站,到2023年底,全国实际只有160多座。
后来日本修订战略,计划用15年投入15万亿日元,想把基础设施补起来,难点仍是钱投下去之后,能不能形成稳定使用需求。
问题在于,技术能跑通,不代表生意就能跑通。川崎重工曾造出全球第一艘液氢运输船,在零下253摄氏度条件下跨海运氢,相关技术环节通过验证。两年多后,公司宣布退出商业化项目。运输技术实现了,市场账却没算平。
中国和日本的路线差异,正好提供了另一个观察角度。日本较早把氢能乘用车推到台前,中国氢能车辆的应用则更多落在商用车上。
到2025年底,中国燃料电池汽车总量约32000辆,日本燃料电池乘用车保有量为8289辆。两组数字统计范围不同,不能直接拿来当销量对比,但能看出中国商用场景正在形成规模。
2025年中国卖出的氢能牵引车中,99.6%属于重型牵引车。港口到堆场、矿区到干线,这些固定线路上的车辆,往往一天连续跑十几个小时。纯电车辆补能时间和运营安排不一定合适,氢能车在这类场景里就有了用武之地。
可司机和企业最终算的不是技术路线,而是每公里成本。按目前每公斤氢气44.5元计算,重卡每公里燃料费约3.65元;若氢价降到25元一公斤,每公里成本就能降到2元出头。差的这一块多,放到一年到头都在跑的重卡上,才可能变成有分量的账。
展台上有人听到这类车辆在特定运营条件下能跑800公里,觉得很惊讶。工作人员却把话题带回每公里多少钱。续航当然重要,可对于靠运输挣钱的企业来说,跑得远只是基础,成本能不能降下来,才决定这车能不能持续运营。
氢能的应用也不只在道路上。今年3月,工信部等三部门发布氢能综合应用试点安排,每个城市群奖励上限为16亿元;全长1145公里的西氢东送输氢管道,北京段获批;钢铁行业也出现了全球首笔万吨级氢冶金绿钢订单。
车辆、管道和钢厂连在一起,氢能才有机会从单个项目走向更完整的应用链条。
这不等于中国的氢能生意已经成熟。氢价、建设成本、稳定供氢和实际运营效率,仍然会影响项目能否长期维持。中国的重卡路线找到了更明确的使用场景,却还得继续把成本压下来,才能让更多企业愿意买、愿意跑。
丰田已经连续九年参加进博会,今年展台主题是同行共创,展示的主角包括与中方合作开发、并在中国实际运营的产品。
对一家有长期技术积累的公司来说,来中国展示氢能重卡,不是简单地把旧技术搬到新市场,而是尝试把技术放进更合适的运营环境。
手艺积累了几十年,最后还得看谁能把它变成日常生意。氢能乘用车曾是日本的招牌,重卡和工业应用则让中国市场展现出不同路径。
技术可以从一地走向另一地,但要真正活下来,终究要有人用、用得起,也要有足够多的场景接得住。