1月13日A股猛料:黄仁勋离职英伟达大幅低开高走!利空已落地?
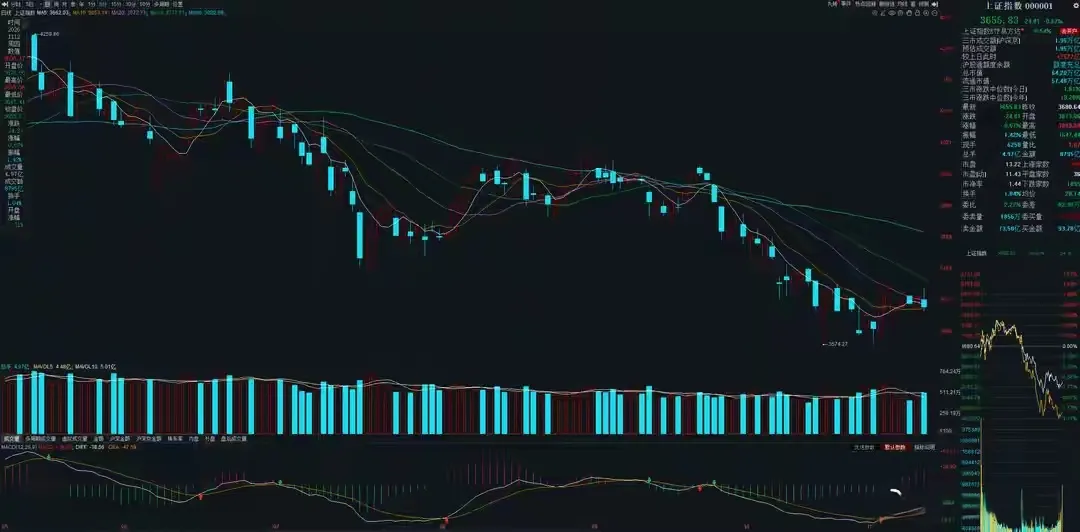
亚太市场再度迎来黑周四,隔夜美股同样普跌,但三大指数跌幅整体有限。叠加英伟达走出低开高走、跌幅明显收窄的走势,短期能够缓和市场对于 AI 赛道的恐慌情绪。隔夜日经 225 期指更是提前翻红,释放出修复信号。回到 A 股,昨日大盘高开低走,两市超 4600 只个股下跌,属于典型的极端分化行情。预期周五市场情绪有望迎来回暖,大盘大概率在当前点位维持弱势震荡,变盘窗口继续延后。
以下是今早市场重要消息和资金面解析:
【国内外财经要闻/A 股大盘展望】
猛料一:英伟达宣布 CEO 黄仁勋辞职,全球 AI 板块承压下跌!
事件:北京时间周四晚间,算力巨头英伟达官宣,联合创始人黄仁勋辞去总裁、首席执行官以及董事职务,即刻生效,结束其长达 33 年的掌舵生涯。过渡阶段,公司首席财务官科莱特·克雷斯出任临时 CEO;资深董事哈维·琼斯就任公司首任董事长。
点评:黄仁勋离职的消息近期持续发酵。在英伟达董事会召开之前,多家华尔街投行已经集体下调英伟达评级。其中,Baird 将英伟达评级下调至“中性”,目标价自 500 美元大幅下调至 200 美元;Bernstein 给出“与大盘持平”的评级,目标价由 400 美元下调至 200 美元;花旗则将目标价从 285 美元下调至 225 美元。华尔街投行普遍认为,一旦黄仁勋离开,这家市值约 4 万亿美元的芯片企业将迎来巨大不确定性,原有看涨逻辑也会受到冲击。受消息影响,英伟达当日大幅低开 14%,不过盘中不断修复,跌幅显著收窄,最终仅收跌 4%。跌幅快速收敛,或许和临时接任的克雷斯在公司内部拥有较高认可度有关。但该事件给全球 AI 产业链带来的负面影响是否就此消散,目前还无法下定论。
猛料二:证监会再次表态,将全力维护市场平稳运行!
事件:中国证监会副主席刘浩凌昨日表示,中国政府高度重视资本市场平稳健康发展。后续将持续完善稳市机制,提升股市内在稳定性,联合多部门协同发力,推出稳市场、稳预期的政策组合拳。
点评:近期证监会已经多次释放维稳信号,尤其是在上周末国常会对 A 股市场定调之后,维稳的力度进一步提升。当前证监会落地三套稳市工具:其一,证券、基金公司开展第三批互换便利操作,规模 1000 亿元;其二,支持上市公司加码增持回购,重点鼓励注销式回购;其三,引导主动型 ETF 加快建仓,持续拓宽中长期资金入市渠道。虽然稳市工具储备充足,但这几项公开工具短期能够给 A 股带来的增量资金合计仅两千多亿,体量依旧偏薄。市场能否守住不发生系统性金融风险的底线,最终还是要看维稳资金的托底力度。好在 11 月以来,维稳资金进场节奏明显加快,这也是大盘能够在当前位置构筑阶段底部的核心底气!
【行业/板块/题材概念消息点评】
猛料三:国内首个口服减重 GLP‑1 类药物获批上市!
事件:11 月 12 日,国家药品监督管理局官网公示,礼来申报的 1 类创新药奥氟格列隆钙片获批上市。该药品适用于在控制饮食、增加运动的基础上,用于肥胖或超重,并且伴随至少一种体重相关合并症的成人进行体重管理。
点评:这条消息利好创新药赛道里的减肥药分支。这也是国内首款获批用于成人体重管理的口服 GLP‑1 受体激动剂,我国也跻身全球首批获批该款药物的国家。全球 GLP‑1 赛道景气度持续走高,长效制剂、口服剂型已经成为新药迭代的核心方向,诺和诺德、礼来等头部药企的口服产品放量速度较快,持续打开新的市场空间,也意味着国内口服 GLP‑1 的竞争,已经从每日制剂进阶到周制剂的比拼。放到 A 股,创新药是近期的主线热点之一,板块中短期交投始终保持活跃。
板块资金面:过去一个多月,创新药板块内共有 6 家公司获得内资机构大手笔增持,另有 13 家公司被外资加仓。主力买盘集中出现在 11 月上旬,近期买入力度有所回落,但整体减仓幅度不大,资金锁仓特征明显。
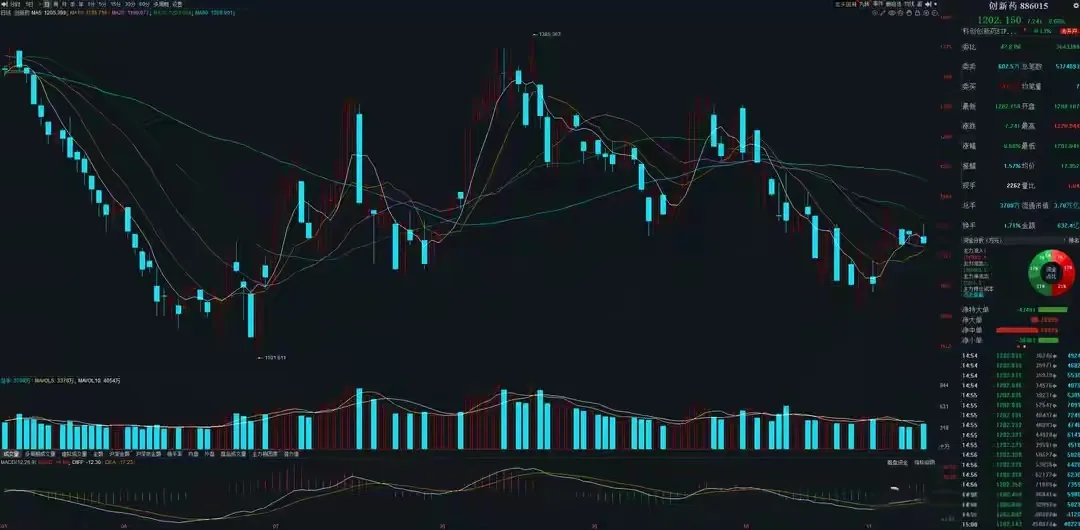
板块技术面:创新药板块中短期走势显著强于大盘。从中期维度看,自 7 月以来板块指数长期横盘震荡,没有形成趋势性走弱;短期层面,截至昨日收盘,板块指数站稳 20 日均线上方,依旧维持震荡格局。
猛料四:激励加分成!开放互动剧与互动影游合作!
事件:消息显示,集团短剧版权中心面向具备互动内容、短剧、漫剧或者游戏制作能力的合作方,开放互动剧、互动影游合作通道。平台提供优质 IP 资源配套,同时推出三类合作模式以及两项限时激励政策。
点评:消息利好 AI 应用下的短剧分支。推出的激励方案力度可观,单剧最高可拿到 20 万元保底激励,同时叠加 30%~50% 的额外分成,多项激励能够叠加。合作内容聚焦互动剧与互动影游,这类产品属于影视与游戏跨界融合的新形态,打破传统影视单向叙事的局限,让观众从被动观看者转变为故事参与者。随着 AI 持续赋能、平台资本持续入局,叠加行业监管逐步完善,互动剧与互动影游赛道有望迎来爆发。A 股市场当中,AI 应用是近期核心主线,即便昨日盘面剧烈震荡,板块成交活跃度依旧居高不下。
板块资金面:过去一个多月,整个 AI 应用板块里,有 28 家公司获得内资机构大幅买入,是内资加仓规模第二高的赛道;还有 31 家公司被外资大幅加仓,也是外资买入最多的板块。
板块技术面:AI 应用中短期表现优于大盘。自 7 月起,板块指数维持箱体震荡,抗跌属性突出。尽管昨日收出中阴,指数回落至均线束之内,但短期仍然属于震荡行情,趋势并未再度走坏。
猛料五:需求增长+新增产能难放量,电子布价格短期或将继续上行!
事件:AI 算力需求持续爆发,带动 PCB 上游电子布行业热度抬升。在近期业绩沟通会上,国际复材、中国巨石等相关企业均表示,当前电子布供需偏紧,各类产品库存处于低位,价格保持上行通道。
点评:利好半导体材料中的玻纤分支。受益于 AI 算力服务器、交换机、汽车电子、芯片封装基板等需求提升,高端电子布需求较去年同期明显走高,头部企业前三季度业绩也因此大幅增长。业内机构分析,供需错配是本轮涨价核心诱因,行业呈现常规布存在缺口、特种布严重紧缺的双重格局,叠加新增产能短期很难释放,预计电子布的供需缺口至少延续至 2027 年底,价格短期具备继续上涨动力。在 A 股,电子布属于 AI 算力上游半导体材料分支,前期受整个主题走弱拖累,交投降温,直到本周三才迎来回暖。
板块资金面:过去一个多月,半导体材料方向分别有 6 家公司获得内外资机构大手笔买入,资金回流迹象显现,但回流力度偏弱,会在一定程度上限制板块短期上涨的爆发力与持续性。
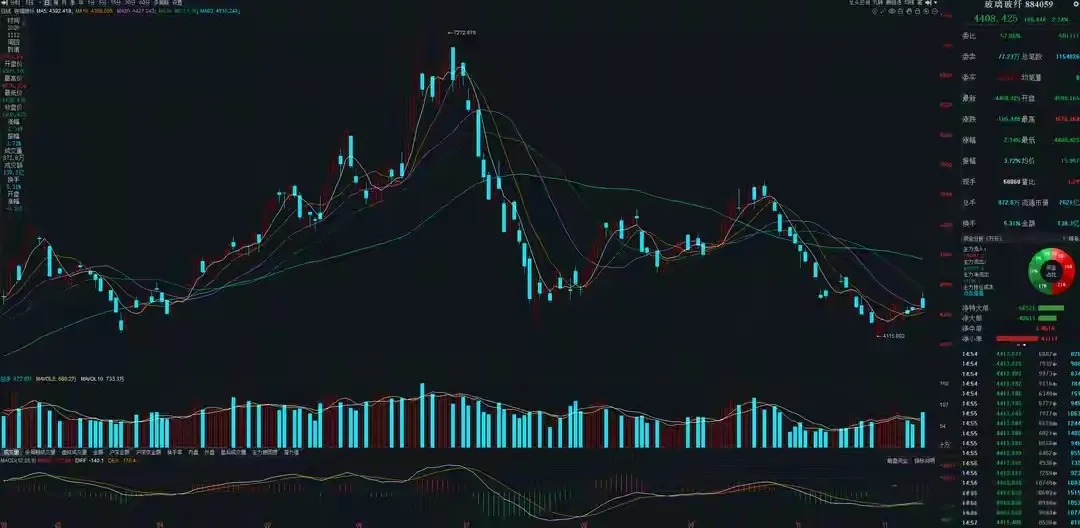
板块技术面:玻纤板块中期走势弱于大盘,不过短期已经出现止跌信号。昨日板块指数高开低走,虽然没能守住 20 日线,但站稳在 5 日、10 日线之上,短期止跌格局基本确立。
【龙虎榜/内资机构/外资机构调仓分析】
内资机构单日买入极值(1000 万+)(单位:万元):粤芯半导体 301660,半导体赛道,5 家机构买入、4 家机构卖出,机构净买入 30080.85 万元,净买入金额和占比均为昨日个股首位。
内资机构整体动向分析:前一交易日,机构净买入超千万的个股一共 10 只,净卖出超千万的个股 16 只。周四机构买盘明显萎缩,卖盘维持原有水平,资金多空剪刀差反向拉大,内资机构由周三的小幅净流入转为中幅净流出!
内资机构板块流向分析:小幅加仓半导体、化工、养殖业、家电、端侧 AI、光伏;中幅减仓 AI 应用,小幅卖出机器人、创新药、光通信、汽车零部件、贵金属、冰雪产业、医疗服务、东方系、农业、通信设备。上述板块之中,AI 应用、机器人、创新药、光通信都是近期市场主线。
外资机构单日买入总榜(1000 万+)(单位:万元):襄阳轴承(机器人+汽车零部件)10275.63、山金国际(贵金属)11641.16、金健米业(农业)6425.68、中重科技(专用设备)3820.70、赛腾股份(半导体设备)6431.06、杰克科技(机器人)7364.12、风语筑(AI 应用)3762.03、岱美股份(汽车零部件)1096.71、德才股份(AI 应用)3048.29、福莱新材(机器人)2250.45。
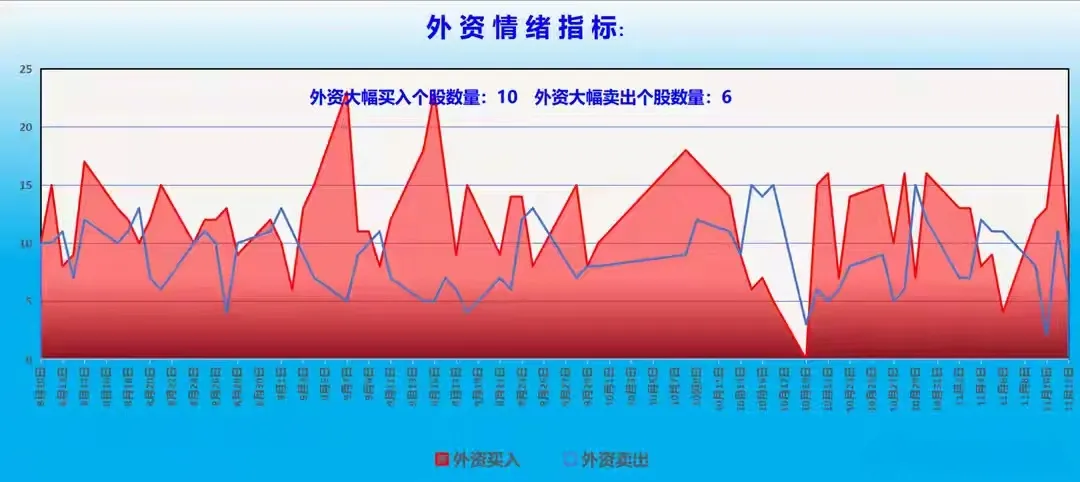
外资机构整体动向分析:前一交易日,外资净买入超千万个股 10 只,净卖出超千万个股 6 只。周四外资的买盘、卖盘同步近乎腰斩,交投活跃度大幅下滑;多空剪刀差收窄,由周三大幅净流入转为小幅净流入,整体依旧处于加仓状态。
外资机构板块流向分析:中幅买入机器人、汽车零部件,小幅增持贵金属、专用设备、半导体设备;中幅减持东方系,小幅卖出电力照明设备。主线赛道里,仅有机器人获得外资加仓。
综合来看,周四内外资机构操作出现明显分歧。内资买盘收缩而抛压不变,由小幅净流入转为中幅净流出;外资买卖同步缩量,活跃度下降,但依旧保持小幅净流入。从板块资金流向观察,主线热点上内资没有新增加仓,反而中幅抛售 AI 应用,小幅兑现机器人、创新药、光通信;外资没有抛售主线,趁着调整中幅抄底机器人。内外资均没有大规模切换到全新非主线板块,短期很难催生新主线接力。