思科上调全年指引!在手订单 461.7 亿美元,网络+安全双主业托底。
核心数据:
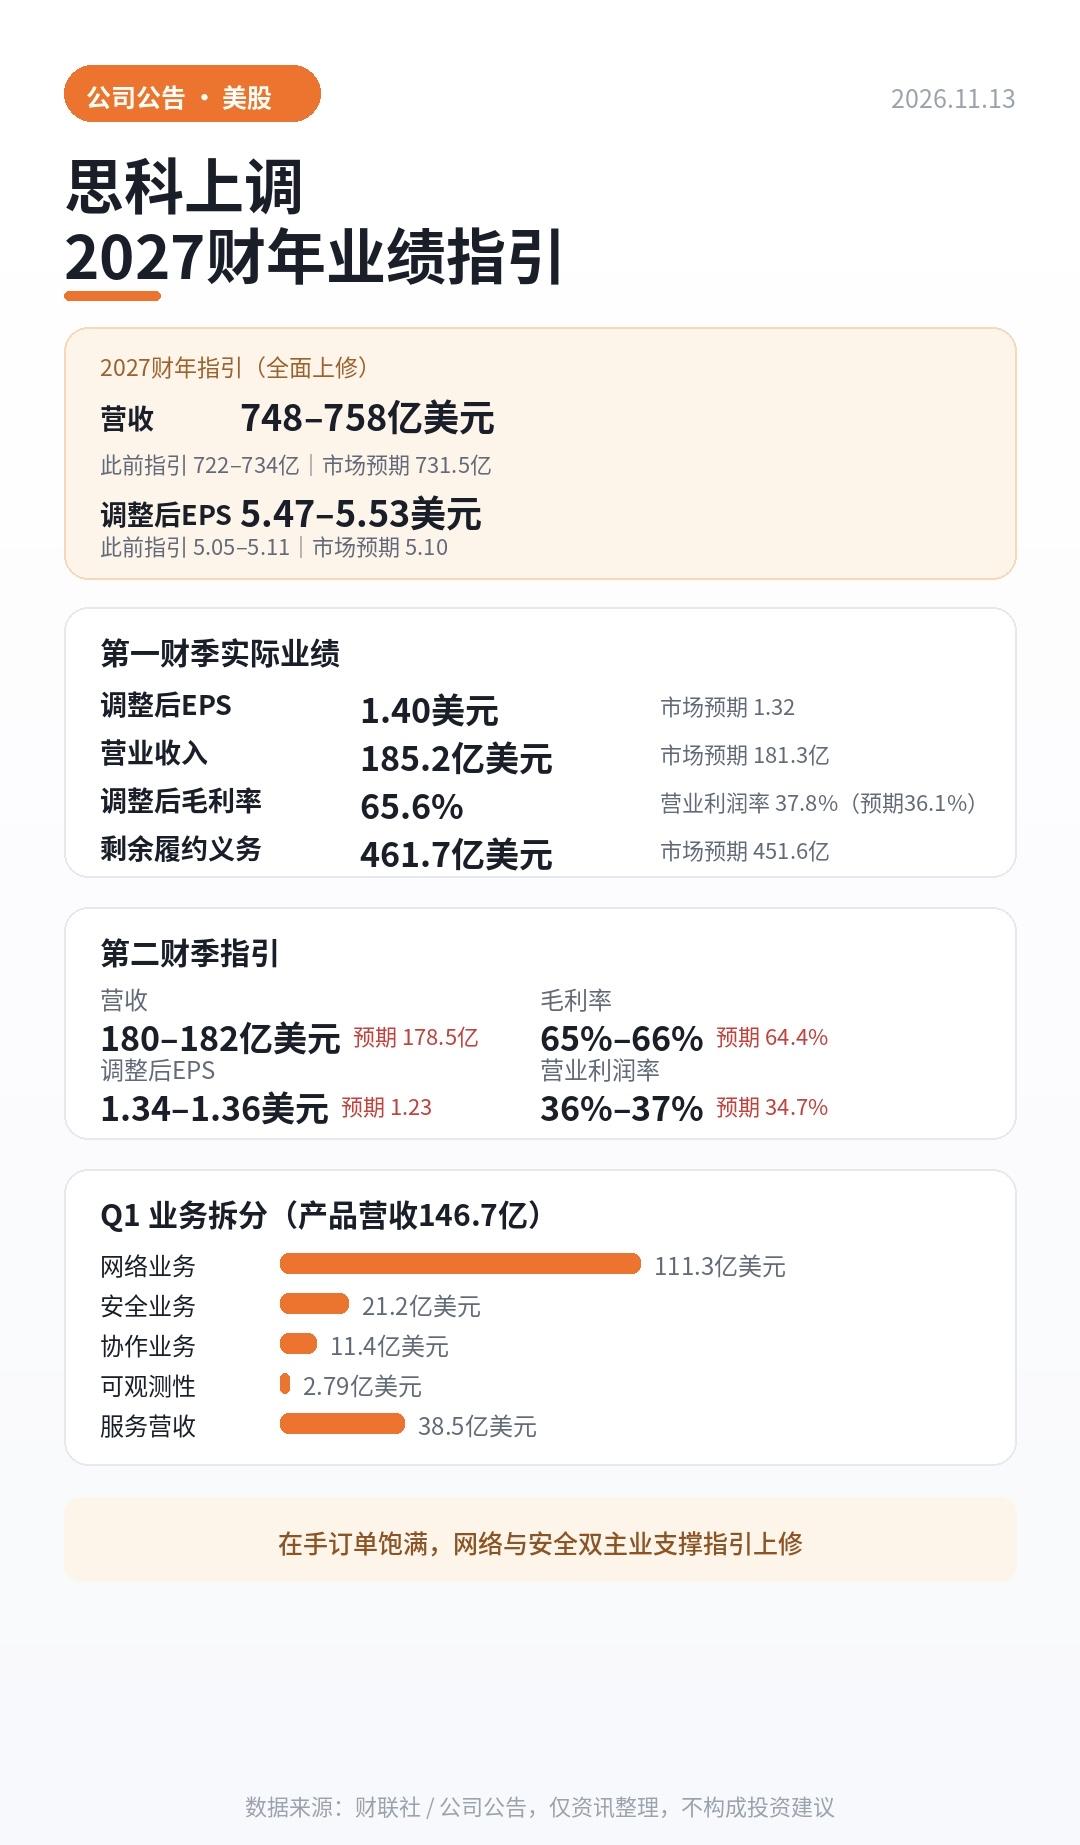
✅FY27 指引全面上修:营收看 748–758 亿美元(原 722–734,市场预期 731.5);调整后 EPS 5.47–5.53 美元(原 5.05–5.11,预期 5.10)
✅Q1 实际超预期:调整后 EPS 1.40 美元(预期 1.32);营收 185.2 亿美元(预期 181.3);毛利率 65.6%,营业利润率 37.8%(预期 36.1%)
✅在手订单:剩余履约义务 461.7 亿美元,高于预期 451.6 亿,需求能见度充足
✅Q2 指引仍高于预期:营收 180–182 亿,EPS 1.34–1.36,毛利率 65%–66%,营业利润率 36%–37%
✅业务结构:网络业务 111.3 亿为基本盘,安全 21.2 亿,协作 11.4 亿,可观测性 2.79 亿,服务 38.5 亿
订单蓄水池厚、利润率抬升,传统网络设备龙头借 AI 网络需求把全年指引重新调高。