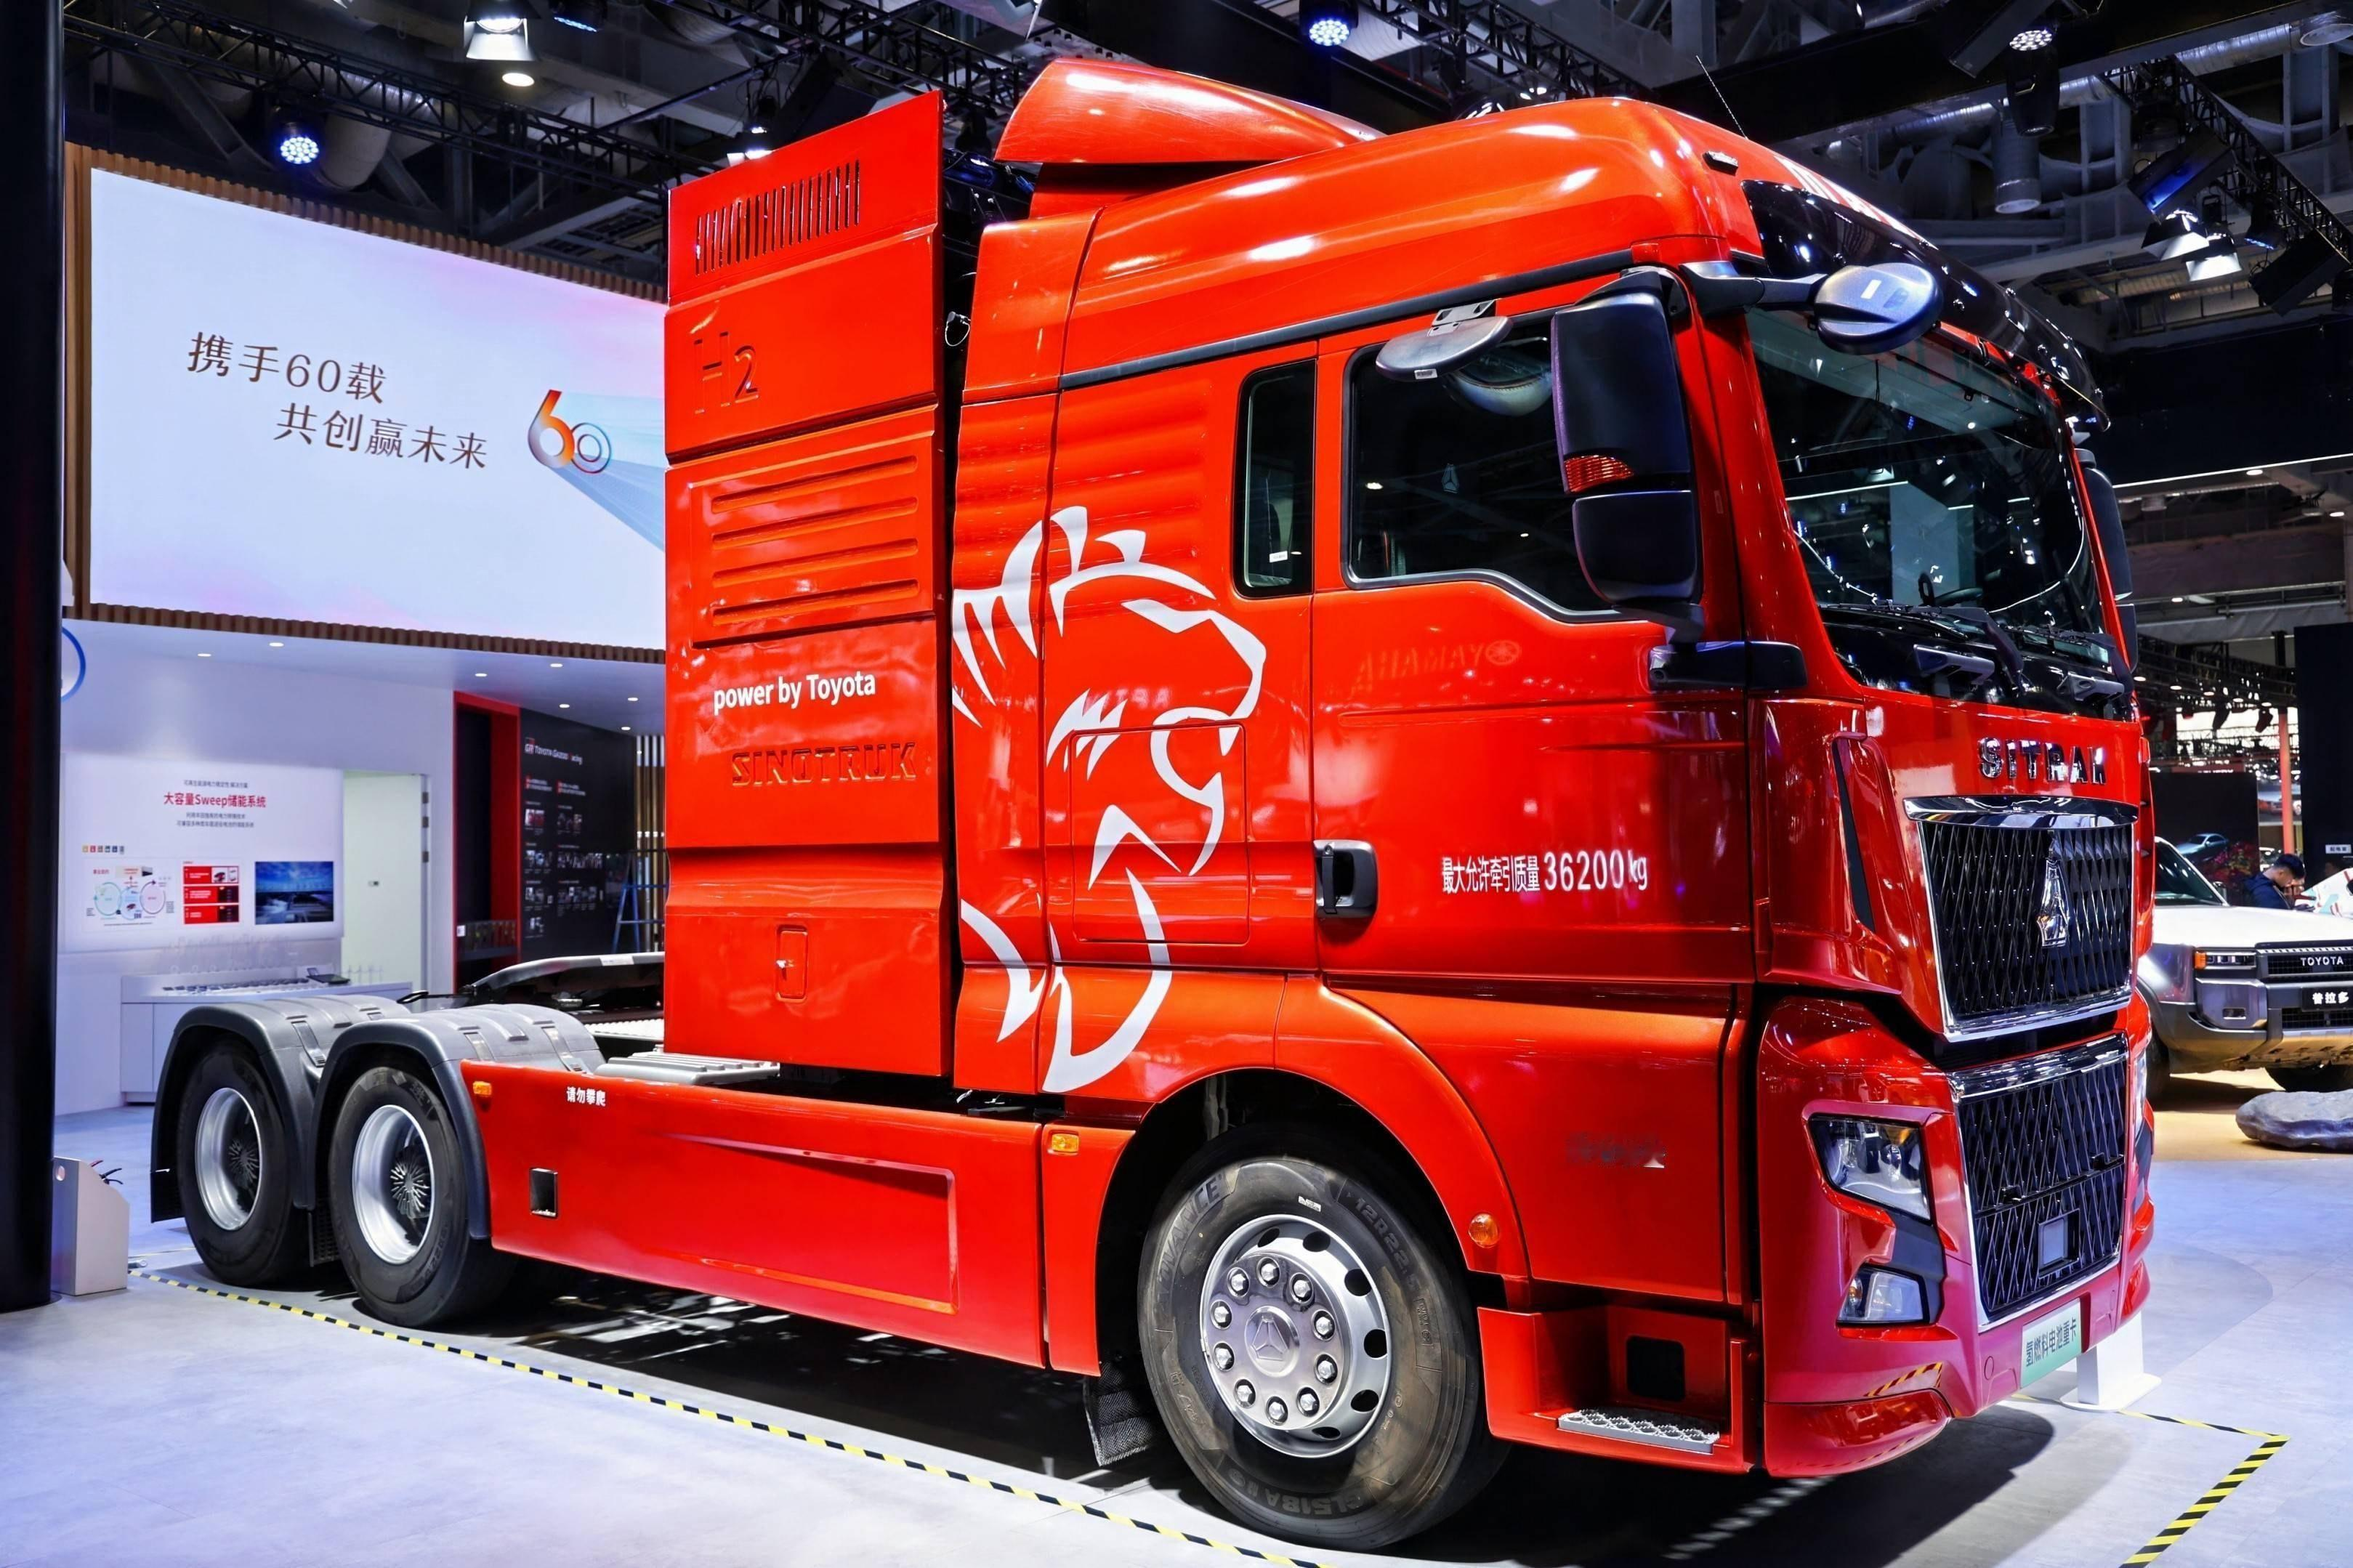
上海进博会,丰田展台C位,停着一辆49吨的氢燃料电池牵引车。有人随口一问:这车在日本也跑吗?工作人员答得干脆:"在国内跑的。日本,其实没有那么多应用。"顿了顿,还顺手补了一刀:"就氢能来说,全球来看,中国发展得最好。"
上海进博会丰田展台 C 位,一台 49 吨氢燃料电池牵引车格外吸睛,参观者随口询问车辆是否在日本本土运营,工作人员直白回应,这款车主要在国内落地运行,日本相关应用规模很小,直言在氢能赛道上,中国是全球发展最好的市场。
一句简短的回答,撕开了氢能行业一个很有意思的现实反差:深耕氢能研发近五十年、手握大量核心专利的丰田,它的燃料电池技术,最终要依托中国的产业场景才能真正跑通商业化。
丰田在氢能领域的技术积累,放在全球都属于第一梯队。
早在上世纪七十年代,日本就启动氢能相关规划,九十年代丰田正式布局燃料电池研发,2014 年 Mirai 氢燃料乘用车正式量产,成为全球氢能乘用车的标杆产品。但光鲜的技术纸面数据,没能转化成市场成绩。
Mirai 上市多年,全球累计销量仅有两万多台,近年销量持续下滑,在美国市场的年销量甚至只有两百余台。
配套基建更是短板,日本规划的加氢站目标长期难以落地,全国加氢站仅有一百多座,分布零散,很多区域没有站点支撑。
加氢不便、保有量低,陷入 “车少站亏、站少没人买车” 的死循环。
即便投入巨额资金补贴,氢能乘用车的商业化依旧举步维艰,川崎重工的液氢远洋运输项目,同样完成技术验证之后,倒在了商业化落地环节。
两国氢能路线选择,从根源上就走向了不同方向,日本长期把重心放在氢燃料私家乘用车,这是一条很难跑通的路线。
私家车路线分散、线路不固定,对加氢网络密度要求极高,回本周期漫长。
而中国的策略,避开了乘用车这条窄路,优先发力商用车,尤其是干线重卡、矿区、港口固定线路的牵引车。
这类场景路线固定、运营里程长、对长时间续航和快速补能需求强,刚好补齐纯电重卡充电慢、电池自重偏大的短板。
这次展台上的 49 吨牵引车,就是丰田和中国重汽联合开发的产物,已经在山东、湖北的物流干线投入运营。
丰田还和蜀道集团成立合资公司,布局燃料电池系统产能,服务成渝氢走廊,依托国内成熟的物流需求、持续铺开的加氢网络分摊研发成本。
氢能产业能不能站稳脚跟,最终要看账本,而不是实验室参数,重卡从业者最关心的不是续航数字,而是每公里的燃料成本。
按照当前氢价测算,燃料成本还有优化空间,当绿氢价格持续下探,氢能重卡相比柴油重卡,就能形成稳定的成本优势。
国内的布局也不止停留在车辆层面,西氢东送管道项目稳步推进,氢冶金、工业园区综合供能等新场景陆续落地,政策配套试点同步推进,车辆、管网、工业应用串联成完整产业链,不再是单一车型孤立发展。
很多人会简单理解成丰田把技术 “输给” 了中国,这个判断并不客观,丰田掌握燃料电池电堆等核心技术,国内拥有庞大的应用场景、基建配套和市场需求,二者更像是互补共生。
技术本身没有独立的生命力,脱离大规模落地场景、稳定的供应链和足够的使用需求,再先进的技术也只能停留在展品阶段。
日本的困境,不是技术不行,而是缺少能承载氢能重卡规模化运行的市场土壤。
进博会展台的这台重卡,本质上是一个信号。氢能不是单一国家的赛道,技术优势不等于产业化优势。
未来氢能的竞争,比拼的从来不是谁更早造出样车,而是谁能搭建起完整的产业链,把成本压到具备商业竞争力,让一台台氢能车辆稳定上路、持续创造收益。
丰田选择在中国落地重卡项目,不是妥协,而是顺应产业规律的理性选择,再好的技术,只有跑起来,才算是真正成熟的产品。
信源:央视财经