稀土出口管制再划新线,台积电供应链平添变数!10月9日商务部一纸公告,把稀土管制红线精准延伸到境外产品上,给想搞“脱钩断链”的企业立下新的合规规矩。以前台积电仗着北美大客户撑腰,如今大陆市场份额连跌三个季度,稀土供应链合规约束逐步收紧,双边博弈形势早已生变,台积电正从全球宠儿陷入大国较量的两难处境。
全网都在关注台积电2026年10月15日发布的第三季度财报,单季营收14942.4亿新台币,净利润7630.64亿新台币,同比暴涨68.7%,亮眼盈利数据引来市场侧目,俨然一副逆势扩张的红火架势。
看着确实是烈火烹油的光景,但把日历翻到11月10日这个管制过渡期最后节点就会发现,这串亮眼数字没法帮它消解合规风险,反而可能因近期产能扩张的节奏,进一步放大供应链的潜在脆弱性。
先理清这两年台积电陷入被动的脉络,很多隐患早在美方系列管制动作里就埋下伏笔,并非这次稀土新规带来的突发冲击,而是多重政策与市场压力叠加后的集中显现。
2025年8至9月,美国特朗普政府突然调整管制政策,撤销台积电南京厂、三星和SK海力士持有的“经验证最终用户”无限期豁免权,截止日期定在2025年12月31日。
这道撤销令给台积电南京厂套上了紧箍咒,原本靠VEU资格顺畅运送的半导体设备、零部件,之后每批都要单独向美方申请许可,审批周期和通过率全无定数。南京厂主打28纳米、16纳米成熟制程,本是对接大陆客户的核心阵地,这下别说扩产升级,维持现有产能稳定都要打问号。
大陆市场份额连跌三个季度并非偶然,从早年两成左右下滑到2026年三季度的5%,背后是实打实的双重挤压。一边是美国管制卡死7纳米以下先进制程对大陆的供应,高利润AI芯片单子接不到;另一边是大陆本土晶圆厂快速崛起,成熟制程性价比更高,客户自然用脚投票。
本以为丢了大陆市场还能靠北美大客户撑着,专心赚AI赛道的快钱,没想到商务部10月9日的公告补上境外管制缺口,把红线精准延伸到境外生产的产品上。规则很明确,产品含0.1%以上中国原产稀土相关物项,或是用到中国稀土加工技术,出口其他国家地区就得先申领中国许可证,产能外迁也绕不开合规要求。
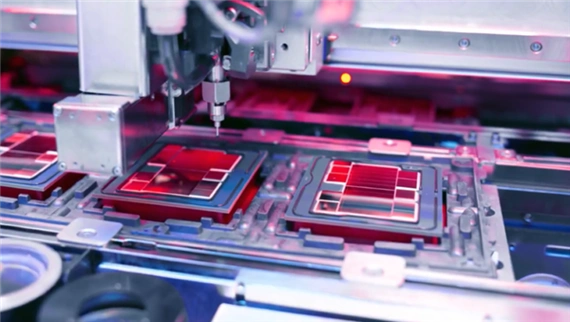
别觉得稀土只是挖矿卖原料的低端产业,芯片制造各核心环节根本离不了它。晶圆抛光要用含氧化铈的抛光液磨出原子级平整表面,差0.1纳米都不行;光刻机磁悬浮平台、精密机械臂靠稀土永磁体实现纳米级定位;先进芯片晶体管掺杂,也少不了稀土元素防漏电提性能。
台积电一年消耗3000到6000吨稀土相关材料,高纯度中重稀土九成以上依赖大陆供应,不是它不想找替代渠道,而是全球稀土精炼产能九成以上集中在中国。美澳不是没有稀土矿,可原矿大多要运到中国提纯,99.9%的纯度门槛是几十年工艺积累,不是随便建厂就能跨过的。
再回头看那份亮眼的三季报,单季净利润7630.64亿新台币,同比暴涨68.7%,本质上全靠AI热潮托举,北美头部客户贡献近八成营收。这份业绩越好看,越说明台积电营收基本盘全绑在北美市场,客户集中度极高,经营稳定性受制于人,半点供应链波动都扛不住。
台积电不是没提前做风险准备,早前就向核心设备商发问卷评估无稀土电机替代可行性,也接触其他地区的稀土供应渠道,可真要落地替换谈何容易。整条产线设备都要重新校准测试,先进制程精度容不得差错,供应链重构牵一发而动全身,没三五年难见成效,远水解不了近渴。
等到11月10日管制过渡期正式结束,真正的合规考验才会落到台积电日常运营中。它生产的几乎所有芯片,从上游原材料到生产设备都涉及中国稀土相关物项,按新规相关产品出口都要经过合规审批流程。哪怕手里攥着再多待交付订单,要是许可审批衔接不畅,货期就会受影响,再好看的盈利预期也会打折扣。
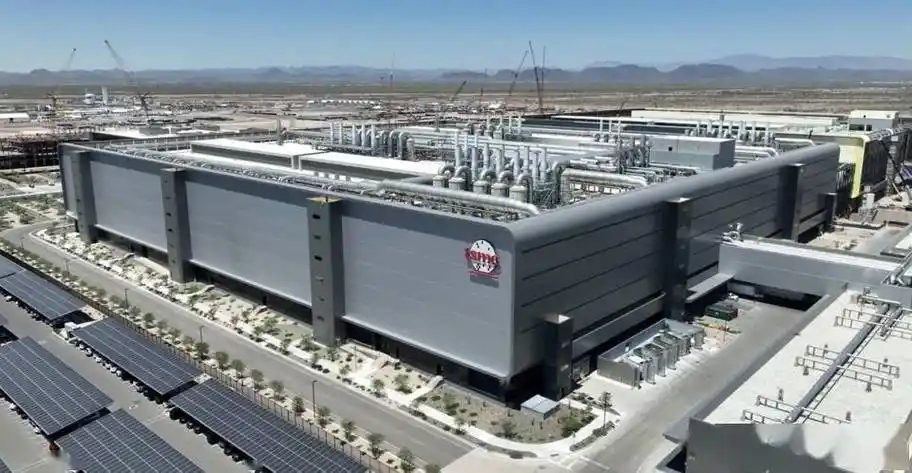
更让台积电头疼的是两头受约束的尴尬处境,美国逼着它去亚利桑那建先进晶圆厂,推动核心产能向北美转移,建造成本比台湾本土高一大截,还处处受监管限制;另一边大陆稀土出口管制精准覆盖境外产能,补上供应链监管缺口。它想玩左右逢源的老套路,现在两边都划出明确红线,哪边的规则都不能违背。
以前总说美国搞芯片管制是要推动和中国脱钩断链,现在全球供应链的逻辑早就变了。中国依法实施稀土出口管制,明确了全球供应链的合规边界,想跟着搞脱钩的企业,得先掂量能不能脱离中国稀土加工体系。台积电就是典型例子,产能跟着政策外迁,供应链却还连着大陆稀土体系,合规收紧自然要面临更多挑战。
从当年全球芯片行业人人争抢的代工龙头,到如今夹在大国博弈中间的市场主体,台积电的处境变化印证了行业逻辑转向。靠技术壁垒吃遍天下的时代正在过去,供应链稳定与合规话语权愈发重要,抱着两头捞好处的旧思路,迟早会在规则衔接里遇到更多现实麻烦。