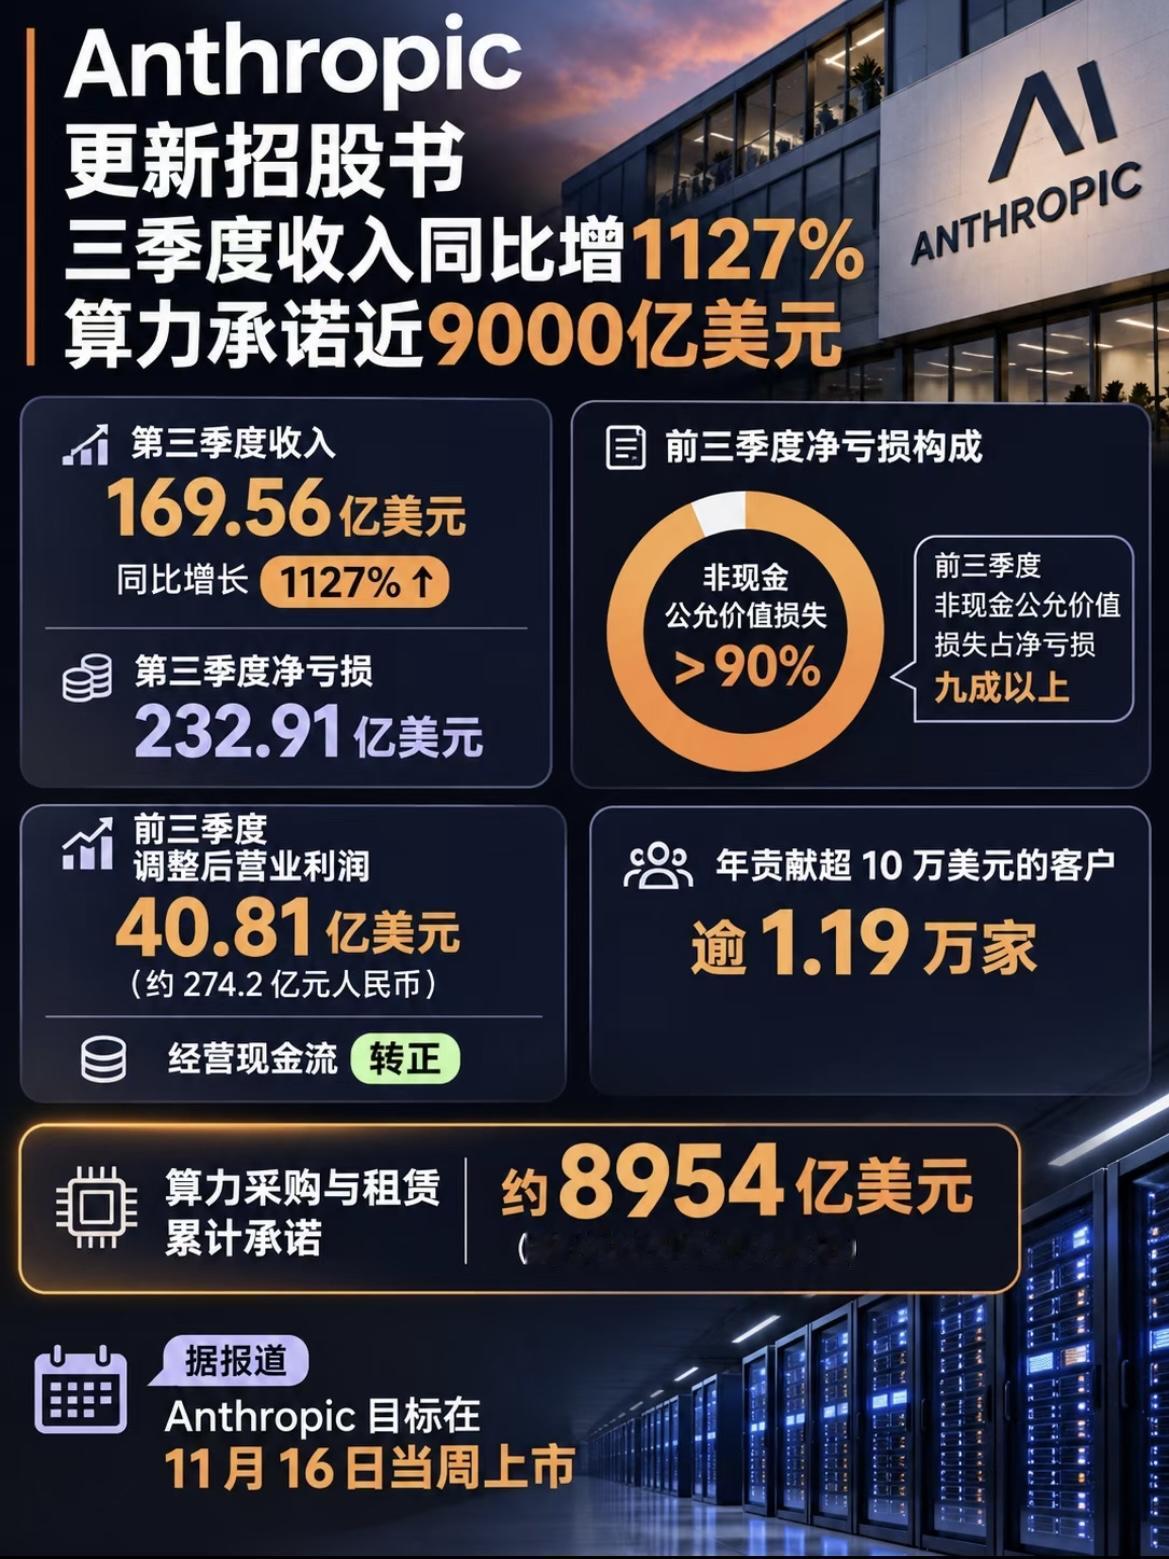
狂飙1127%与9000亿豪赌!Anthropic招股书背后,藏着中美AI的隐秘博弈。
就在刚刚,AI超级独角兽 Anthropic 更新了招股书,目标直指11月16日当周上市。这份数据极其炸裂,堪称“冰与火之歌”。
但如果你只看到了它的高增长和高亏损,那就外行了。这份招股书背后,其实折射出了中美大模型截然不同的商业底色。
一图看懂:Anthropic 招股书核心数据
1、业绩狂飙:印钞机与碎钞机并存
· 营收爆发:Q3收入达 169.56亿美元,同比增长 1127%(翻了近12倍)。
· 亏损惊人:Q3净亏损 232.91亿美元。
· 关键点:前三季度净亏损中,>90% 属于“非现金公允价值损失”(不影响真金白银)。
· 造血能力:前三季度调整后营业利润 40.81亿美元,经营现金流已转正。
2、商业化与重注
· 大客户群:年贡献超10万美元的客户 逾1.19万家。
· 算力军令状:算力采购与租赁累计承诺高达 约8954亿美元(约6.02万亿人民币)。
核心洞察:繁华背后的“中国变量”
抛开表面的数据,我们必须看清一个核心商业逻辑:Anthropic(以及OpenAI)这种极高的收费模式(API按Token计费、高昂的企业订阅费)和天价算力投入,其命脉实际上极度依赖于中国“开源免费”大模型公司的扩张速度与发展节奏。
为什么这么说?请看以下三点:
1、价格锚点的拉扯:Anthropic能维持高客单价(1.19万家10万刀级客户),是因为目前全球市场缺乏足够平替。一旦中国开源免费大模型(如DeepSeek、Qwen等)性能逼近甚至追平闭源,并在全球市场大杀四方,海外用户凭什么继续为高昂的美国闭源API买单?
2、融资故事的时间差:高达8954亿美元的算力承诺,需要资本市场不断输血。而支撑其高估值的逻辑,是“技术绝对领先”。中国开源大模型的迭代节奏越快,Anthropic和OpenAI的“技术代差”红利期就越短,它们的护城河就越浅。
3、商业模式的脆弱性:如果中国开源免费大模型的推理成本继续狂降,且能力不断突破,美国这“两大巨头”的闭源收费墙将被直接击穿。到时候,8954亿美元的算力投入就会变成压垮骆驼的巨型账单。
总结:
Anthropic 11月16日的IPO,看似是资本的狂欢,实则是在与时间赛跑。它们必须在中国开源大模型彻底卷翻全球市场之前,尽快完成上市、圈钱、锁定客户。
所以,别光盯着这1127%的营收增速。真正决定美国AI巨头未来是起飞还是坠毁的,恰恰是中国同行们开源免费、疯狂内卷的“节奏感”。 中国模型跑得越快,美国闭源巨头的利润空间就被压缩得越狠。
这场好戏,才刚刚开始!