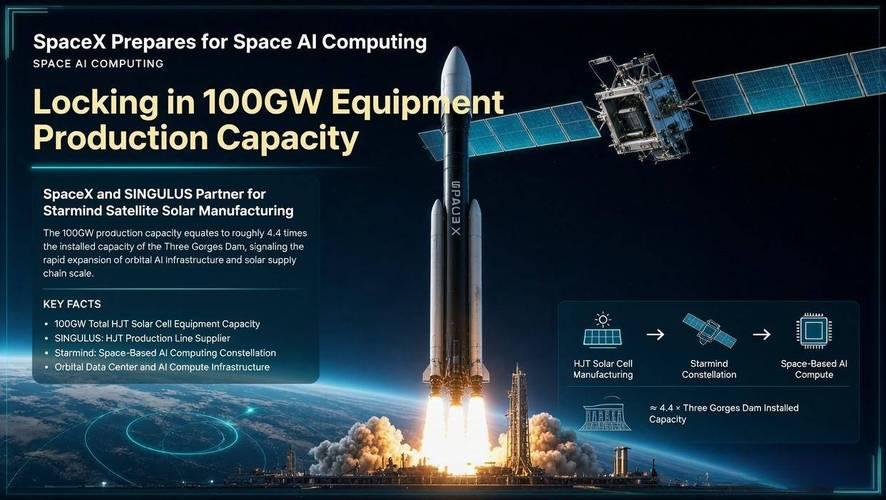
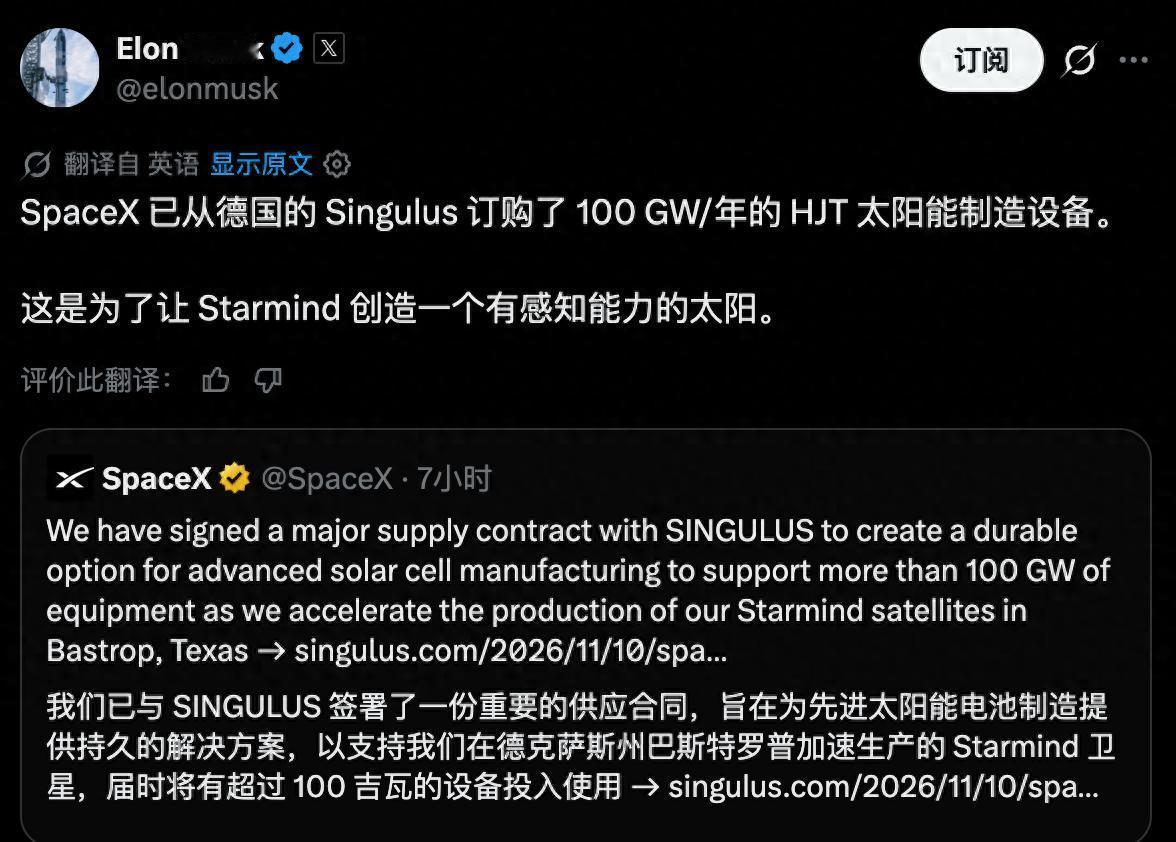
马斯克在 X 上宣布:刚剁手下单太阳能制造设备, 产能是全美国两倍!可他忽略了一个致命问题,交货要等到2027年
11月10日,德国一家叫Singulus的设备商股价盘中飙了将近90%,收盘前摸到24欧元。
触发点是一份合同:SpaceX向它订购异质结太阳能电池产线,首条交钥匙线金额超过6000万欧元,2027年上半年交付。
然后马斯克在X上补了一句话,说这是为了给Starmind项目造一颗“有感知能力的太阳”,年产能100GW。
100GW什么概念?美国2025年全年新增光伏装机是43.2GW。马斯克一张订单的产能规划,是去年全美装机的两倍多。
听起来够炸裂吧?可仔细一看,这个“100GW”前面挂着的定语是“设备对应的生产规模”,首条产线到底能跑出多少片电池,Singulus没说,SpaceX也没说。
说白了,马斯克买下的是一张通往100GW的图纸,第一笔钱只够把第一条线搬进得州巴斯特罗普的厂房。
全世界都在盯着中国光伏产能过剩、欧美围堵中国组件的时候,马斯克绕开中国设备商,跑去德国买HJT产线,然后放出一个能把美国现有光伏制造产能按在地上摩擦的数字。
可你翻翻SEIA三月份那份2025年回顾报告,美国组件制造产能去年确实涨了超过50%,达到65.5GW,电池片产能也在爬,甚至2016年以来头一回有了硅片产能。
65.5GW的组件产能,对100GW的设备规划,比例上确实不够看。
但问题是,组件产能是已经趴在地上的机器,马斯克那100GW是写在合同意向里的远期支票。拿一张还没兑现的支票去跟现成的产能比大小,这事本身就带着点马斯克式的叙事惯性。
Singulus跟SpaceX的战略合作是2026年3月才建立的,SpaceX在3月和10月分别给了资金支持,其中一笔还是次级担保贷款。
一家德国设备商,拿客户的钱给客户造设备,这操作在光伏圈不算新鲜,但放在马斯克身上就耐人寻味了。他缺钱吗?不缺。他缺的是时间。
Starmind卫星的公开设计是展开后翼展75米,计算载荷峰值吃250千瓦,支撑这个功耗的太阳能电池,效率、重量、长期稳定性缺一不可,HJT的双面因子超过90%、温度系数大概每开尔文负0.2%,放在太空环境里确实比地面电站更对路。
可技术路线对路,不等于工程节奏跟得上。
首条线2027年上半年交付,巴斯特罗普的AI卫星工厂计划最早2027年末才大规模生产Starmind,中间隔着设备进厂、调试、爬良率、把电池片做到航天级这几道坎。
马斯克自己在SpaceX的证券文件里也留了后路,说长期愿景是每年往轨道部署最多100GW,但同时也承认达到那个量级需要一年几千次发射,而在低得多的部署速率下生意本身就能成立。
翻译成大白话就是:方向朝一百吉瓦去,先跑起来的规模未必需要那么吓人。
那为什么偏偏是现在放这个消息?
11月10日Singulus公告,11月11日马斯克转发,同一周特斯拉的Project Crystal Sun百亿美元光伏工厂在休斯敦附近正式动工,规划2028年完工、2029年一季度商业运营,全面投产后创造9712个永久岗位。
你看,设备订单、工厂动工、马斯克社交媒体造势,三件事挤在同一个新闻周期里。
这不是巧合,这是给资本市场和得州地方政府看的组合拳。
本德堡郡委员会议10月22日以4比0通过了项目的税收优惠协议,钱和地都到位了,接下来需要的是“这件事很大、很大到值得你们继续给政策”的叙事支撑。100GW就是那个叙事。
不过话说回来,中国光伏企业在这条新闻里的位置挺微妙的。有异质结业内人士对媒体说,中国光伏企业参与马斯克巨型太阳能工厂建设的可行性已经比较低了。
这话说得客气,马斯克选德国设备商、拿SpaceX的钱养着Singulus、把产线放在得州,摆明了是要在太空算力这条线上把供应链跟中国隔开。
可隔开归隔开,HJT这条技术路线上中国企业的积累摆在那儿,Singulus的设备能不能在良率和成本上跑到中国产线的水平,2027年交货之后才见分晓。
马斯克赌的是太空光伏的溢价能覆盖掉设备磨合的成本,可如果首条线爬坡不顺,那100GW的叙事还能撑多久?
这就引出一个挺拧巴的问题:一个用“未来产能”震撼市场的订单,和一个正在用“现实产能”主导供应链的产业,到底谁的时间表更可信?
马斯克说2029年一季度Project Crystal Sun商业运营,Starmind卫星2028年才开始部署,可中国光伏厂的组件从下线到装船,周期是以周计算的。
马斯克想用轨道上的算力绕开地面上的竞争,可绕开的那条路上,第一块电池片还没下线呢。