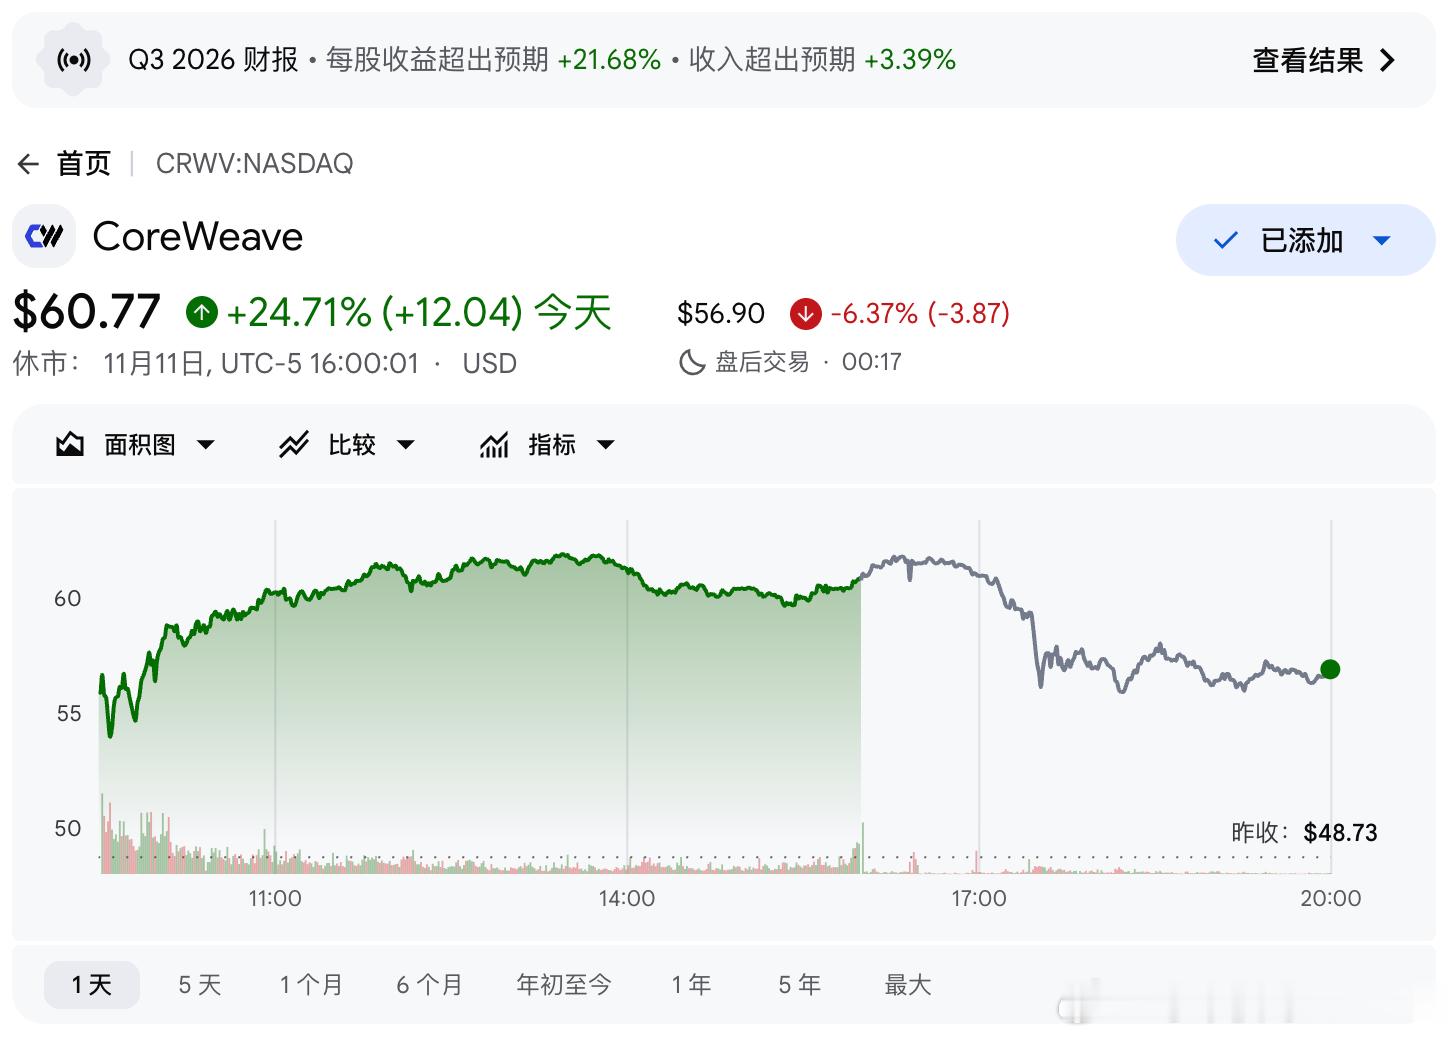
CoreWeave 这门生意真是一言难尽。
CoreWeave 昨晚股价暴涨近25%,我翻完它的最新财报,发现这家公司现在的处境还挺有意思的。
一边是AI算力供不应求,订单接到手软。另一边却是债务越滚越大,赚的钱还不够付利息。
先看财报。
第三季度营收36.61亿美元,同比增长168%,积压订单达到1325亿美元,全年营收指引也上调至130亿至133亿美元。
这个增长速度确实惊人。
更夸张的是,管理层说,目前客户的潜在算力需求,大约是公司剩余可用算力的10倍。( 搞 AI 的老板们都这么说)
而且不仅需求旺盛,价格也还在涨。
第三季度,CoreWeave上一代Ampere、Hopper GPU的租赁价格,环比上涨了30%至50%。
过去大家一直担心,英伟达每年都在推出新GPU,旧设备会不会很快贬值,最终成为一堆昂贵的电子垃圾?
但CoreWeave的意思就是,在座的各位就别瞎操心了。。。老卡不仅还能租出去,甚至比原来的合同价格更贵。并且他们还预计,2027年有超过13万张GPU到期,2028年还有17万张。
按照当前价格,如果这些设备能够顺利重新出租,到2028年,潜在新增年化收入可能接近100亿美元,而且不需要再花钱购买这些GPU。
当然,这些都是管理层现在的预测。
不过,接下来才是CoreWeave真正让人纠结的地方。
第三季度,公司已经实现2.07亿美元的经营利润,但光是净利息支出就高达8.46亿美元,最终净亏损7.09亿美元。
截至9月底,总债务已经达到469亿美元。
更夸张的是,公司今年预计资本开支370亿至390亿美元,差不多是全年营收的三倍。
说白了,这是一门需要不断砸钱、不断融资,才能维持高速扩张的生意。
问题就是,当债务越来越庞大,资本市场还愿不愿意继续借钱给它?
这次财报最重要的新变化,就在这里。
管理层表示,未来三个月预计能收到约90亿美元的客户预付款和保证金,其中超过30亿美元来自现有算力的重新签约。
同时,公司也在更多地使用客户合同支持项目贷款,降低对高成本无担保债券的依赖。
说白点,就是CoreWeave正在想办法让客户和项目本身承担更多融资压力,尽量把资金压力转移出去。
和甲骨文最近给出的缓解资金压力的方案是如出一辙的,毕竟钱不会无中生有,总有人要负责买单。
公司甚至给出时间表,预计2028年上半年实现调整后净利润转正。
所以我对这次财报的判断依然还还是:
AI算力需求依然没有出问题,CoreWeave的经营表现甚至比市场想象得更好。但需求旺盛,不等于股东现阶段能赚到钱。
种树的人,一定会是最后摘果乘凉的那位吗?