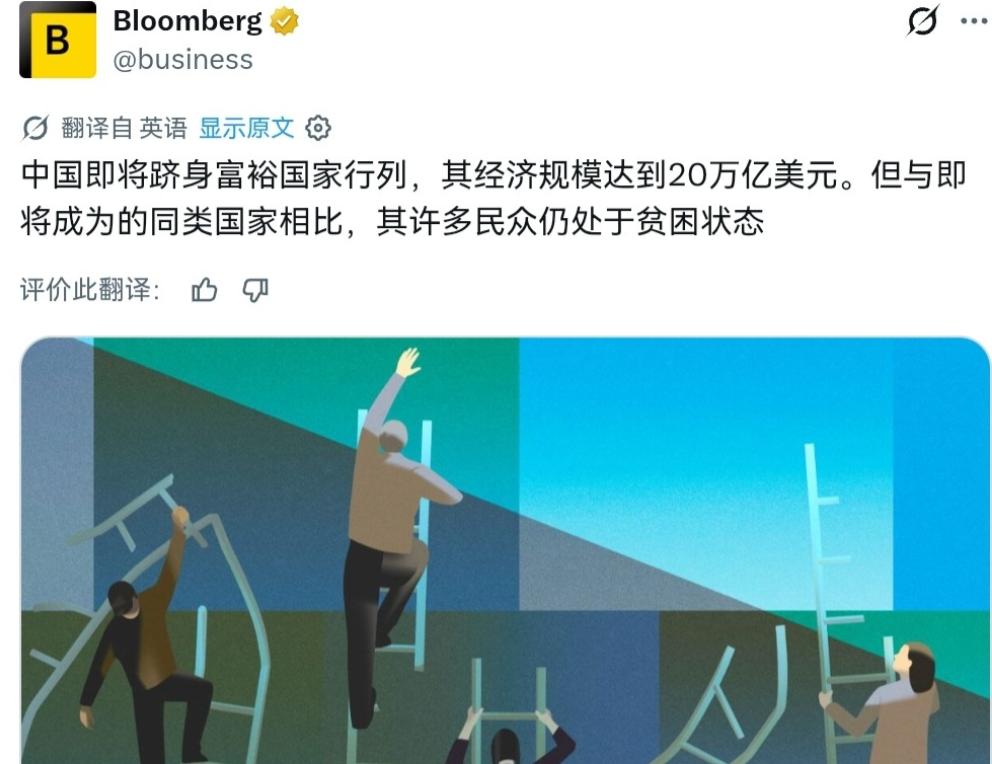
美媒说,中国 GDP 总量很高,可很多老百姓并没有赚到多少钱。
11月10日,彭博社把一笔老账又摊在世界面前,中国前三季度GDP突破107万亿元,增速4.6%,经济体量稳稳坐在全球第二的位置,可翻到普通人的那一页,画风突然就冷了下来。
2025年全国居民人均可支配收入43377元,中位数只有36231元,中间差出7000多块,平均数被少数人拽着往上走,多数人其实落在平均线以下。
更刺眼的是那个分配比例,居民可支配收入占人均GDP不到45%,而美国是73.6%,英国和欧元区都在61%上下,世界平均水平约60%。
一边是第二大经济体的光环,一边是口袋里没跑赢大盘的工资,这种撕裂感,比任何修辞都扎人。
彭博没说错的是事实,没说全的是语境。
世界银行2025年测算,中国人均国民总收入14230美元,距离14375美元的高收入门槛就差临门一脚,按这个势头,入世25周年前后就能跨线。
可门槛归门槛,14亿人摊一块蛋糕,再大的盘子分到个人头上也会被稀释,那些几百万人口就能轻松冲上高收入标签的国家,和中国完全不是一个量级的对账方式。
更关键的是,世界银行只看账面收入,不看物价、医疗、教育和基建,同样的14000美元,在房租医疗教育动辄吃掉大半收入的某些高收入国家,和在医保广覆盖、义务教育普及、日常消费相对便宜的中国,能买到的安心感根本不是一回事。
彭博用单一指标给十四亿人贴标签,算法很聪明,叙事很取巧,只是离真实生活差了不止一截。
但也不能走向另一个极端,觉得美媒纯粹胡说,住户部门初次分配占比2024年是54.4%,比2020年的52.4%确实在爬,可速度慢。
剩下的蛋糕留在企业和政府账上,这是过去靠投资、基建、出口跑出来的增长模式决定的。
央行数据显示,2025年末个人住房贷款余额37.01万亿元,占住户贷款余额44.4%,连续三年下降,资产端房价在回调,负债端月供雷打不动,普通家庭的安全感自然紧绷。
2026年前三季度,人均可支配收入34230元,名义涨5.3%,实际只有4.4%,和GDP增速基本打平,没跑出优势,财产净收入只增1.6%,工资那点涨幅,被房贷和物价悄悄吃掉。
可这里头有个被美媒故意略过的反向证据,申万宏源的研究拆开社零数据后发现,消费走弱的主要是企业和限额以上集团采购,居民端其实有韧性。
2025年中以来,居民消费支出同比维持在3%到4%,必需品、服务类、限额以下零售都稳得住。
2026年上半年住户存款增加7.58万亿元,贷款反而减少3668亿元,这不是单纯的没钱,是普通人在主动修复资产负债表,把钱留着养老、育儿、防风险。
桥水创始人达利欧接受彭博采访时都承认,中国从收入提升到科技竞争、生活水平,整体表现非常亮眼。
同一个镜头,一边拍到首富身家刷新,一边拍到打工人的按揭,美媒挑哪一面,取决于他想讲什么故事。
真正该较真的不是彭博说了什么,而是分蛋糕的节奏能不能加快,社保兜底再厚一点,个税再降一点,国企分红更多反哺居民,房价软着陆让家庭资产负债表喘口气,这些事每一件都要好几年,但方向对了,体感才会慢慢回来。
总量是国家底气,人均是阶段刻度,而老百姓每个月的余额,才是最诚实的投票。
当全世界都在用一条收入线丈量中国时,或许更该问的是:一个靠十四亿人踏实干活攒出家底的国家,该不该被一张只认账面数字的考卷定义穷富?